Quanto você gastou e quanto vai sair da conta: como usar as visões Competência e Caixa no Fôlego
São dois totais diferentes para o mesmo mês, e confundir um com o outro é o jeito mais comum de achar que sobra dinheiro quando não sobra. O passo a passo para ler os dois na tela de Lançamentos.

No dia 10 o saldo da conta parece confortável. No dia 28 chega a fatura do cartão e o conforto some. Entre uma data e a outra você não comprou nada de novo. O que mudou foi apenas qual pergunta aquele número estava respondendo.
Quando você olha o mês e enxerga um total só, está misturando duas perguntas bem diferentes. Quanto eu consumi neste mês? E quanto vai sair da minha conta neste mês? Elas quase nunca dão o mesmo resultado, e quem decide o mês inteiro com a resposta errada erra junto o tamanho da folga que acha que tem.
Na pesquisa de letramento financeiro que o Banco Central conduziu com 2.000 brasileiros de 16 a 79 anos, entre 13 de março e 12 de abril de 2023, 64,2% disseram ter percebido, nos doze meses anteriores, que a renda não era suficiente para cobrir o custo de vida. No mesmo levantamento, 71,9% afirmaram anotar as contas que vão vencer, a ação de planejamento mais comum entre as testadas. Anotar, portanto, muita gente anota. O que continua escapando é em qual mês cada anotação vira dinheiro saindo da conta.
O Fôlego separa essas duas perguntas num botão só, no alto da tela de Lançamentos, chamado Visão. Ele tem duas posições, Competência e Caixa. Abaixo, o passo a passo para ler as duas e, principalmente, para saber qual delas usar em cada decisão.
Passo 1: abra Lançamentos e confira o mês selecionado
No menu lateral, entre em Lançamentos. No topo da tela aparece o mês que está sendo exibido, com as setas para andar para trás e para a frente. Tudo o que vem depois, lista e totais, obedece a essa escolha.
Parece burocracia, mas é o passo que evita a conclusão errada mais comum de quem começa a controlar gasto: comparar um período com outro sem perceber que o intervalo mudou, e concluir que o mês piorou quando na verdade mudou a régua. Antes de olhar qualquer total, confirme qual mês você está olhando.
Passo 2: deixe a Visão em Competência e leia o total de despesas
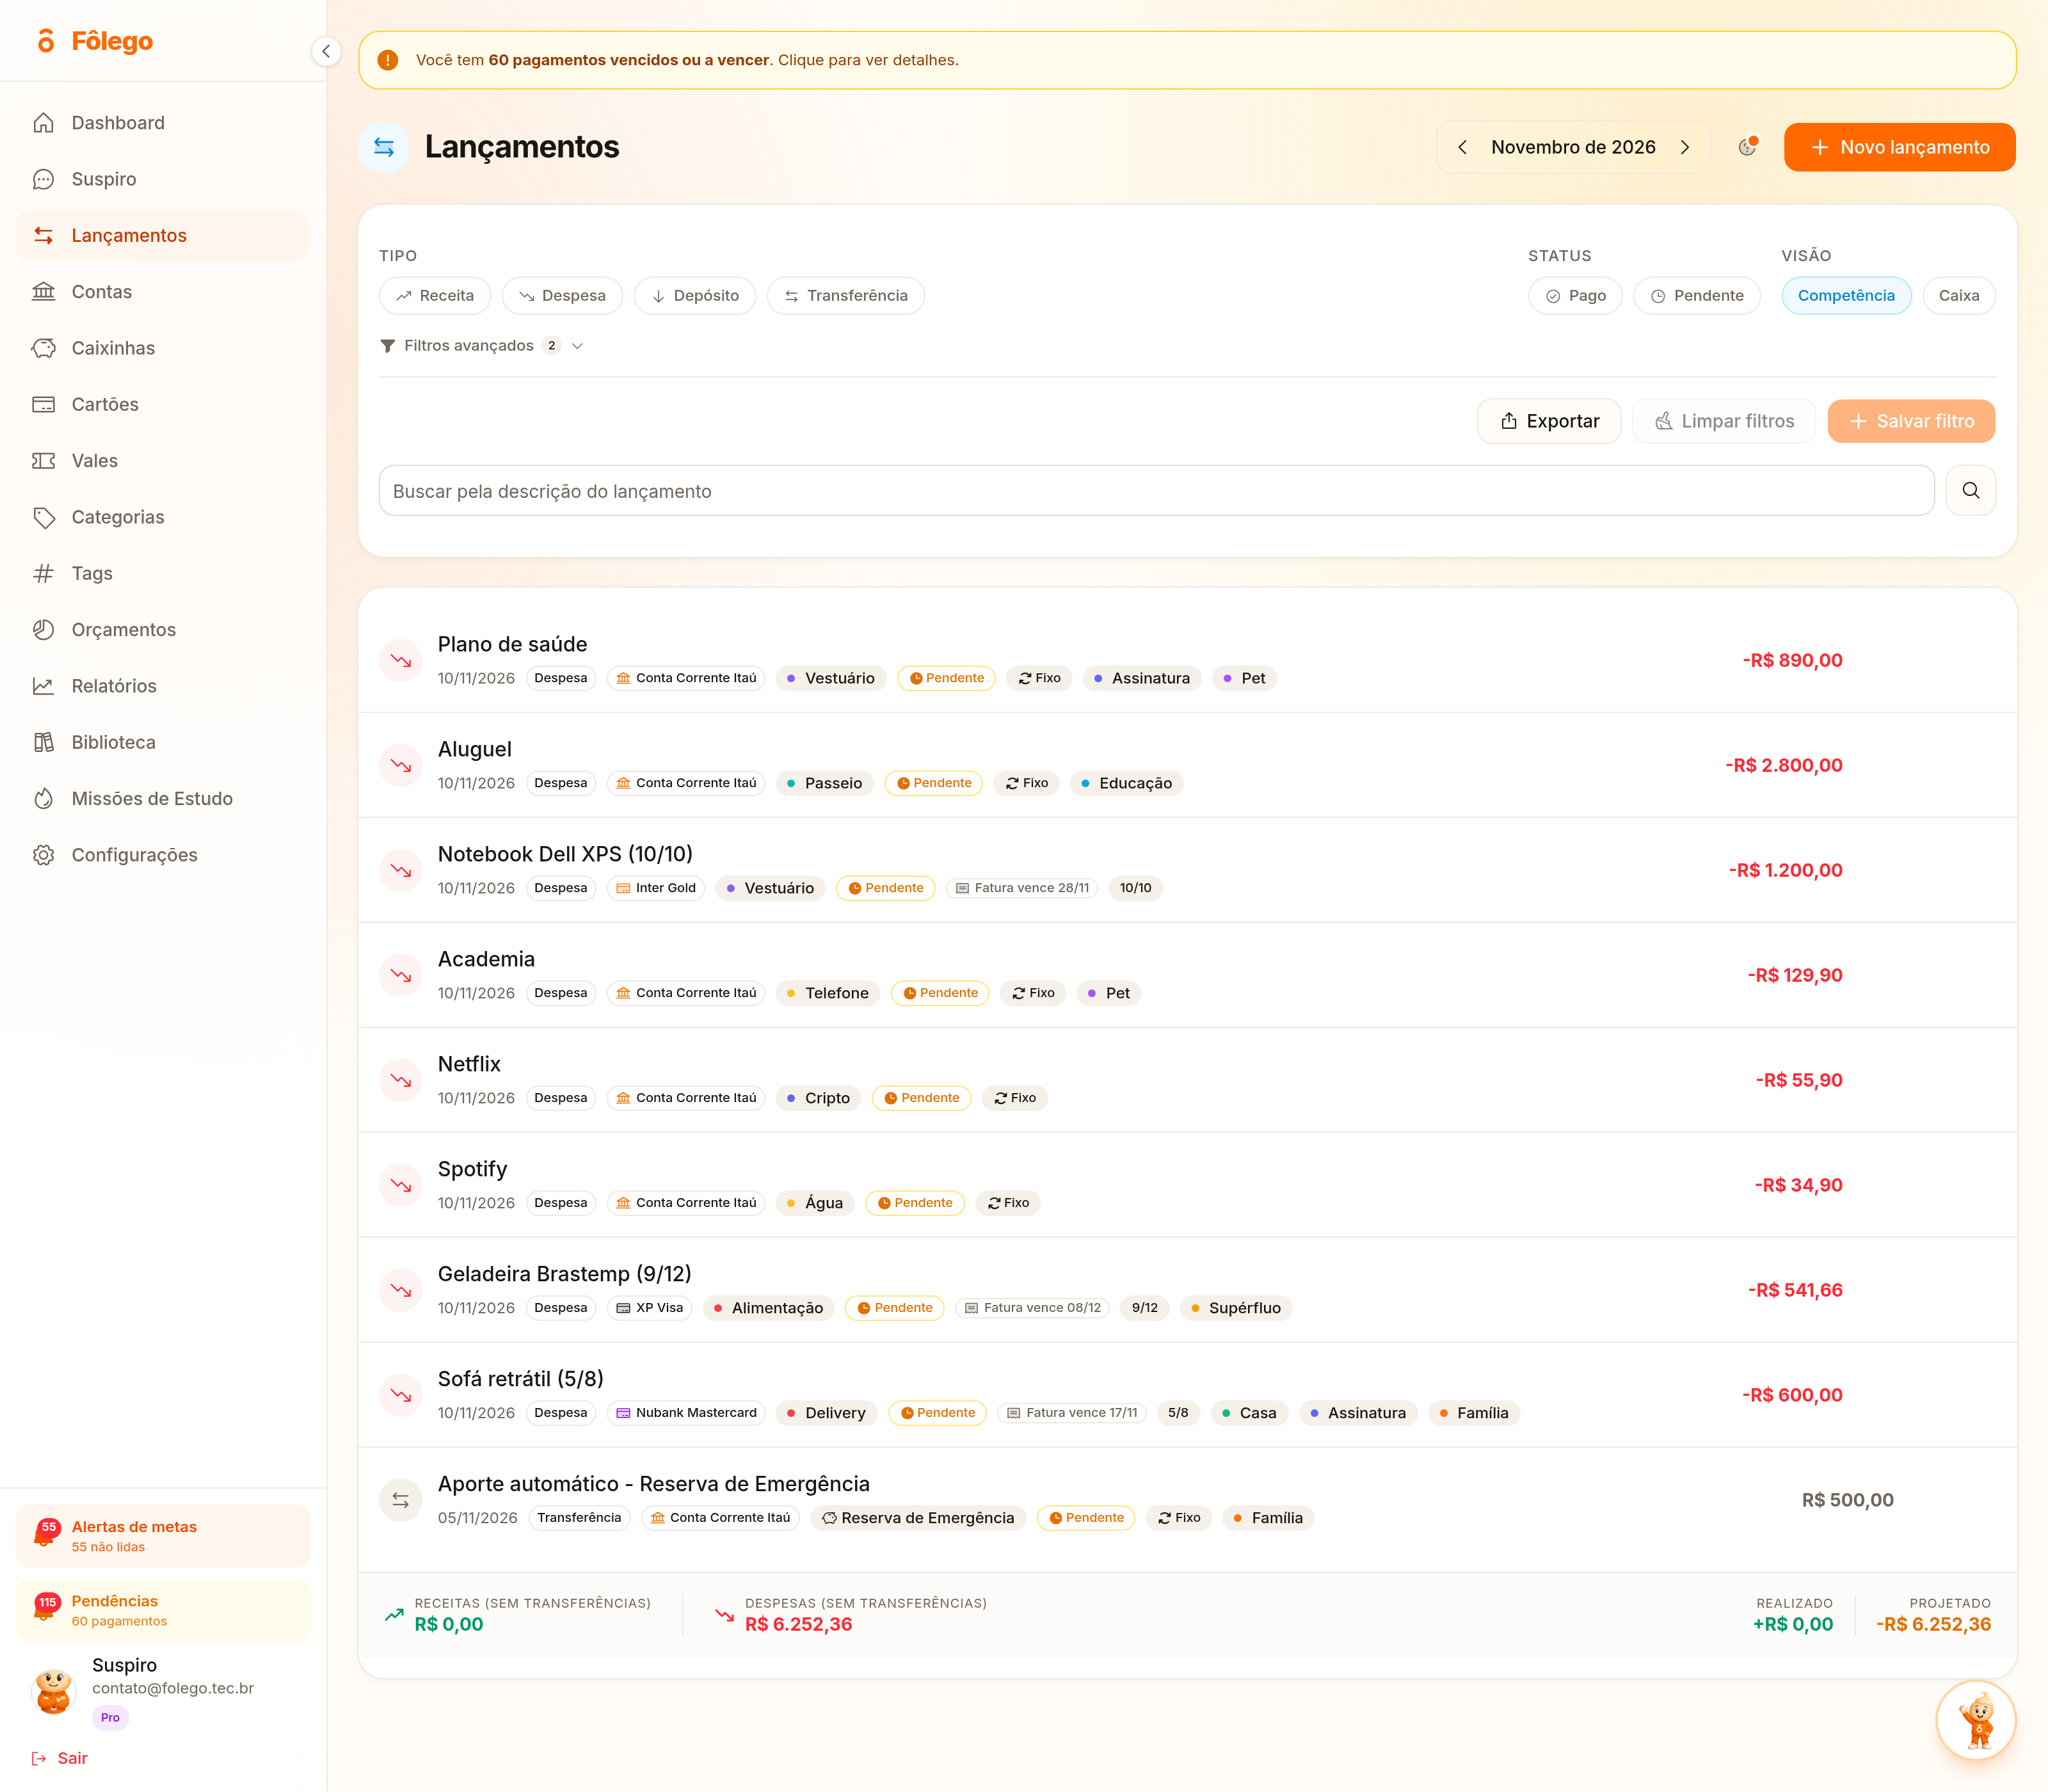
Do lado direito da barra de filtros fica o grupo Visão, com os botões Competência e Caixa. Com Competência selecionada, cada compra aparece na data em que ela foi feita, inclusive a parcela do cartão, que ainda nem foi cobrada.
Esse é o recurso. A vantagem é que a compra parcelada deixa de ficar invisível até a fatura chegar. O benefício, que é o que interessa para o seu bolso, é enxergar o tamanho real do seu consumo no mês, antes de a data de vencimento disfarçar.
Na conta de demonstração, novembro de 2026 aparece com despesas, sem transferências, de R$ 6.252,36, e com um resultado projetado de R$ 6.252,36 negativos. Na lista, a parcela do notebook, de R$ 1.200,00, aparece no dia da compra, com a etiqueta Fatura vence 28/11. A parcela da geladeira, de R$ 541,66, também aparece em novembro, mas com a etiqueta Fatura vence 08/12.
Esse número responde a uma pergunta só: o meu padrão de consumo cabe na minha renda? Ele é o que você usa para decidir se dá para assumir um gasto novo. O erro que ele evita é achar que o mês foi barato porque o cartão ainda não cobrou.
Sem aplicativo nenhum o equivalente existe, e é bom conhecer: anotar cada compra na data em que ela foi feita, numa coluna só, mesmo quando o pagamento ficou para depois. Uma folha de caderno resolve, o que muda é o trabalho de somar de novo toda vez.
Passo 3: troque para Caixa e leia quanto falta desembolsar
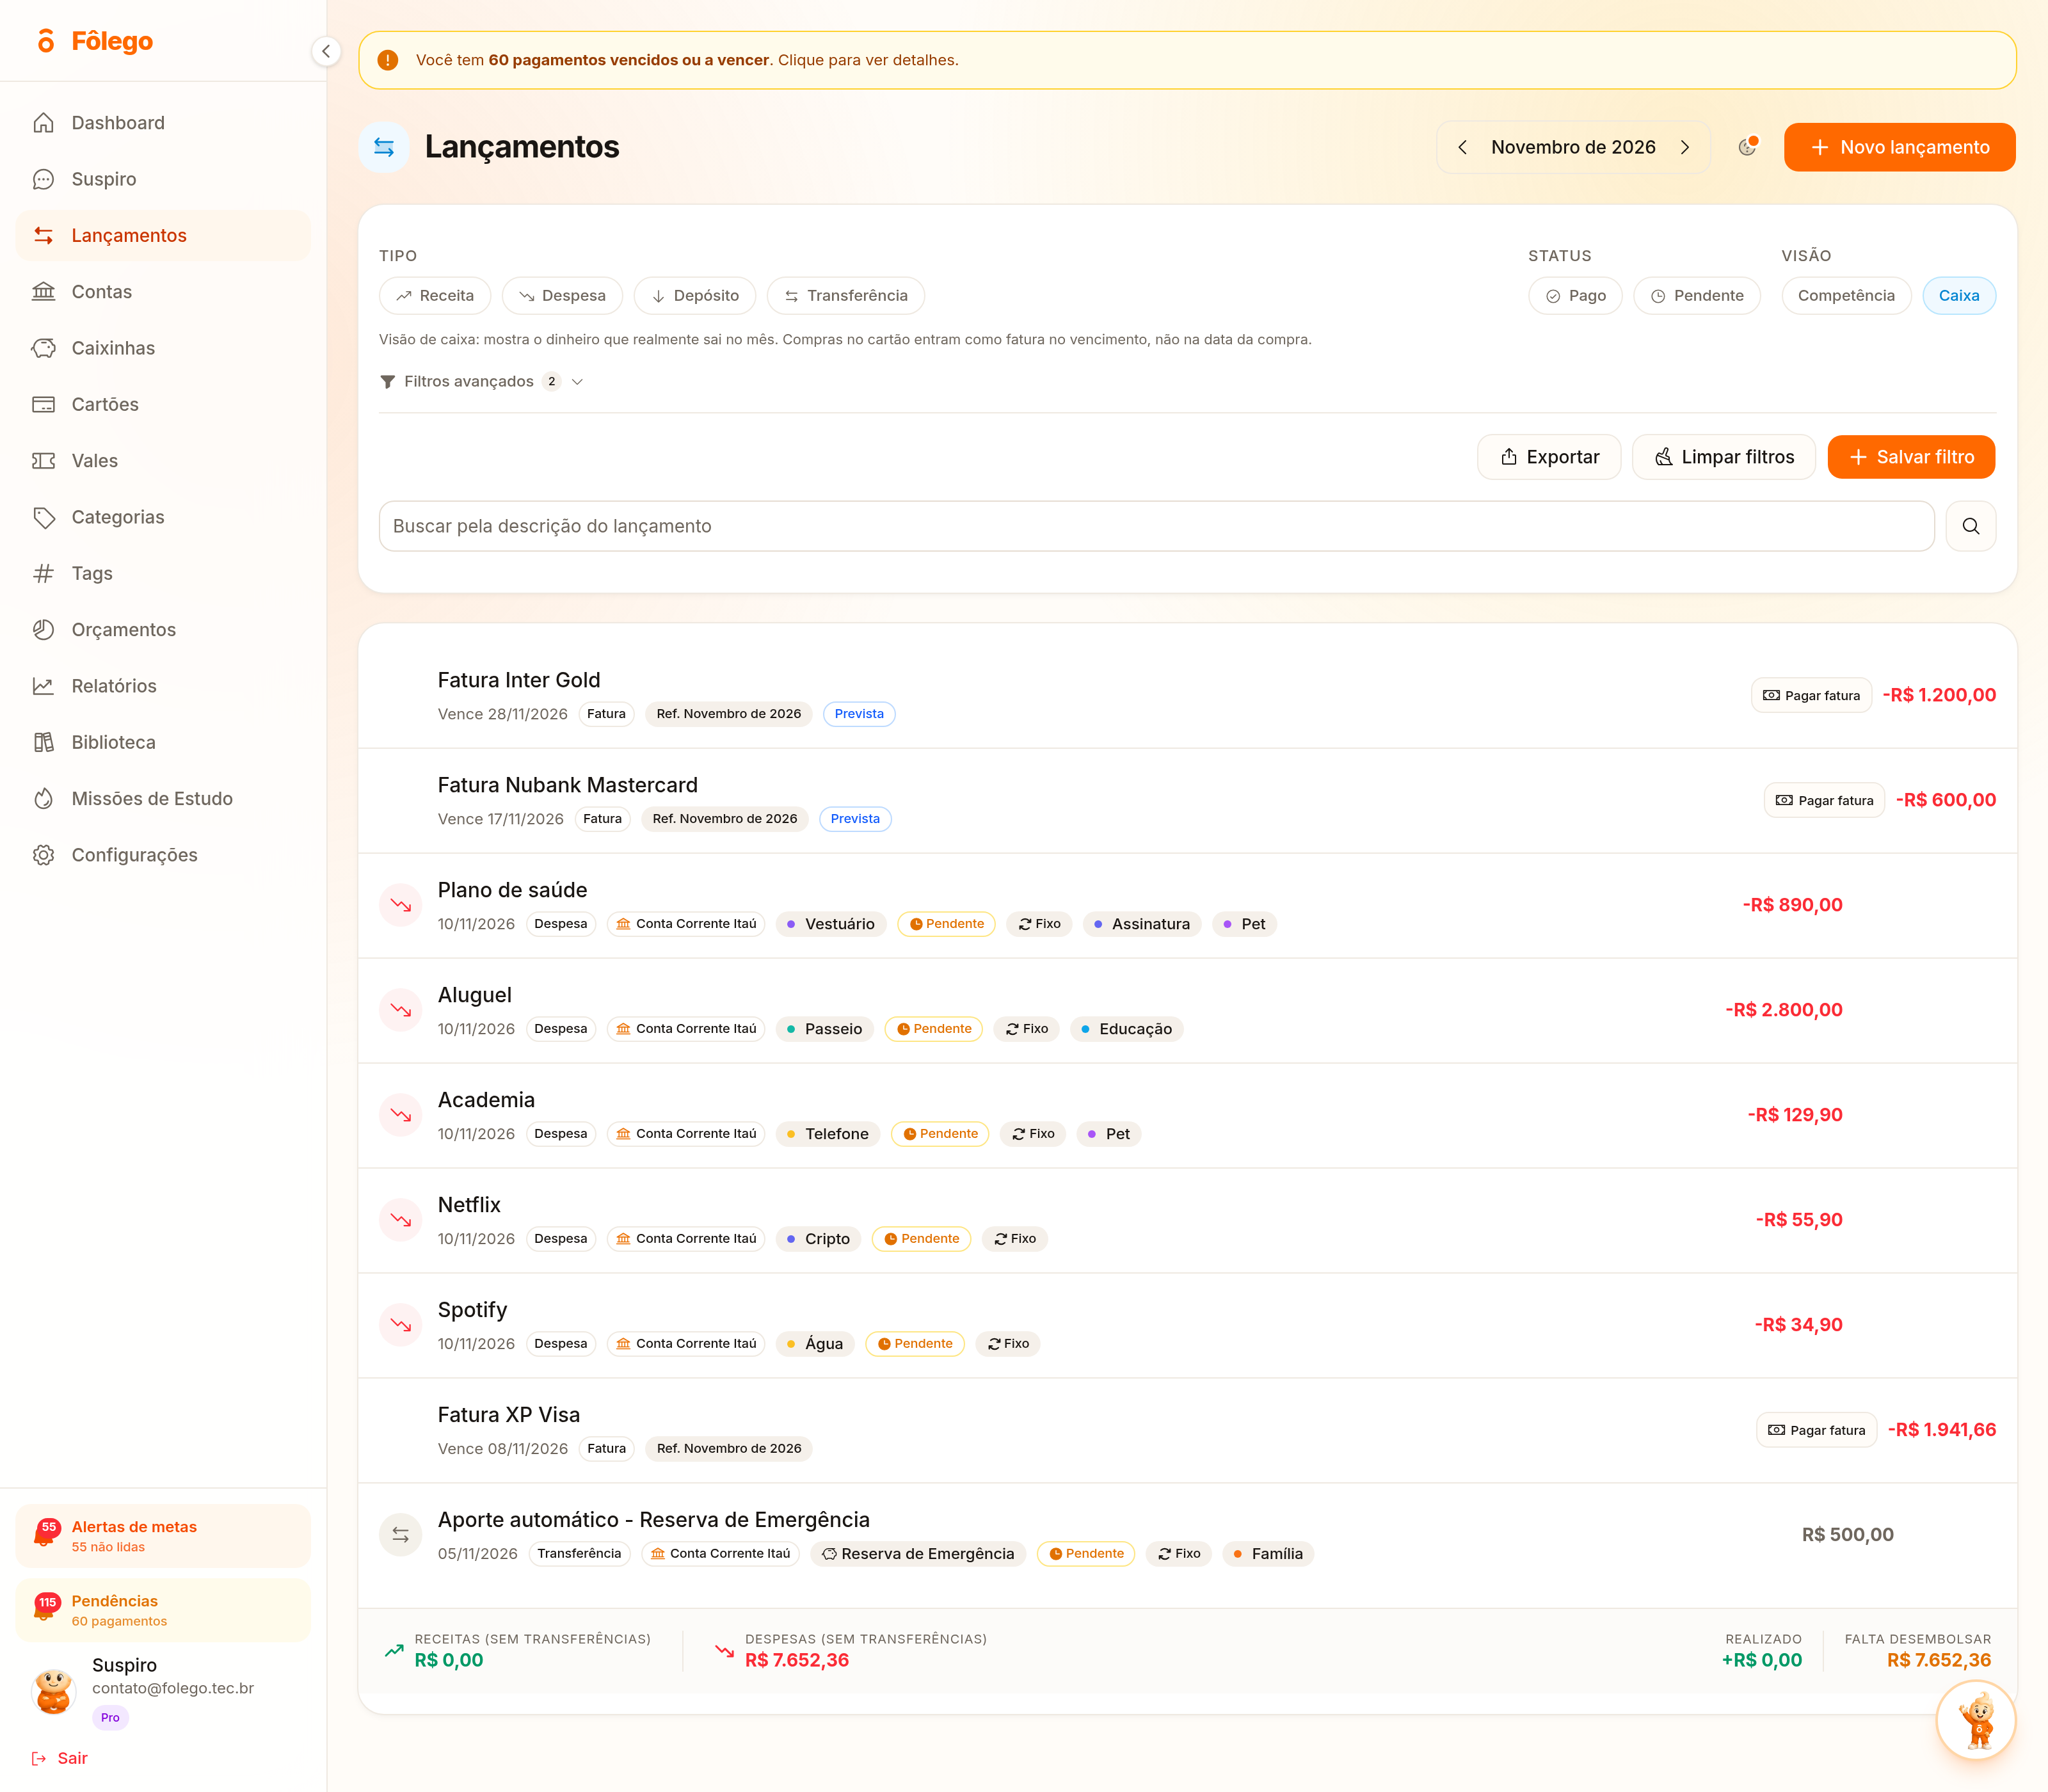
Clique em Caixa, ao lado. Uma linha de explicação aparece logo abaixo dos filtros, dizendo que a visão de caixa mostra o dinheiro que realmente sai no mês, e que compras no cartão entram como fatura no vencimento, não na data da compra.
A lista muda na hora. As compras avulsas do cartão somem e no lugar delas entram as faturas inteiras, cada uma com a sua data. Na mesma conta de demonstração, novembro de 2026 passa a mostrar a fatura do Inter Gold vencendo em 28/11/2026, de R$ 1.200,00, a do Nubank Mastercard em 17/11/2026, de R$ 600,00, e a do XP Visa em 08/11/2026, de R$ 1.941,66. O total de despesas sobe para R$ 7.652,36, e o rodapé passa a chamar esse valor de falta desembolsar.
Agora a pergunta é outra: vai ter dinheiro na conta nos dias em que cada coisa vence? É o número que você leva para o dia do pagamento do salário, não para a decisão de comprar. O erro que ele evita é planejar o mês pelo consumo e ser pego pela fatura que fechou antes, com compras que você já tinha esquecido.
Passo 4: compare os dois números e entenda a diferença
Os dois totais do mesmo mês, lado a lado, ficaram assim: R$ 6.252,36 de consumo e R$ 7.652,36 de desembolso. Uma diferença de R$ 1.400,00, no mesmo novembro, nas mesmas contas.
Essa diferença não é erro de lançamento, e dá para destrinchar. Duas peças explicam ela inteira. A parcela da geladeira, de R$ 541,66, foi consumida em novembro mas cai na fatura que vence em 8 de dezembro, então ela conta no consumo de novembro e sai do desembolso de novembro. Do outro lado, a fatura do XP Visa que vence em 8 de novembro, de R$ 1.941,66, cobra compras de meses anteriores, então ela entra no desembolso de novembro sem ser consumo de novembro. R$ 1.941,66 menos R$ 541,66 dá exatamente os R$ 1.400,00 de diferença.
Numa escala menor é a mesma conta, e ela cabe de cabeça. Se você compra R$ 300 hoje no cartão e a fatura só vence no mês que vem, o seu consumo deste mês subiu R$ 300 e o seu desembolso deste mês não mudou nada. O alívio é real, só que emprestado: o mês que vem começa com R$ 300 já comprometidos antes de você acordar.
O que você passa a enxergar depois disso
A primeira coisa é o fim de uma discussão improdutiva com você mesmo sobre qual número é o verdadeiro. Os dois são. Competência mede hábito, caixa mede fôlego. Hábito você ajusta no que compra, fôlego você ajusta no que já comprou e ainda está pagando.
A segunda é um sinal de alerta que só aparece quando os dois números convivem. Se o desembolso vier maior que o consumo vários meses seguidos, boa parte do seu mês está pagando compras antigas, e o espaço para o mês atual é menor do que a sua conta de cabeça sugere. Não é um veredicto sobre caráter, é só o retrato de um estoque de parcelas que foi crescendo.
A terceira é mais prática. A diferença entre os dois totais é o tamanho do seu atraso entre consumir e pagar. Quando ela é pequena, o mês é quase simultâneo e a vida fica simples. Quando ela é grande, você passa a depender de acertar a data, e qualquer imprevisto no meio do caminho vira juros.
O próximo passo, ainda hoje
Abra o Fôlego, entre em Lançamentos, confira o mês e anote dois valores num papel: o total de despesas na visão Competência e o total na visão Caixa. Escreva embaixo a diferença entre eles. Leva menos tempo do que ler este texto.
Repita no primeiro dia do mês que vem, com os mesmos dois números. Se a diferença estiver crescendo, a decisão que ela pede não é cortar o café, é parar de aumentar o estoque de parcelas por um tempo. Se estiver encolhendo, você está trazendo o seu consumo e o seu pagamento para o mesmo mês, que é onde eles ficam mais fáceis de governar.
Mini-glossário
- Regime de competência: a forma de contar em que a despesa pertence ao mês em que você consumiu, mesmo que o pagamento aconteça depois.
- Regime de caixa: a forma de contar em que a despesa pertence ao mês em que o dinheiro sai da conta, não ao mês da compra.
- Fatura: a soma das compras de um cartão num período, cobrada de uma vez, numa data única de vencimento.
- Data de fechamento: o dia em que o cartão para de somar compras numa fatura e começa a somar na fatura seguinte.
- Parcela: a fração de uma compra que entra numa fatura por mês, até o número de parcelas terminar.
Fontes
- Banco Central do Brasil, Relatório de Letramento Financeiro, pesquisa com 2.000 entrevistados de 16 a 79 anos realizada entre 13 de março e 12 de abril de 2023 (percepção de renda insuficiente e ações de planejamento financeiro): https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/letramento/relatorio-de-letramento-financeiro.pdf
- Banco Central do Brasil, Glossário de Cidadania Financeira (definições de fatura, crédito e orçamento): https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/Informacoes_gerais/glossario_cidadania_financeira.pdf
- Banco Central do Brasil, Caderno de Educação Financeira, Gestão de Finanças Pessoais (orçamento doméstico e controle de gastos): https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/Cuidando_do_seu_dinheiro_Gestao_de_Financas_Pessoais/caderno_cidadania_financeira.pdf
- Telas do aplicativo Fôlego, conta de demonstração, capturadas em 7 de novembro de 2026.