Parcelou em setembro, paga em janeiro: como ver no Fôlego quanto das próximas faturas já está comprometido
Setembro abre a temporada das compras que só terminam de ser pagas no ano que vem. Três telas do Fôlego mostram, antes de você dividir mais uma compra, quanto das faturas de dezembro e janeiro já tem dono.

A compra parcelada tem um talento raro: ela sai da sua cabeça no dia seguinte e continua na sua fatura por mais nove meses. Você lembra do sofá que comprou. Você não lembra da sétima parcela dele.
Setembro é quando isso começa a pesar sem avisar. A compra que você divide agora atravessa a virada do ano e desembarca em janeiro, no mesmo mês em que chegam IPVA, IPTU e matrícula escolar, três contas que quase ninguém consegue empurrar para a frente.
E não é um aperto de poucos. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor, feita pela Confederação Nacional do Comércio e divulgada em 6 de agosto de 2026, 82% das famílias brasileiras tinham alguma dívida em julho de 2026. Entre as endividadas, 85,3% deviam no cartão de crédito, e o comprometimento médio da renda com dívidas era de 29,5%, por um prazo médio de 7,2 meses.
O ponto não é parar de parcelar. É parcelar sabendo quanto de cada fatura futura já tem dono antes de você chegar nela. Isso não se descobre de cabeça, e o aplicativo do banco costuma mostrar bem só a fatura que está aberta agora. No Fôlego, dá para enxergar isso em três telas, e o raciocínio funciona igual num caderno se você preferir.
Passo 1: abra Cartões e leia a linha do fechamento antes de olhar o valor
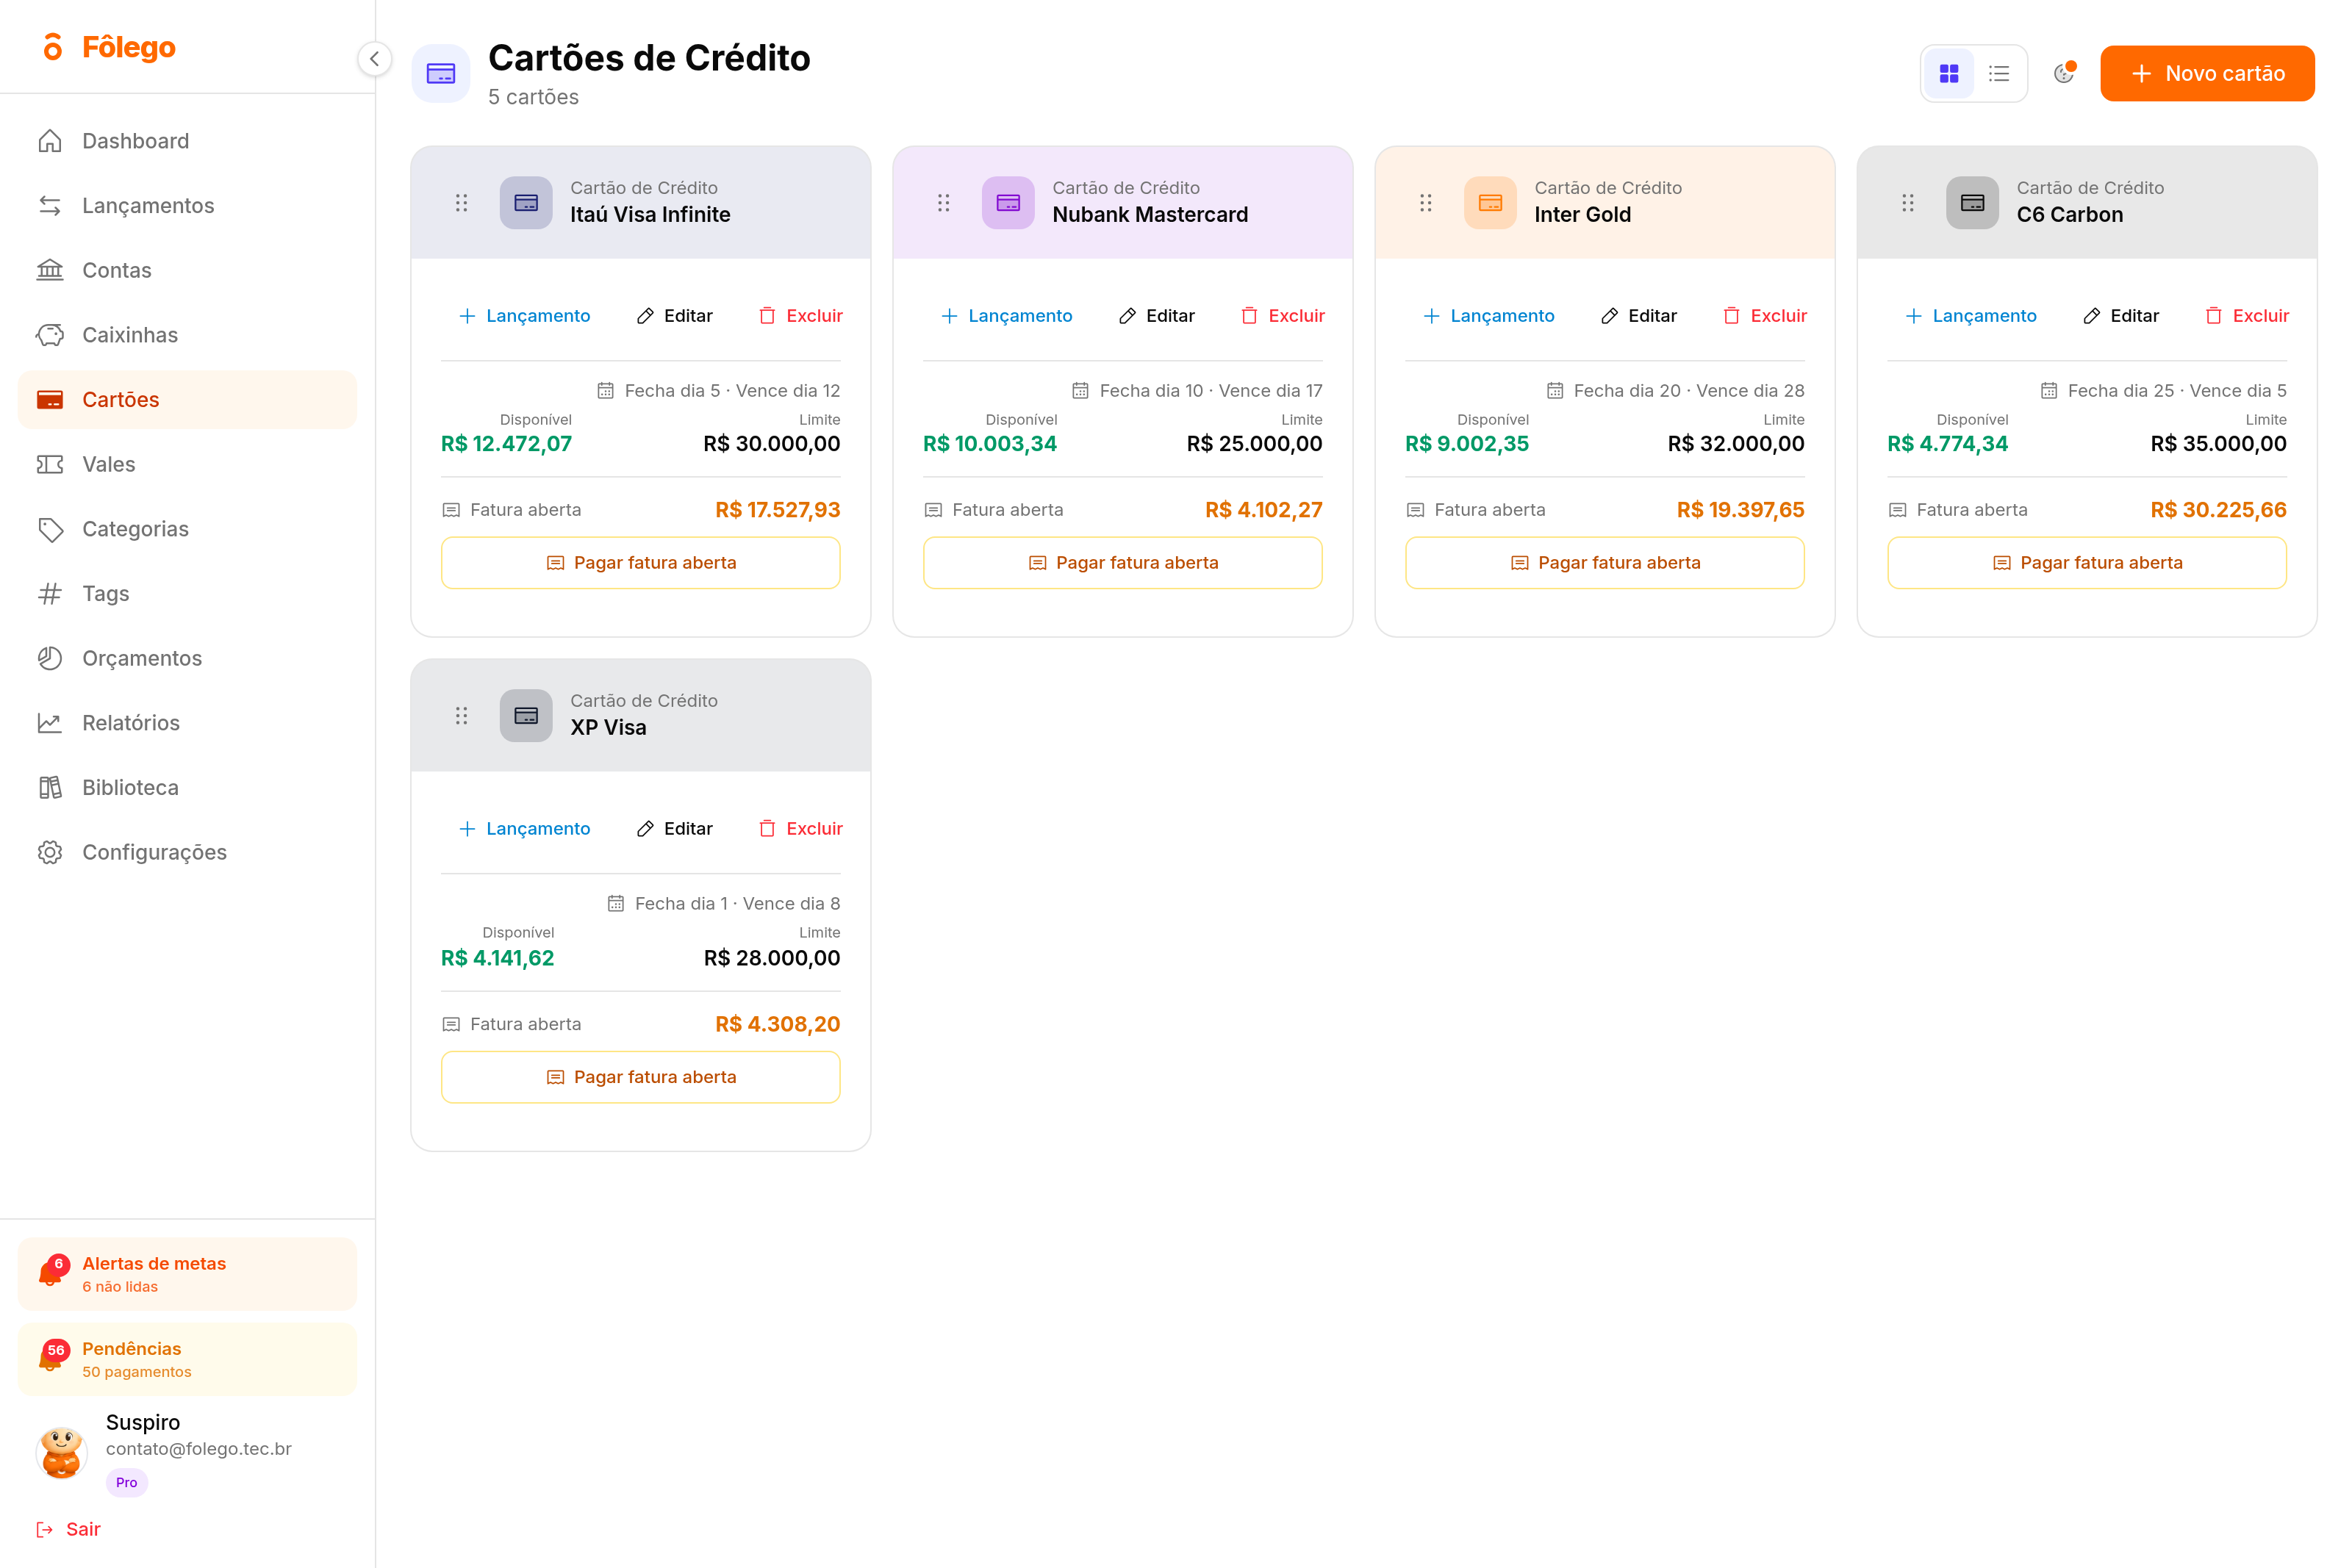
No menu lateral, clique em Cartões. Cada cartão cadastrado aparece num quadro com uma linha discreta logo abaixo do nome, no formato "Fecha dia 5 · Vence dia 12". Essa linha é a informação mais subestimada do crédito, e é ela que decide em qual mês a sua compra vai cair.
A data de fechamento é o dia em que o cartão para de aceitar compras naquela fatura. O vencimento é o dia de pagar. Tudo o que você gasta depois do fechamento não some, apenas escorrega para a fatura seguinte. Num cartão que fecha dia 20 e vence dia 28, uma compra feita no dia 19 precisa ser paga em nove dias. A mesma compra, feita no dia 21, só é cobrada no dia 28 do mês seguinte. Dois dias de diferença na loja viram quase um mês de diferença no seu bolso, sem nenhum juro no meio.
O recurso aqui é simples: o Fôlego guarda o dia de fechamento e o de vencimento de cada cartão no mesmo quadro. A vantagem é ver os dois lado a lado, para todos os cartões, sem abrir um aplicativo de banco por vez. O benefício é você escolher em qual fatura a compra vai cair, e não descobrir depois.
No mesmo quadro estão três números que costumam ser confundidos: Disponível, Limite e Fatura aberta. O limite é o teto que o banco liberou. A fatura aberta é o que você já gastou e ainda vai pagar. O disponível é a sobra entre os dois, e é aqui que mora o erro clássico: limite disponível não é dinheiro seu, é dívida que você ainda pode contrair. Um cartão com R$ 32.000 de limite e R$ 19.397 de fatura aberta não tem R$ 9.002 sobrando na conta. Tem R$ 9.002 de crédito ainda não usado, o que é coisa bem diferente.
Passo 2: vá em Lançamentos e conte as parcelas, não os valores
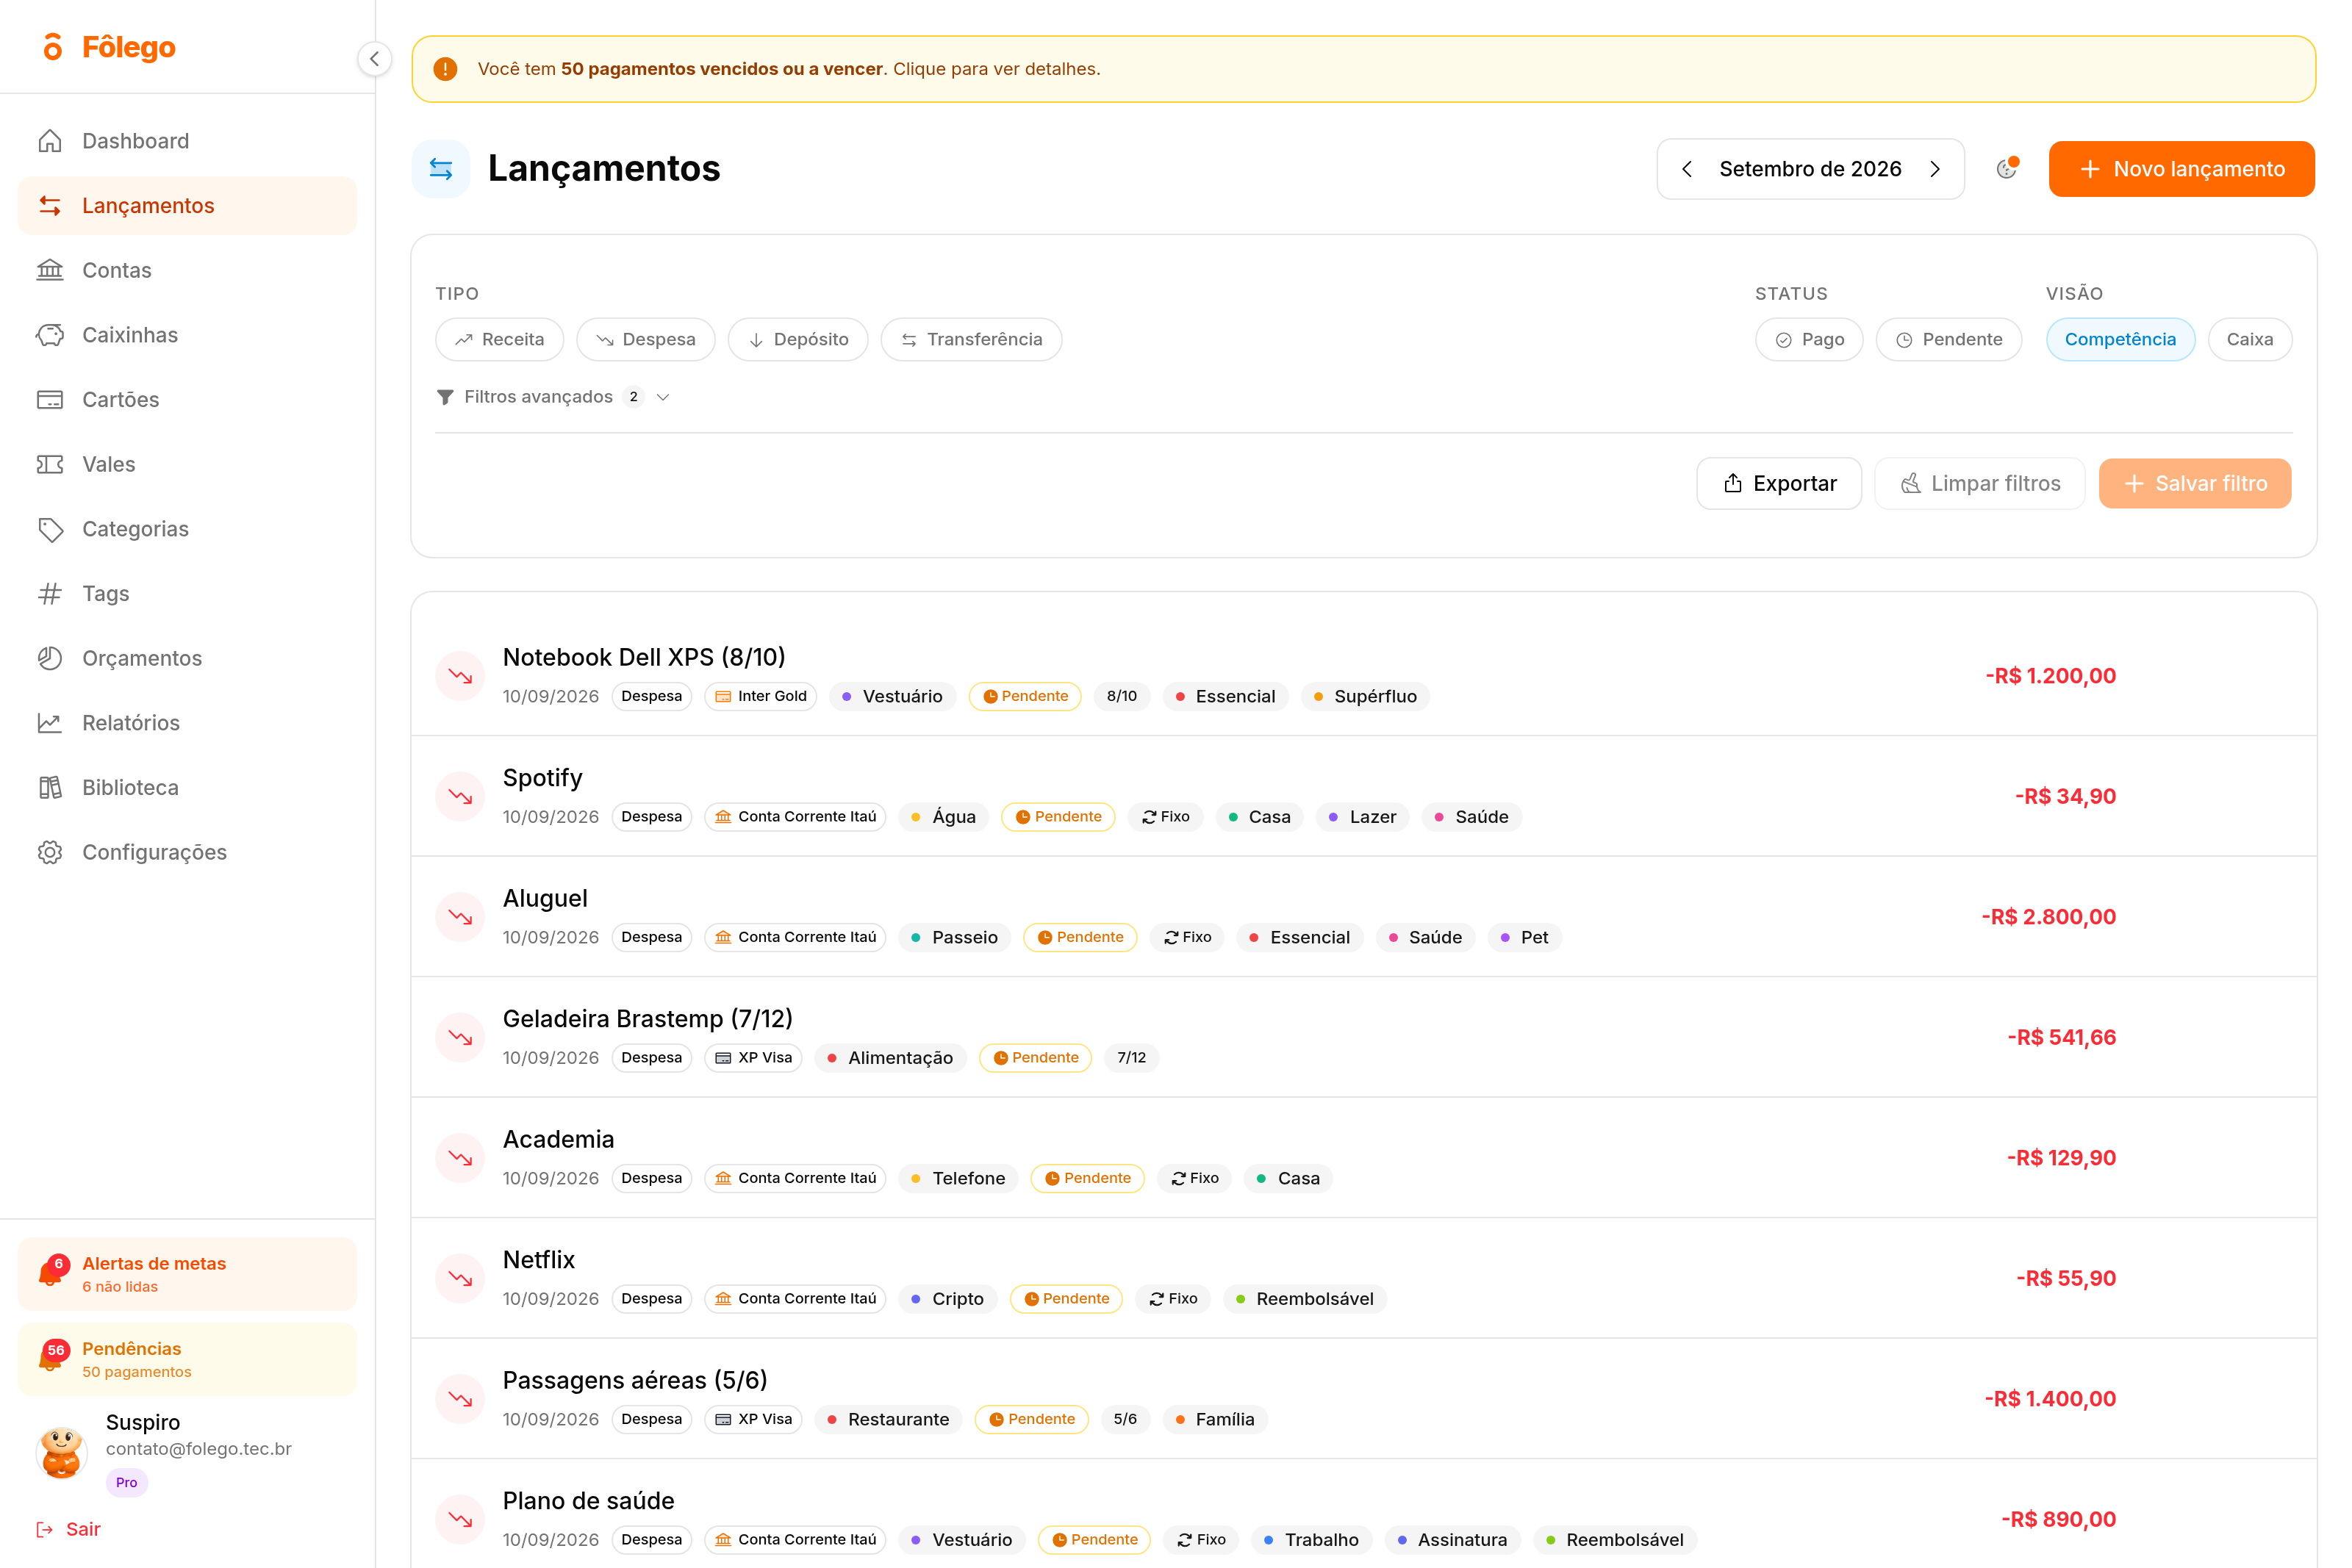
Clique em Lançamentos no menu lateral. A tela abre no mês corrente e lista tudo, com o cartão ou a conta de cada despesa ao lado. Nas compras parceladas aparece uma etiqueta curta com dois números, como 8/10 ou 5/6. Ela diz em qual parcela você está e quantas faltam.
Esse detalhe muda a leitura de uma despesa. "Notebook R$ 1.200" é um gasto. "Notebook, parcela 8 de 10" é um compromisso com data de término, e a diferença entre as duas frases é o que separa quem sabe quando vai respirar de quem só sente a fatura chegar todo mês do mesmo tamanho.
Vale fazer a conta pequena. Imagine três compras divididas em dez vezes ao longo de setembro, outubro e novembro: R$ 1.200, R$ 800 e R$ 600. Sozinha, nenhuma assusta, são R$ 120, R$ 80 e R$ 60 por mês. Em dezembro, porém, as três já estão rodando juntas, e a fatura carrega R$ 260 fixos antes de você comprar qualquer coisa. Esse valor não é uma escolha de dezembro, é uma decisão que você tomou em setembro sem perceber que estava tomando.
O recurso é a etiqueta de parcela dentro do lançamento. A vantagem é que cada parcela futura já nasce lançada no mês em que vai cair, em vez de aparecer de surpresa. O benefício é você saber, hoje, em que mês a sua fatura volta a ficar leve.
Passo 3: avance o mês e leia a fatura que ainda não existe
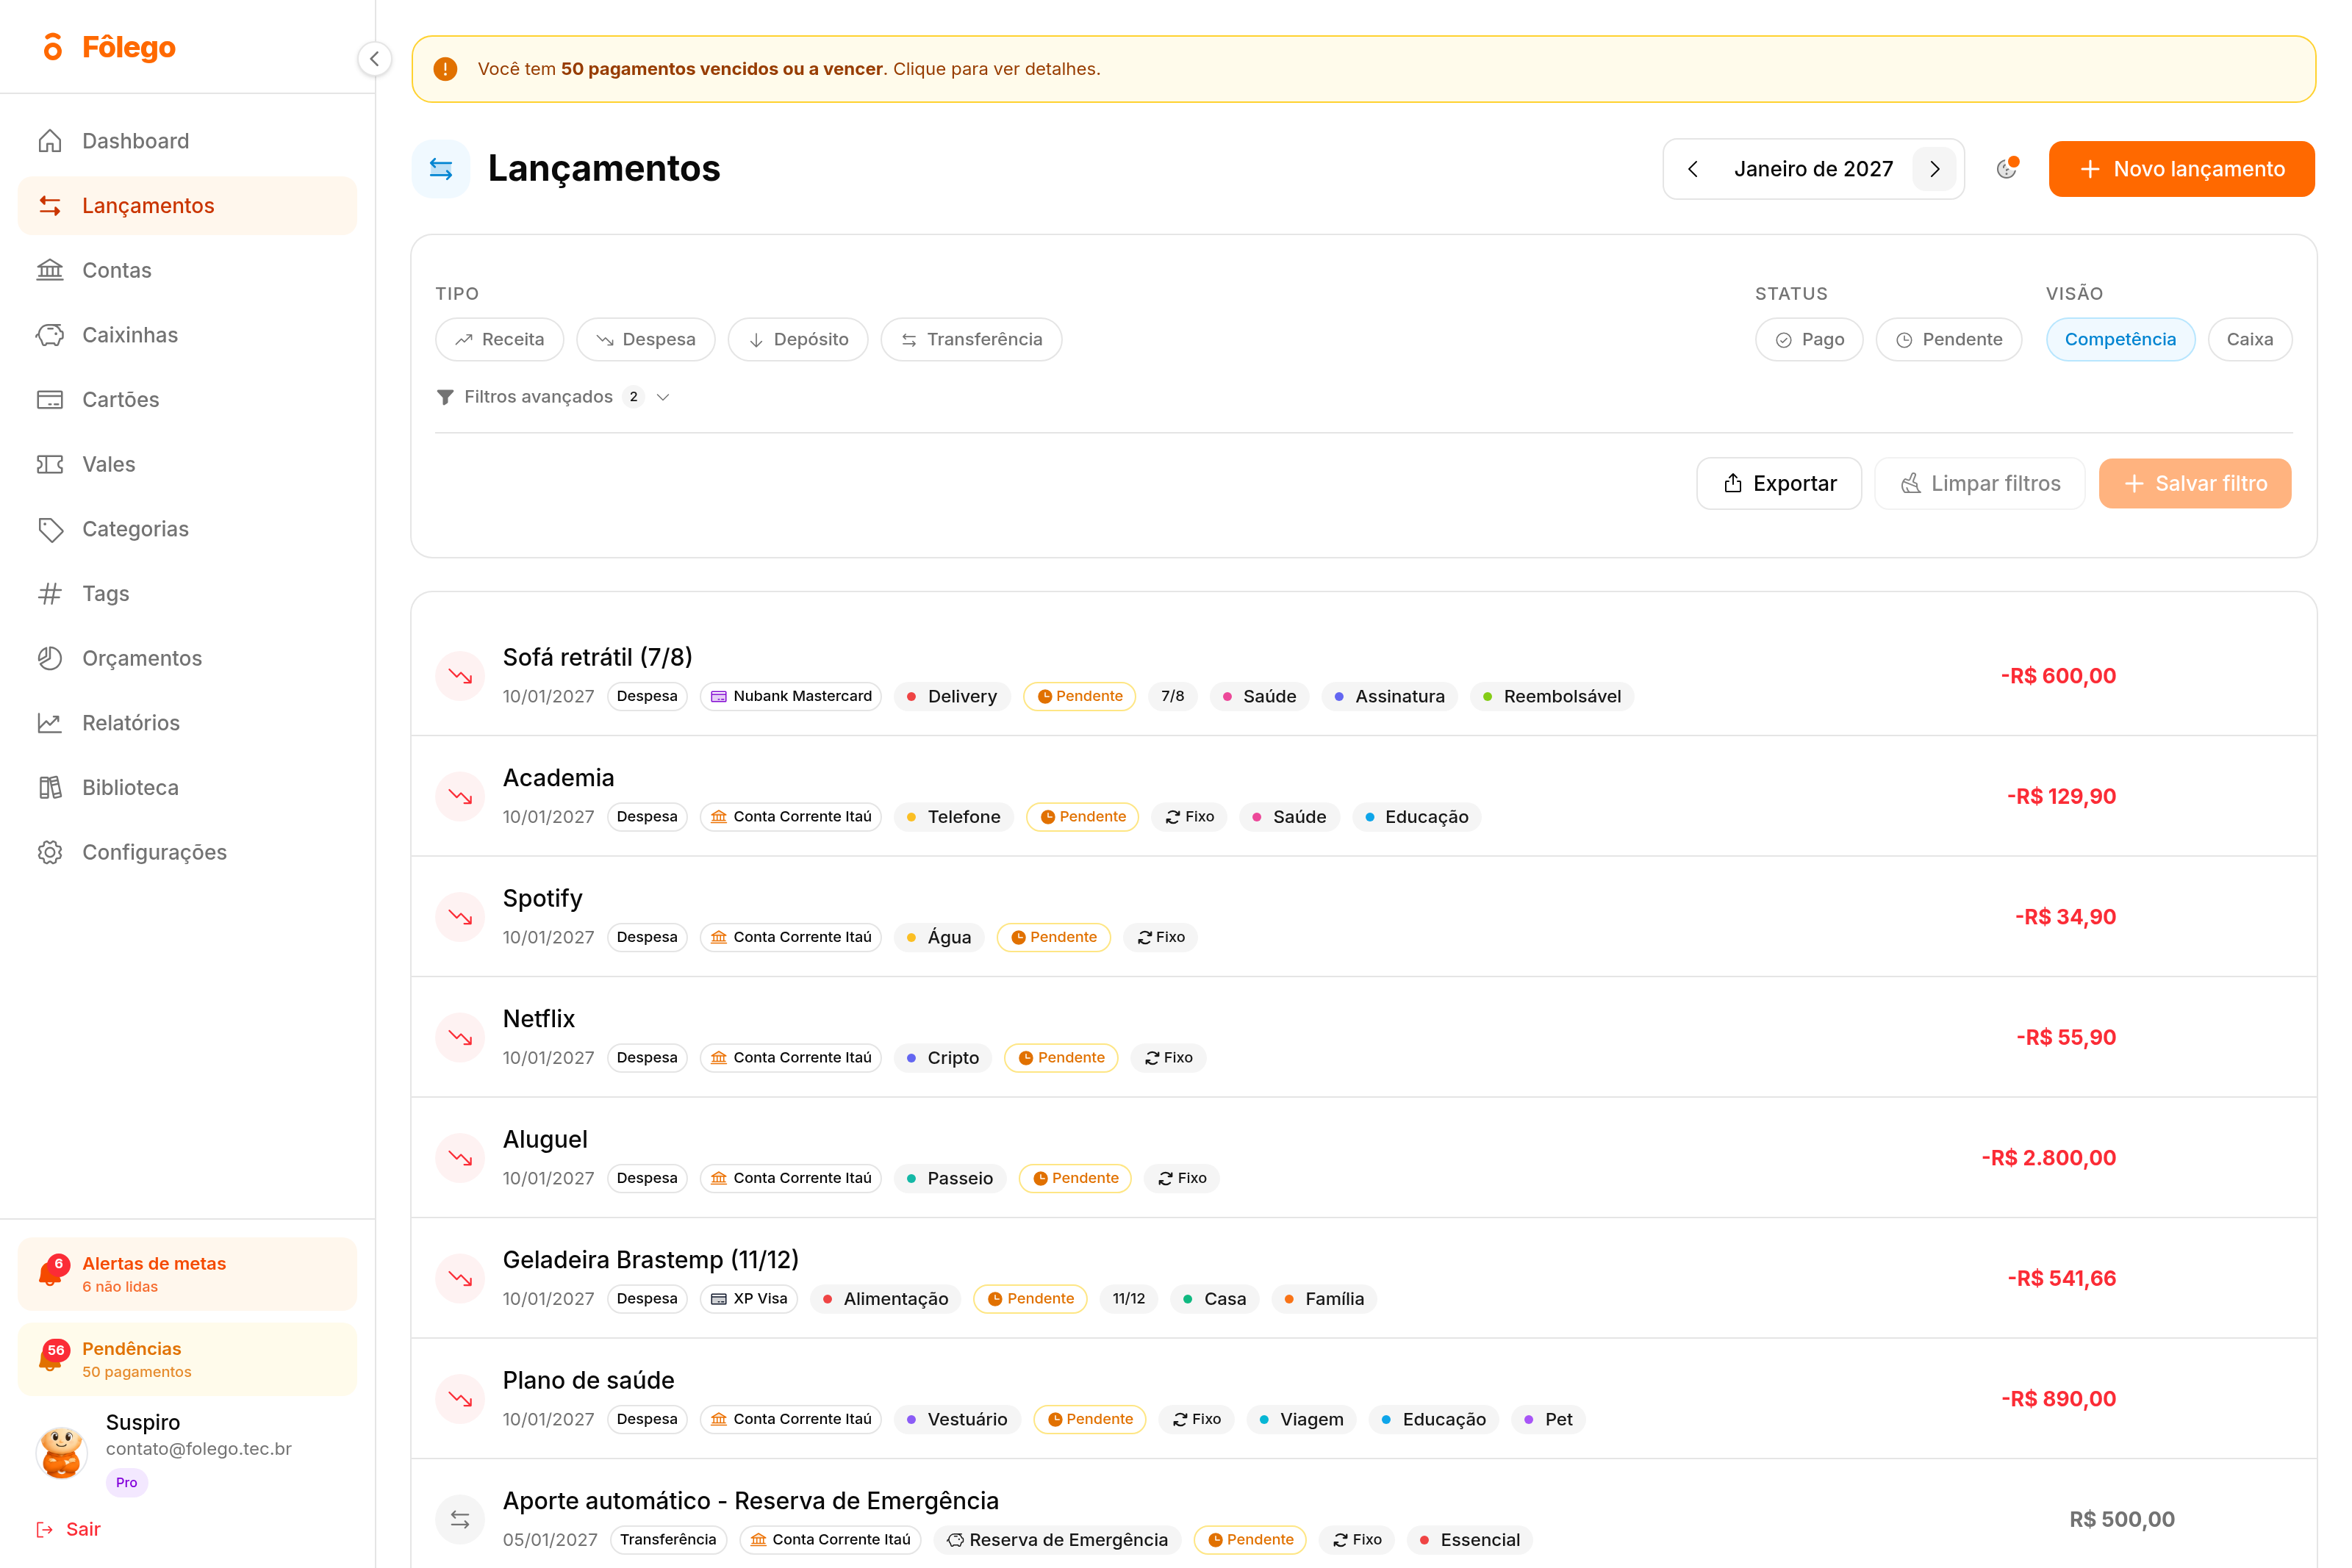
Ao lado do título Lançamentos há o nome do mês e duas setas. Clique quatro vezes na seta da direita e a tela passa a mostrar janeiro de 2027. Nenhuma dessas despesas aconteceu ainda, e mesmo assim elas já estão lá: a parcela 7 de 8 do sofá, a 11 de 12 da geladeira, o aluguel, o plano de saúde.
É esta a tela que muda a decisão. Você não está mais olhando para o que gastou, está olhando para o que já prometeu. Antes de dividir uma compra nova em dez vezes, some o que janeiro já tem marcado e pergunte se cabe mais uma linha ali dentro. É a mesma pergunta que um banco faz antes de emprestar, só que feita por você e a seu favor.
O recurso é a navegação por mês nos lançamentos. A vantagem é enxergar meses que ainda não chegaram, com as parcelas já distribuídas. O benefício é decidir sobre janeiro em setembro, quando ainda dá para mudar de ideia, em vez de descobrir em janeiro, quando só resta pagar.
O que você passa a enxergar depois disso
Com as três telas lidas na ordem, aparece um número que quase ninguém calcula: quanto da sua renda de um mês futuro já está comprometido. Some as parcelas e as contas fixas que caem em janeiro e divida pela sua renda mensal. Se der 30%, você está na média das famílias endividadas medida pela pesquisa da Confederação Nacional do Comércio em julho de 2026. Média não é meta nem diagnóstico, é só uma régua para você saber onde pisa.
Esse número importa porque a fatura do cartão não aceita pagamento parcial sem consequência. O que você deixa de pagar vira crédito rotativo, o empréstimo automático que a instituição concede para cobrir a parte que faltou, e sobre ele incidem juros. Chegar em janeiro com a fatura maior que o dinheiro disponível é justamente como esse ciclo começa, e ele começa em setembro, no caixa da loja.
Vale lembrar o que o parcelamento é de verdade. Mesmo sem juros na etiqueta, dividir uma compra é assumir uma despesa fixa por vários meses seguidos, e despesa fixa reduz a sua margem de manobra para o que você ainda não sabe que vai acontecer. Quanto mais meses da frente já estão comprometidos, menor o espaço para um imprevisto sem recorrer a crédito.
O próximo passo, hoje
Antes da próxima compra parcelada, faça o exercício completo, que leva poucos minutos: abra o Fôlego em Lançamentos, avance até janeiro de 2027, some as parcelas já marcadas e compare com a sua renda de um mês. Só depois decida em quantas vezes dividir, ou se divide. Se você ainda não usa nenhum aplicativo, o mesmo exercício cabe numa folha de papel, com uma coluna por mês até o fim das parcelas.
A decisão continua sendo sua. A diferença é tomá-la olhando para o mês em que a conta chega, e não para o mês em que a compra acontece.
Mini-glossário
- Data de fechamento: o dia em que o cartão encerra a fatura. Compras feitas depois dele entram na fatura do mês seguinte.
- Data de vencimento: o dia de pagar a fatura já fechada.
- Fatura aberta: o total que você já gastou no ciclo atual e ainda vai pagar.
- Limite disponível: o crédito que o banco ainda deixa você usar. Não é saldo, é dívida em potencial.
- Crédito rotativo: o empréstimo automático que cobre a parte da fatura que você não pagou, com juros sobre o valor que ficou.
- Comprometimento de renda: a fatia da sua renda mensal já prometida a dívidas antes de o mês começar.
Fontes
- Agência Brasil, com dados da Pesquisa de Endividamento e Inadimplência do Consumidor da Confederação Nacional do Comércio, referência de julho de 2026, divulgada em 6 de agosto de 2026: https://agenciabrasil.ebc.com.br/economia/noticia/2026-08/cnc-endividamento-das-familias-sobe-para-82-mas-inadimplencia-cai
- Confederação Nacional do Comércio, página oficial da Pesquisa de Endividamento e Inadimplência do Consumidor: https://pesquisascnc.com.br/pesquisa-peic/
- Banco Central do Brasil, Glossário Simplificado de Termos Financeiros, definições de crédito rotativo e fatura: https://www.bcb.gov.br/pre/pef/port/glossario_cidadania_financeira.pdf
- Telas do aplicativo Fôlego capturadas em 6 de setembro de 2026 em conta de demonstração: https://app.folego.tec.br