Parcelar no cartão sem juros: por que a conta pode virar contra você
O parcelamento sem juros não é vilão, mas some da sua vista e compromete faturas que ainda nem chegaram. Veja onde mora o risco e como saber se a compra realmente cabe no seu bolso.

Você chega ao caixa, o preço assusta, e então vem a pergunta mágica: "em quantas vezes?". De repente aquele R$ 1.200 vira doze parcelas de R$ 100, e o alívio é imediato. A compra coube. O problema é que ela não coube hoje, e sim nas suas próximas doze faturas, e você provavelmente já esqueceu disso antes de sair da loja.
O parcelamento não é vilão. Ele é uma das ferramentas mais úteis que o cartão oferece, e às vezes é a decisão certa. O risco não está em usar, e sim em não enxergar o que você já usou. É sobre isso que vamos conversar.
O "sem juros" que custa caro
Parcelamento sem juros quer dizer que você paga pelo produto o mesmo valor à vista, só que dividido no tempo. Não há um centavo de juro embutido. Até aqui, tudo verdade.
Só que "sem juros" não é a mesma coisa que "sem risco". O risco de uma compra parcelada não é o custo dela, é o compromisso que ela cria. Cada parcela é uma promessa que você faz para um "você do futuro", aquele que vai receber a fatura daqui a três, seis, doze meses. E esse você do futuro tem uma renda parecida com a de hoje, mas com uma fatia já reservada antes mesmo de o mês começar.
A fatura futura já está comprometida (e você não sente)
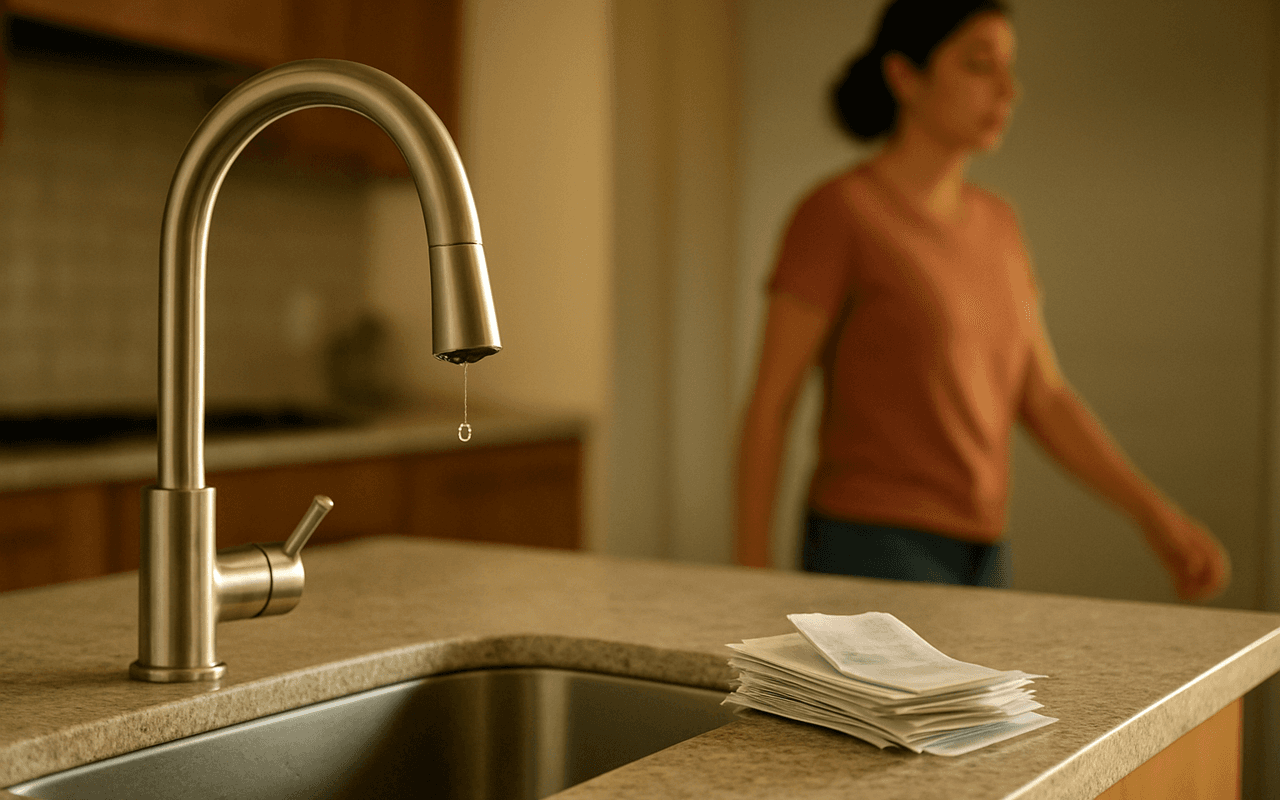
Pense numa torneira que você abre hoje e esquece pingando. Cada compra parcelada é um pingo que cai, todo mês, nas suas próximas faturas. Um pingo só não enche nada. O problema é quando são vários, abertos em momentos diferentes, todos pingando ao mesmo tempo no mesmo balde.
Veja como isso acontece sem drama nenhum. Em janeiro, você parcela um celular de R$ 1.200 em 12 vezes de R$ 100. Em fevereiro, um eletrodoméstico de R$ 600 em 6 vezes de R$ 100. Em março, uma viagem de R$ 900 em 9 vezes de R$ 100. Nenhuma dessas compras pareceu grande no momento. Mas, a partir de março, R$ 300 de toda fatura já estão comprometidos, antes de você comprar um pãozinho sequer no mês.
Esse é o ponto cego do parcelamento. O preço à vista você sente na hora. As parcelas futuras, não. Elas viram um custo invisível que reduz, mês a mês, o quanto você realmente tem livre para viver e para imprevistos.
O buraco no fim do parcelamento: o rotativo do cartão
Quando as parcelas se acumulam e a fatura fica maior do que você consegue pagar, aparece a saída mais perigosa de todas: pagar só uma parte e deixar o resto para depois. Nesse instante você entra no crédito rotativo, que é o empréstimo automático que o banco faz para cobrir o que faltou da sua fatura. É o crédito mais caro que existe à venda para uma pessoa comum.
Quanto custam o rotativo e o parcelamento da fatura
Os números do Banco Central não deixam dúvida. Em fevereiro de 2026, o rotativo do cartão de crédito cobrava, em média, 435,9% ao ano das pessoas físicas. Traduzindo para o mês, isso equivale a algo perto de 15% a cada 30 dias. Uma fatura de R$ 1.000 que cai no rotativo ganha cerca de R$ 150 de juros em um único mês.
O rotativo, por regra, dura no máximo 30 dias. Passado esse prazo, o banco é obrigado a oferecer o parcelamento do valor da fatura, que sai mais barato, mas ainda salgado. Foram 200,2% ao ano em média no mesmo fevereiro de 2026, também segundo o Banco Central. Mais barato que o rotativo não é o mesmo que barato.
O teto de 100%: até onde a dívida pode crescer
Existe uma trava que protege você aqui, e vale conhecer. Desde 3 de janeiro de 2024, por força da Lei 14.690/2023, o total cobrado de juros e encargos no rotativo e no parcelamento da fatura não pode passar de 100% do valor original da dívida. Em português comum: essa dívida específica não pode mais do que dobrar. Aqueles R$ 1.000 podem virar, no limite, R$ 2.000 em cobranças, e param por aí.
É uma proteção importante, não um consolo. Dobrar uma dívida ainda é péssimo negócio. A trava existe para impedir a catástrofe, não para tornar o rotativo aceitável.
Um teste simples antes de dividir a compra
Antes de responder "em quantas vezes", faça uma conta rápida, de cabeça mesmo. Some o valor da nova parcela às parcelas que você já tem caindo nas próximas faturas. Esse total é o quanto do seu mês seguinte já está vendido. Se, mesmo com essa soma, ainda sobra folga confortável na sua renda, o parcelamento cabe. Se a soma deixa você no limite, a compra ainda não é sua, é do seu cartão.
Vale um segundo hábito: só parcele o que você conseguiria, em último caso, pagar à vista. O parcelamento então vira uma escolha de organização, não uma muleta para comprar o que não cabe.
Como usar o parcelamento a seu favor
O recado não é fugir do parcelamento. É enxergá-lo. As famílias brasileiras terminaram 2025 com 29,2% da renda comprometida com dívidas, na média medida pelo Banco Central. Boa parte disso são parcelas silenciosas como as do exemplo, dinheiro do futuro que já foi gasto sem ninguém sentir.
Comece hoje por um gesto pequeno: abra a fatura do seu cartão e anote, numa folha ou no aplicativo, quanto das próximas faturas já está comprometido com parcelamentos em aberto. Só de ver esse número, você recupera a parte mais importante da sua vida financeira, que é a visão. E, com ela, a próxima resposta ao "em quantas vezes?" passa a ser sua, não do impulso.
Glossário rápido
Parcelamento sem juros: dividir uma compra em várias faturas pagando o mesmo valor que pagaria à vista, sem juro embutido.
Rotativo: o empréstimo automático e caríssimo que o banco faz quando você paga menos que o total da fatura. Dura até 30 dias.
Parcelamento da fatura: a opção que o banco oferece depois do rotativo, para dividir o valor devido. É mais barata que o rotativo, mas ainda cara.
Comprometimento de renda: a fatia do que você ganha por mês que já está reservada para pagar dívidas antes de o mês começar.
Teto de 100%: regra em vigor desde 2024 que impede a dívida do rotativo e do parcelamento da fatura de mais do que dobrar.