Como ver no Fôlego o que ainda vai vencer e quanto do seu saldo já tem dono
A Peic de agosto de 2026, divulgada pela CNC em 10 de setembro, mostrou que o atraso médio das famílias com contas vencidas chegou a 65 dias. Veja o passo a passo, com as telas reais do Fôlego, para enxergar hoje o que só vence depois.

Você abre o aplicativo do banco no dia 10 e lê R$ 1.000 de saldo. Parece folga. Só que o aluguel vence no dia 15, a luz no dia 20 e a assinatura no dia 25. O dinheiro está lá, mas boa parte dele já tem dono.
Essa confusão entre saldo e sobra tem um tamanho medido. A Peic, a pesquisa mensal de endividamento e inadimplência do consumidor feita pela Confederação Nacional do Comércio, mostrou que em agosto de 2026 29,9% das famílias brasileiras tinham alguma conta em atraso. Divulgada em 10 de setembro de 2026, a pesquisa registrou também o tempo médio desse atraso: 65 dias.
Sessenta e cinco dias não é esquecimento de um fim de semana. É uma conta que ninguém viu chegando, e que por isso não entrou em nenhuma decisão do mês. O passo a passo abaixo mostra como enxergar, hoje, o que só vence depois.
Passo 1: separe o que já saiu do que ainda vai sair
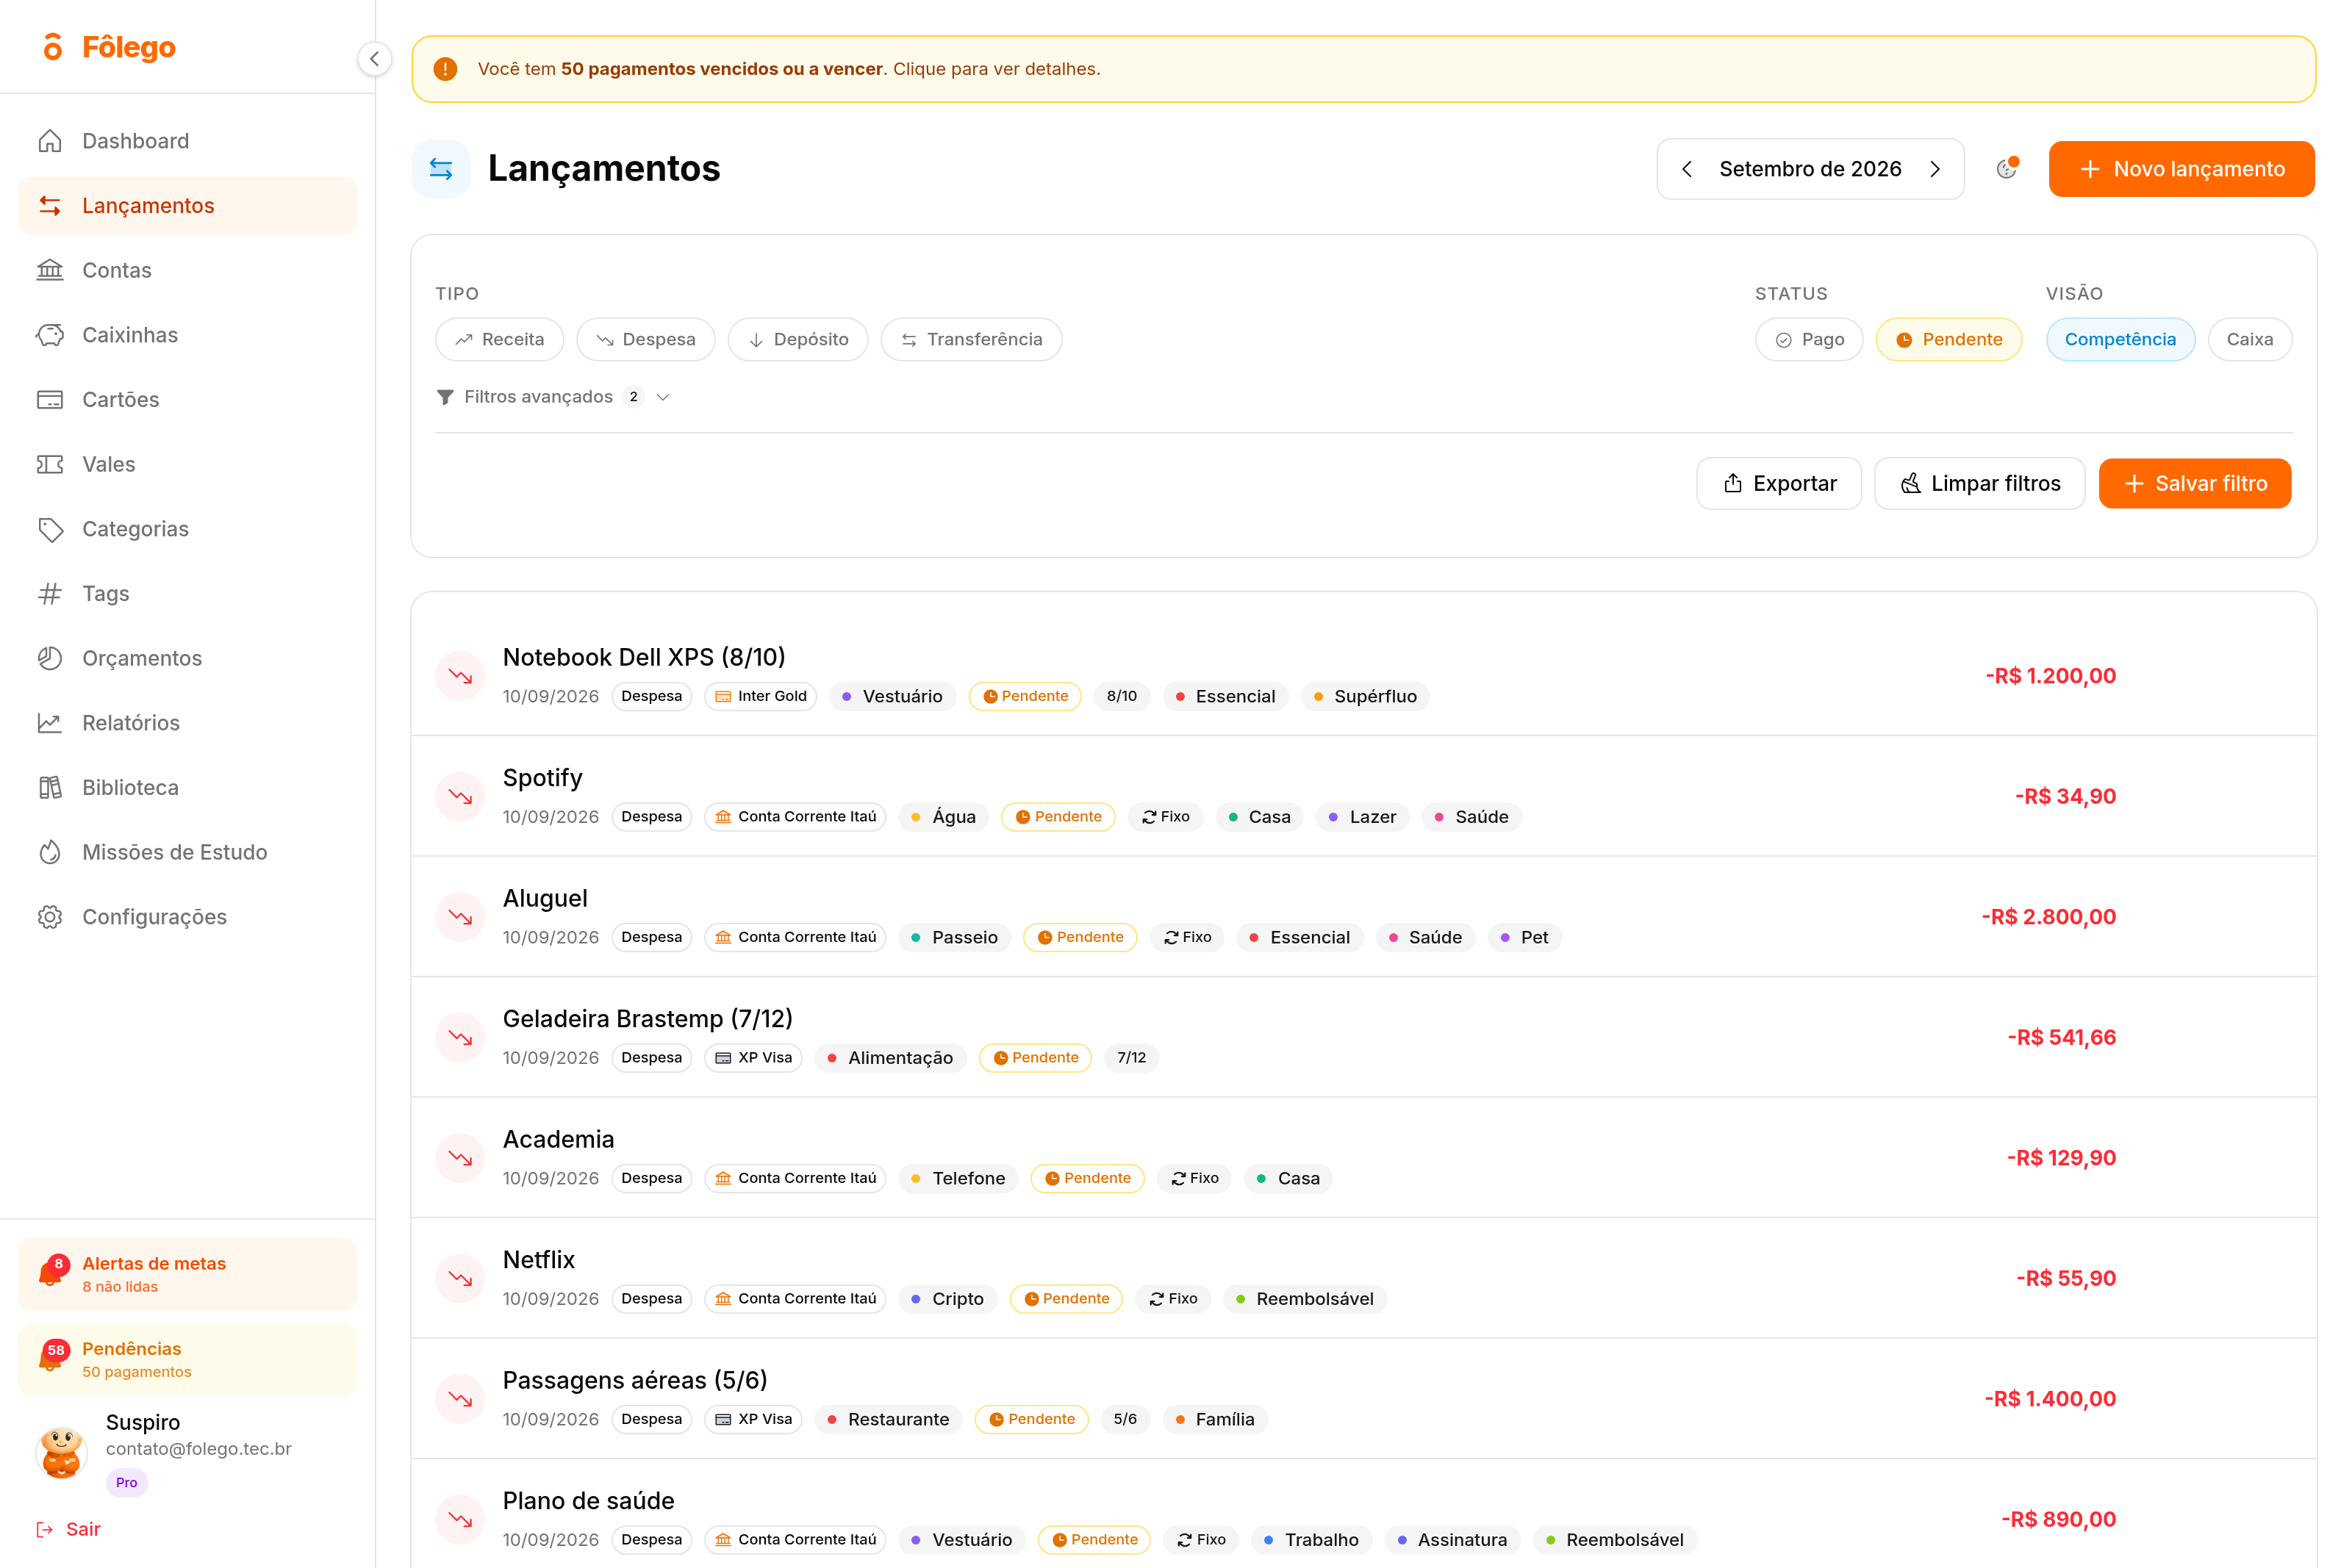
Abra Lançamentos e, no bloco de filtros, toque em Pendente dentro de STATUS. A lista deixa de misturar duas coisas muito diferentes: o dinheiro que já saiu da conta e o dinheiro que ainda vai sair.
O recurso é o filtro de status. A vantagem é ver as duas categorias separadas em um toque. O benefício é você responder, antes de decidir uma compra, a única pergunta que importa no dia 10: do que está na conta, quanto ainda não é meu.
Essa separação existe fora do aplicativo e vale a pena mesmo se você nunca abrir um. Pegue o saldo de hoje, liste as contas que vencem antes do seu próximo dinheiro entrar e subtraia. O resultado é o seu saldo livre. O erro que isso evita é o mais comum de todos, tratar saldo bancário como sobra.
Passo 2: troque a visão de Competência para Caixa
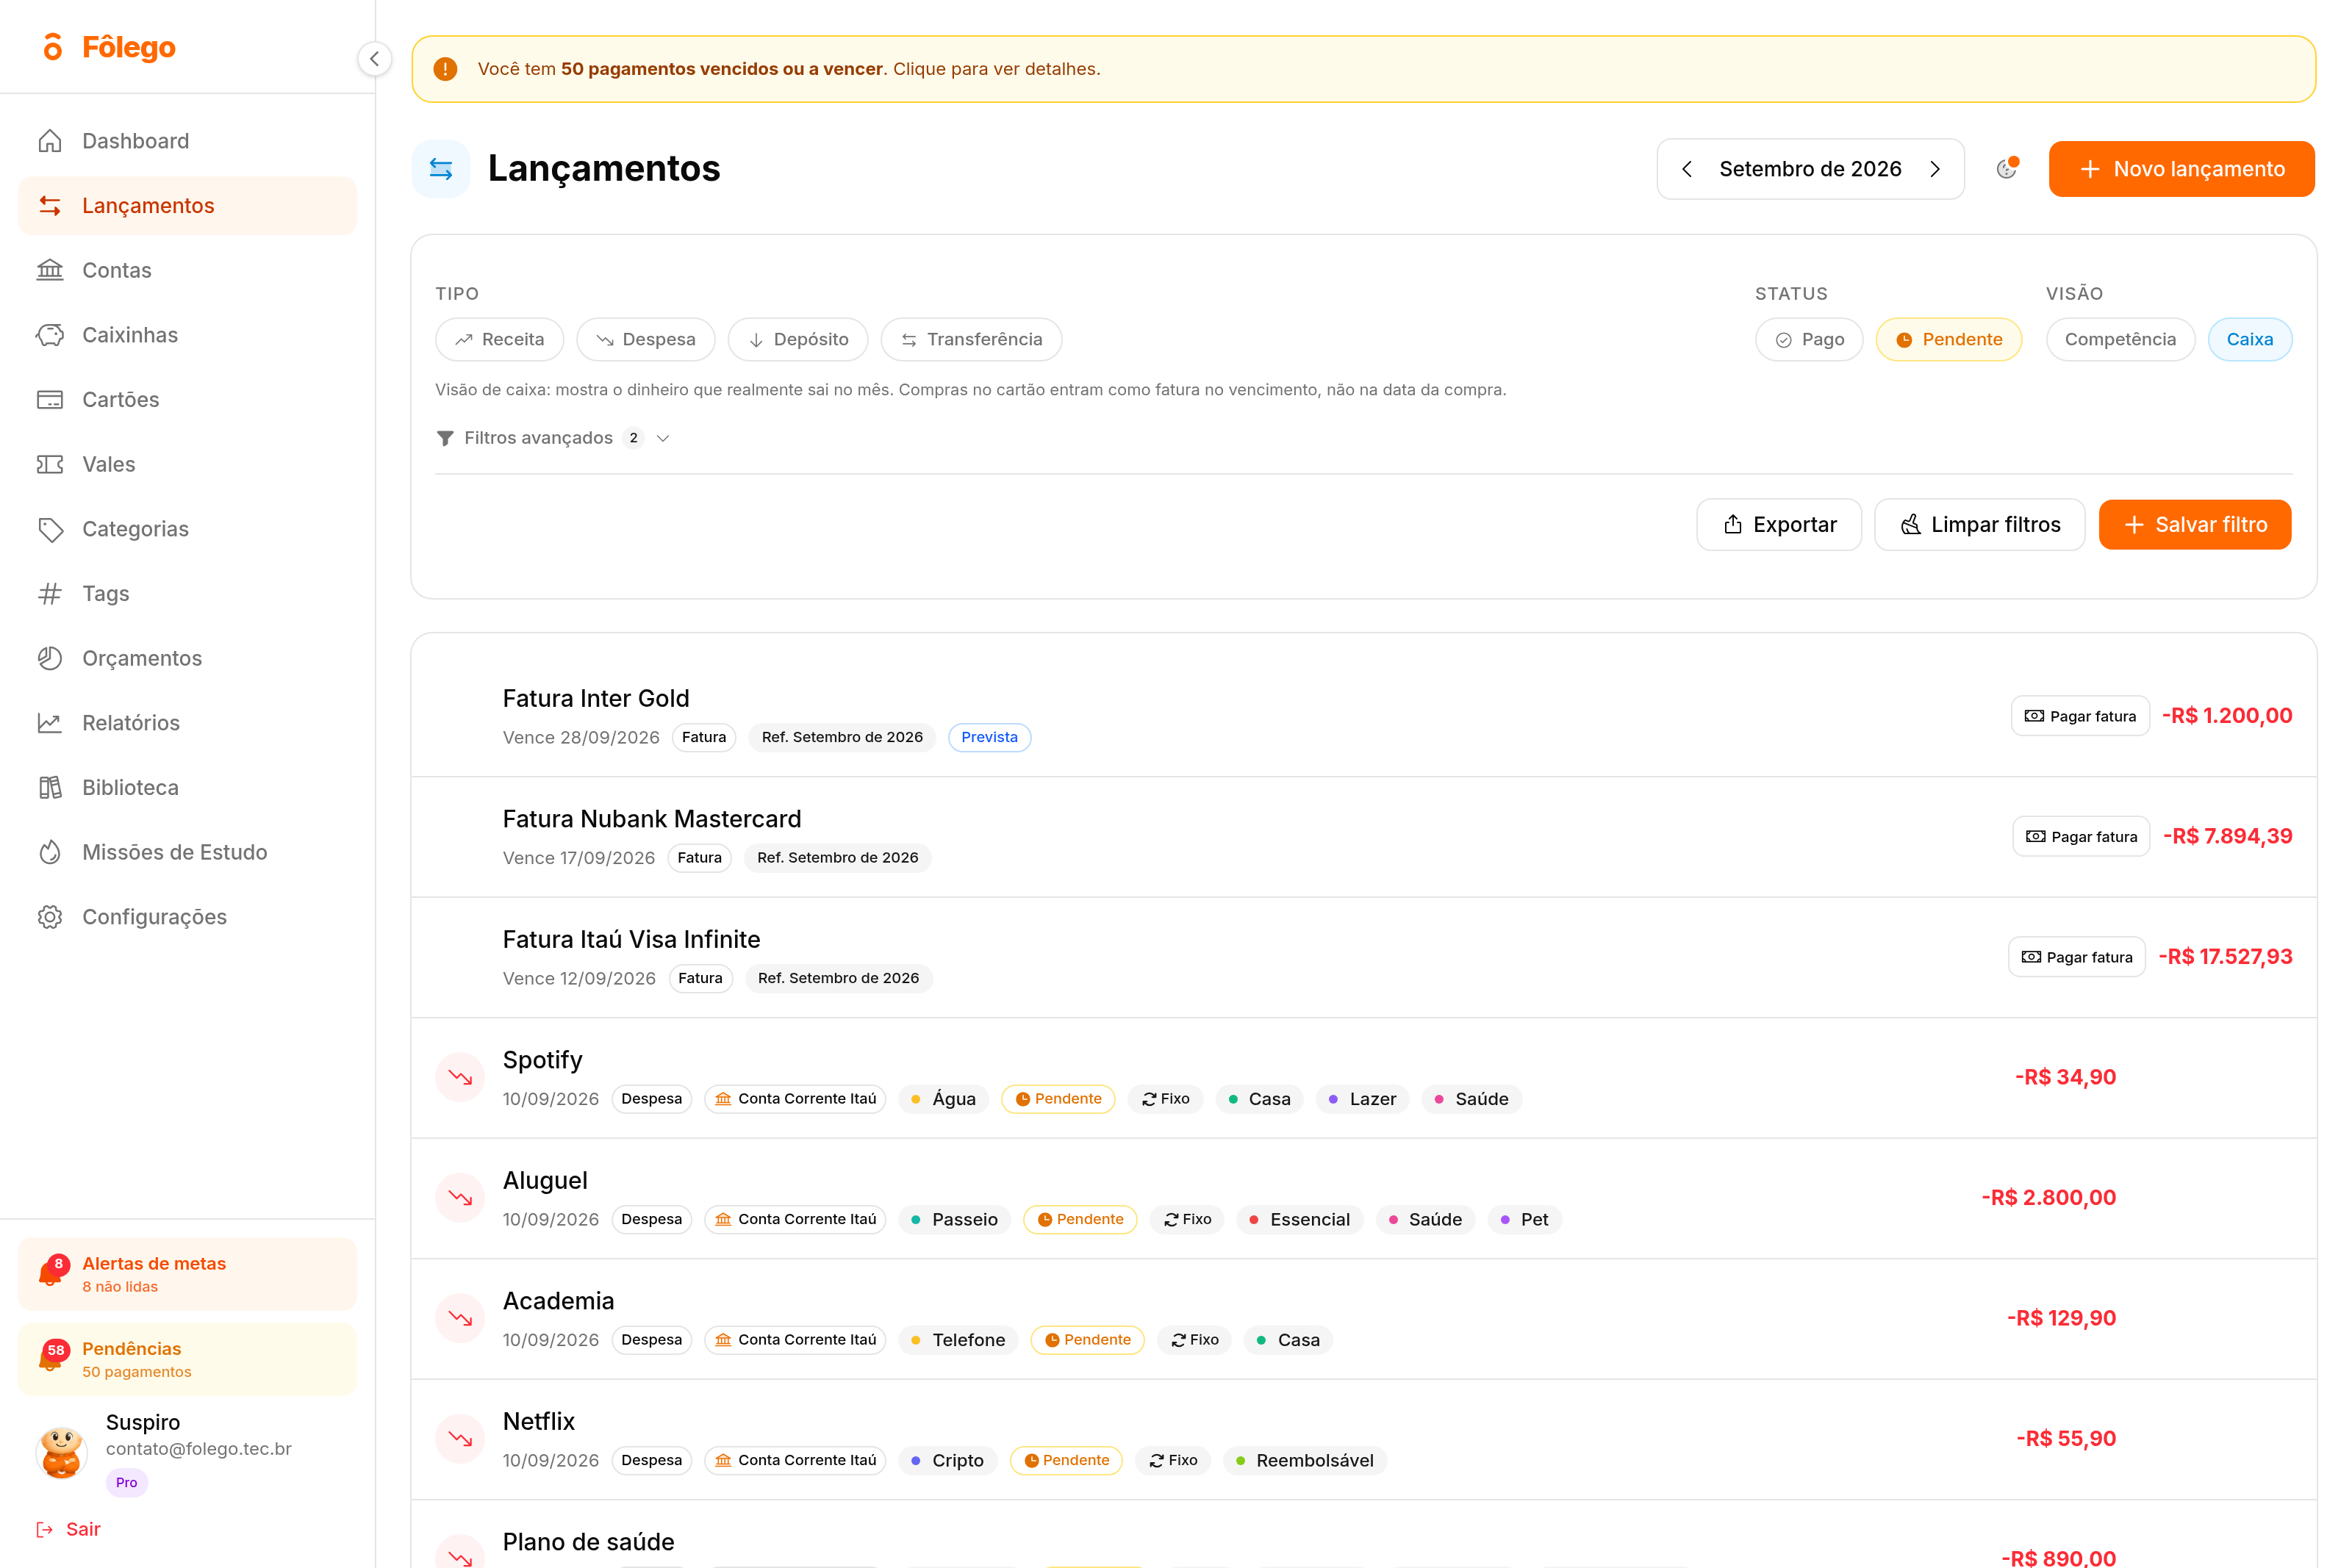
Do lado direito dos filtros há duas palavras que parecem técnicas e resolvem uma dúvida bem prática, Competência e Caixa. Competência é o mês a que a despesa pertence, o mês em que você comprou. Caixa é o mês em que o dinheiro efetivamente sai da conta.
Clicando em Caixa, o próprio aplicativo explica a diferença numa linha acima da lista: a visão de caixa mostra o dinheiro que realmente sai no mês, e compras no cartão entram como fatura no vencimento, não na data da compra. Repare no que muda na tela: as faturas passam a aparecer como uma linha só, cada uma com a sua data de vencimento.
A decisão que isso destrava é a de calendário. Uma compra feita hoje no cartão não tira nada da sua conta hoje, ela tira no vencimento da fatura, e as parcelas seguintes nos meses adiante. Quem planeja pela data da compra acha que o mês está tranquilo. Quem planeja pela data do débito descobre que o aperto foi apenas adiado.
Passo 3: abra Notificações e olhe a aba Pendências
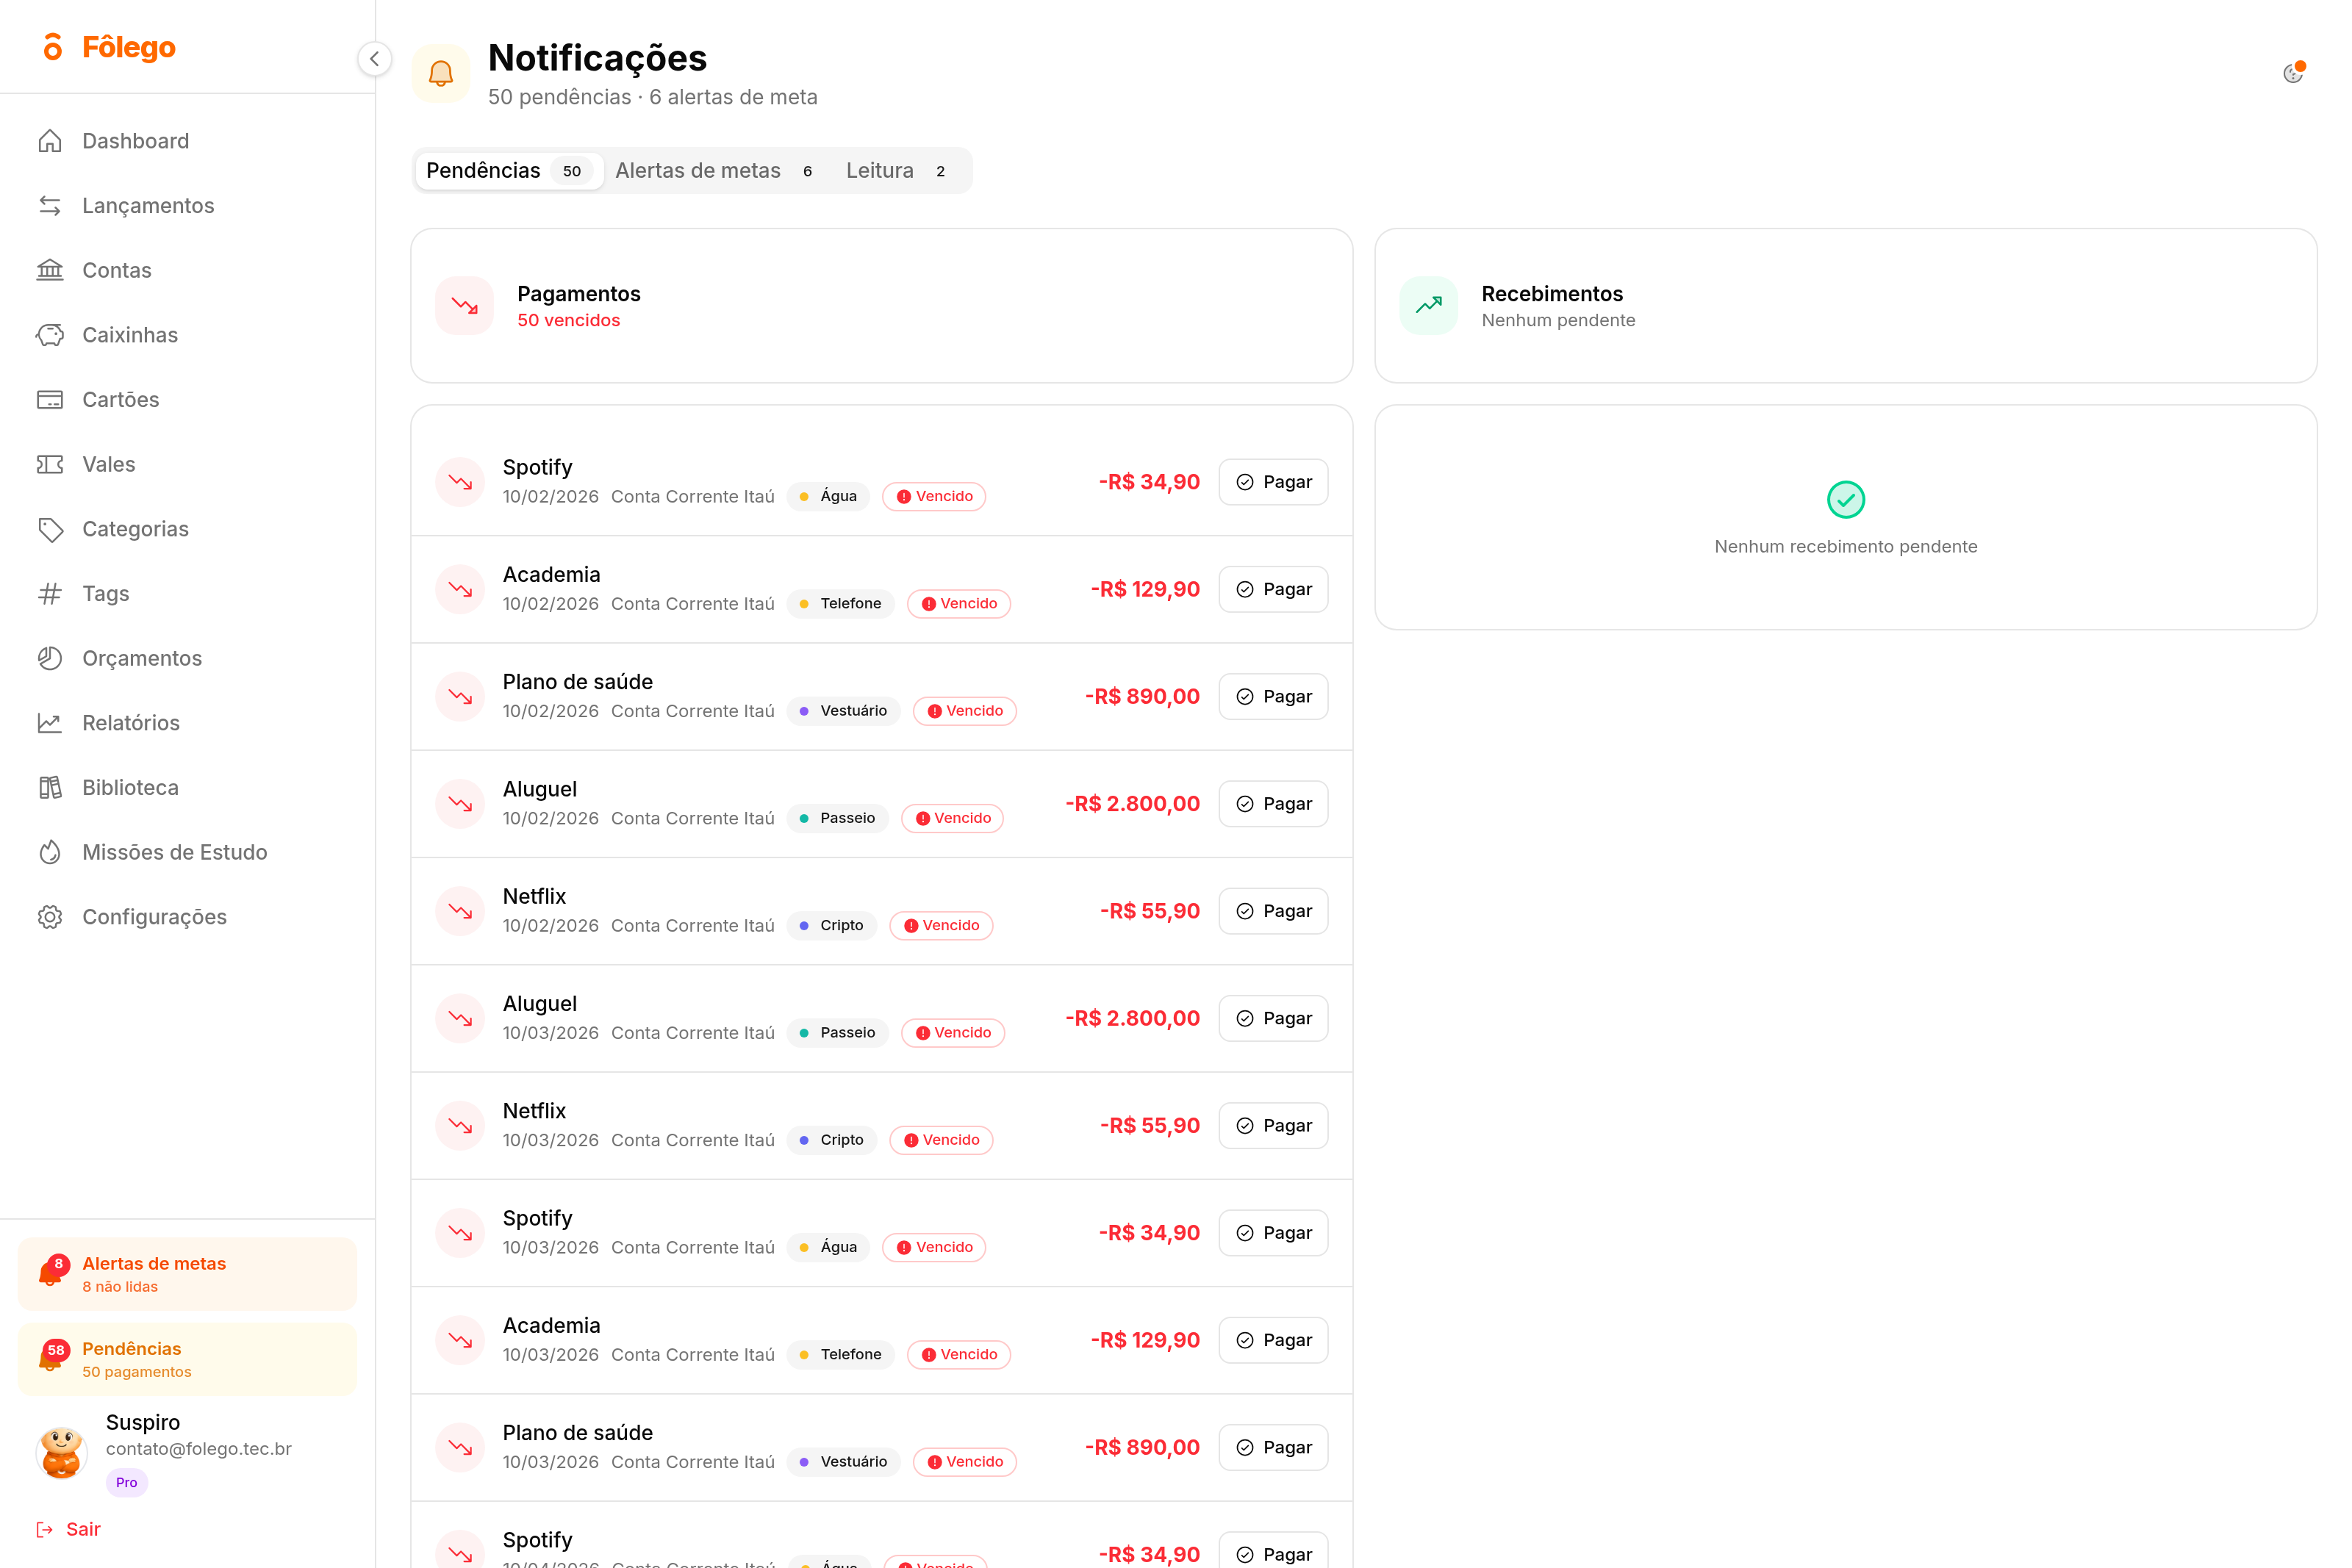
No menu lateral, Pendências abre a lista de pagamentos vencidos ou a vencer, cada um com a data, a conta de onde vai sair e um botão Pagar ao lado. Os que já passaram da data ganham a etiqueta Vencido.
Aqui entra uma informação que vale dinheiro de verdade. Quando a conta vira atraso, ela deixa de custar só o valor dela. O Código de Defesa do Consumidor limita a multa por atraso a 2% da prestação, um teto que vale desde a Lei 9.298, de 1996, e a esse valor ainda se somam os juros de mora previstos no contrato e a correção do período.
Faça a conta pequena: uma conta de R$ 300 esquecida rende, de multa, no máximo R$ 6. Seis reais não derrubam ninguém, e é justamente aí que mora a armadilha. O custo alto raramente é a multa, é a sequência. A conta esquecida volta no mês seguinte ao lado da nova, e de repente duas vencem no mesmo dia, num mês em que você já tinha combinado outras coisas com aquele dinheiro. É assim que o atraso de uma semana vira o atraso médio de 65 dias que a Peic mediu.
Passo 4: volte ao início e leia os dois cards de vencimento
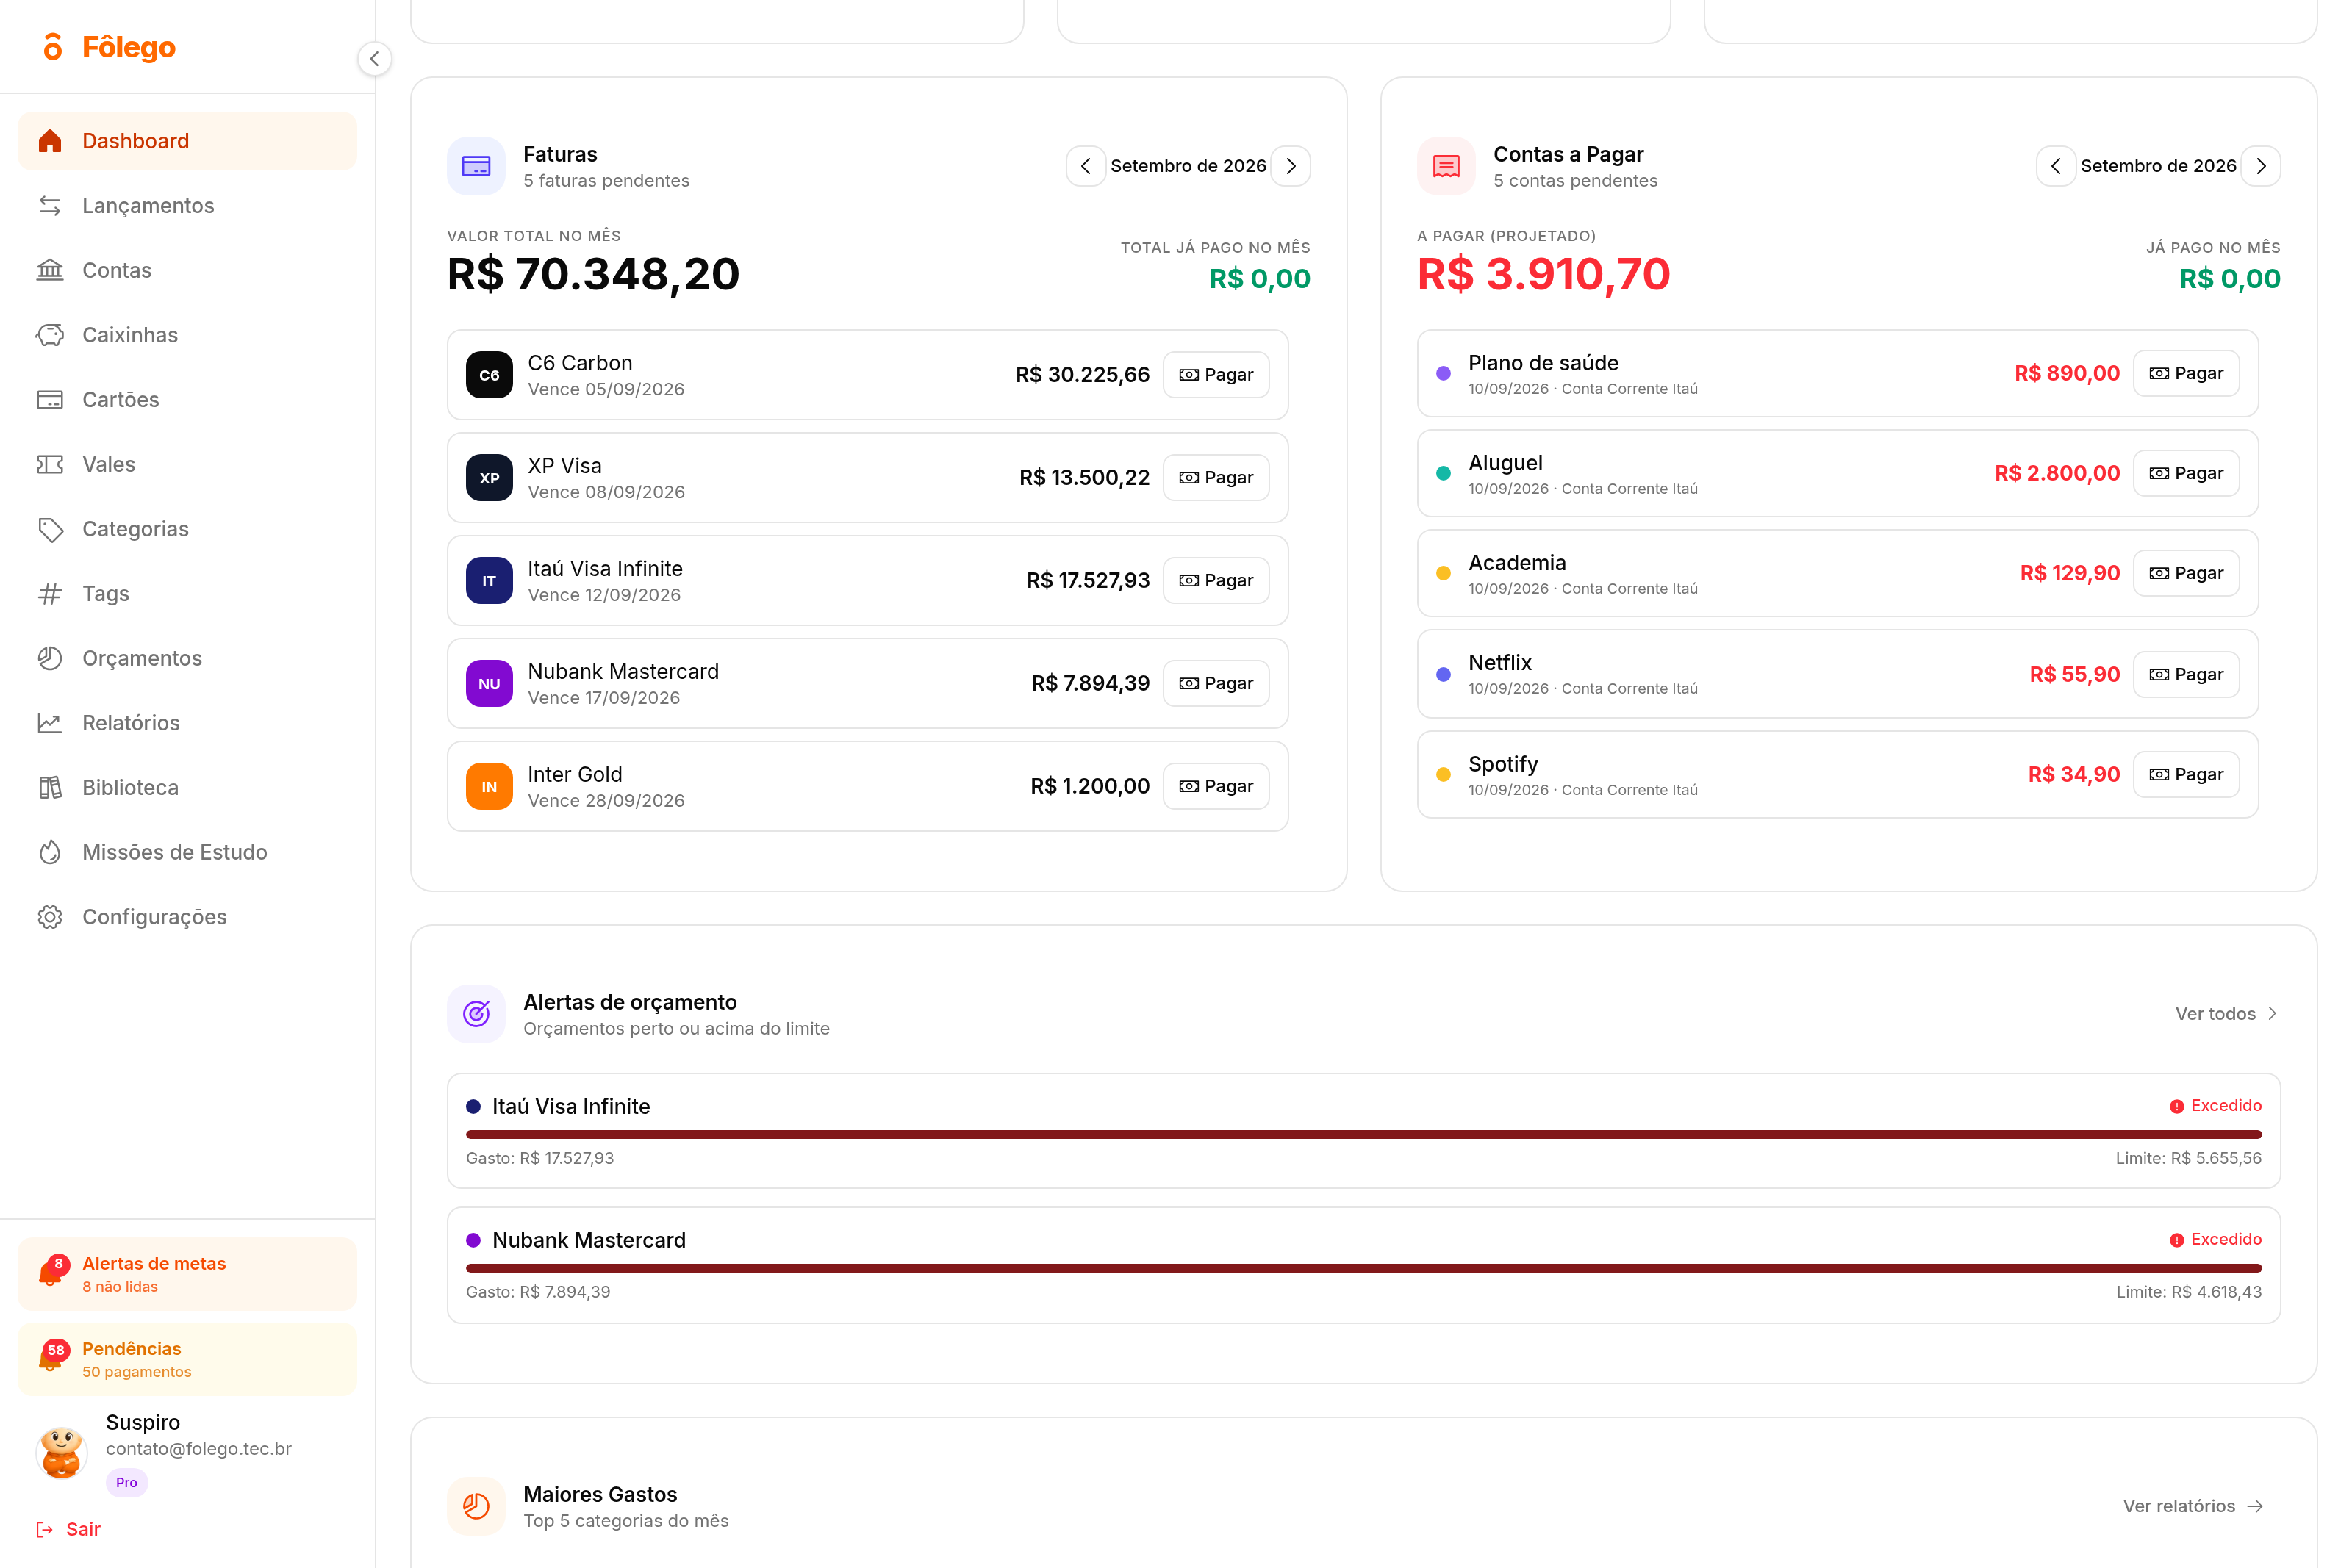
Na tela inicial, role até os cards Faturas e Contas a Pagar. Um traz o total das faturas de cartão do mês, o outro traz o valor a pagar projetado das contas comuns, e os dois mostram, ao lado, quanto já foi pago no mês. As setas ao lado do nome do mês avançam para o mês seguinte.
Manter essas duas listas separadas não é capricho de organização, é leitura financeira. A conta de consumo é de um mês só e vence uma vez. A fatura do cartão é um pacote que junta compras de meses diferentes, inclusive parcelas de coisas que você já esqueceu que comprou. Somar tudo num número só esconde exatamente a parte que mais cresce sem você perceber.
A decisão que este passo destrava é quanto deixar parado na conta até o fim do mês. O erro que ele evita é levar para a reserva, no dia 12, um dinheiro que vai fazer falta no dia 28, e ter que trazer de volta com pressa.
O que a tela passa a dizer depois
Antes, a resposta à pergunta "quanto eu tenho" era um número só, o saldo. Depois de marcar os vencimentos, ela vira duas.
Saldo na conta no dia 10: R$ 1.000. Pendentes até o dia 30: aluguel de R$ 600, luz de R$ 150 e assinatura de R$ 50, somando R$ 800. Livre de verdade: R$ 200. O saldo não mudou, mudou o que você sabe sobre ele.
O efeito fica maior com o tempo, e é por isso que dezembro e janeiro costumam surpreender. A parcela que você aceitou em setembro não aparece no saldo de setembro. Ela aparece na fatura de outubro, na de novembro e assim por diante. Quem só olha o saldo de hoje está sempre lendo o mês errado.
O próximo passo, ainda hoje
Escolha uma coisa só para fazer agora: liste as contas que vencem antes da sua próxima entrada de dinheiro e subtraia do saldo atual. Numa folha de papel já funciona. No Fôlego, esse número aparece pronto no filtro Pendente e nos cards de vencimento da tela inicial, e continua certo no mês seguinte se você marcar cada conta como paga quando ela sair.
Não é uma promessa de sobrar mais dinheiro no fim do mês. É outra coisa, mais modesta e mais útil: parar de descobrir a conta no dia em que ela já venceu.
Mini-glossário
- Lançamento pendente: uma despesa já registrada, com data marcada, que ainda não saiu da conta.
- Regime de competência: a despesa é contada no mês em que ela aconteceu, mesmo que o pagamento seja depois.
- Regime de caixa: a despesa é contada no mês em que o dinheiro sai da conta de verdade.
- Multa de mora: o acréscimo cobrado por atraso, limitado a 2% da prestação nas relações de consumo.
- Saldo livre: o que resta do saldo depois de descontar tudo o que já tem data marcada para sair.
Fontes
- CNC, Confederação Nacional do Comércio de Bens, Serviços e Turismo, Peic de agosto de 2026, divulgada em 10 de setembro de 2026, com 29,9% das famílias com contas em atraso e tempo médio de atraso de 65 dias: https://portaldocomercio.org.br/acoes-institucionais/cnc-mais-endividadas-do-que-a-media-familias-de-menor-renda-lideram-avanco-na-inadimplencia-em-agosto/
- CNC, Peic, metodologia e série mensal da pesquisa desde janeiro de 2010: https://pesquisascnc.com.br/pesquisa-peic/
- Presidência da República, Código de Defesa do Consumidor, Lei 8.078 de 1990, artigo 52, parágrafo 1º, com a redação dada pela Lei 9.298 de 1996, que limita a multa de mora a 2% do valor da prestação: https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm
- Telas do aplicativo Fôlego capturadas em 14 de setembro de 2026 em uma conta de demonstração, com dados fictícios.