Portabilidade de crédito: como levar o seu empréstimo para o banco que cobra menos
O mesmo empréstimo tem preços muito diferentes de um banco para outro. Desde fevereiro de 2026 dá para pedir a portabilidade pelo celular, e o prazo caiu para até três dias úteis. Veja o que conferir antes de trocar a sua dívida de casa.

O Banco Central reduziu para até três dias úteis o prazo da portabilidade feita pelo Open Finance, e o crédito consignado entra na fila em novembro de 2026. Veja o que conferir antes de pedir a sua.
A parcela do empréstimo sai da sua conta todo mês, sempre no mesmo dia, e a essa altura você nem repara mais nela. Agora responda rápido, sem abrir o aplicativo: qual é a taxa de juros que você paga nesse contrato? Se a resposta não veio, você não é exceção. E é justamente aí que costuma escapar um dinheiro que não precisava sair do seu bolso.
O preço do mesmo empréstimo muda muito de uma instituição para outra. Entre 17 e 21 de agosto de 2026, o Banco Central listou 80 instituições que ofereciam crédito pessoal não consignado, aquele empréstimo sem garantia e sem desconto direto na folha de pagamento. No meio dessa lista, a taxa média era de 5,28% ao mês. Nas pontas, ia de pouco mais de 1% ao mês nas instituições mais baratas a 17,2% ao mês na mais cara. É o mesmo produto, com preços que não se parecem.
Você não está preso ao contrato que assinou
Existe um direito com nome feio e efeito prático grande: a portabilidade de crédito, ou seja, pedir que outro banco assuma a sua dívida, pagando o que falta no banco atual, para você seguir pagando as parcelas por lá, com as condições novas. O saldo devedor é o mesmo. O que muda é quem cobra, e por quanto.
Funciona como a portabilidade do número de celular. Você mantém o número que já é seu e leva para a operadora que faz um preço melhor. Na portabilidade de crédito, o que viaja de uma casa para outra é a dívida, e o número do seu contrato passa a ser cobrado por quem topou cobrar menos.
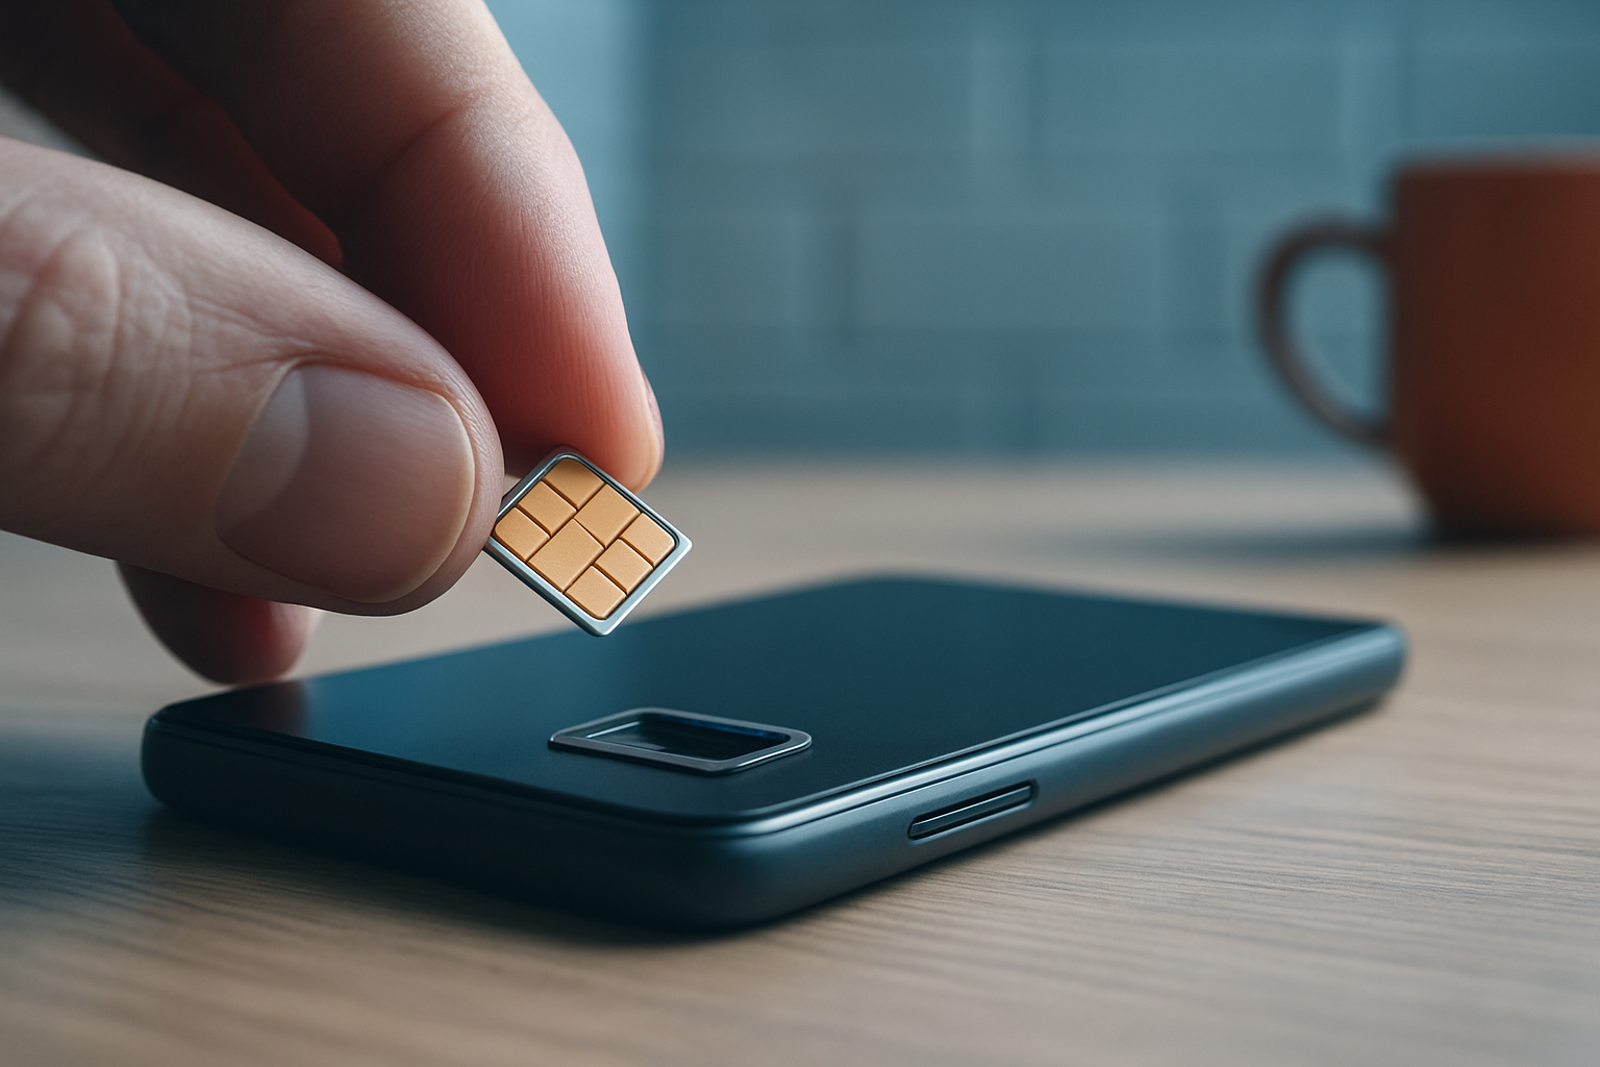 Assim como o numero do celular, a divida pode mudar de casa e continuar sendo a sua.
Duas palavras aparecem nesse processo e vale traduzir as duas. A instituição credora original é o banco onde a dívida está hoje. A instituição proponente é a que quer ficar com ela, e é a ela que você faz o pedido.
O que mudou agora e por que isso ficou mais fácil
Até pouco tempo atrás, a portabilidade existia no papel e travava na prática, entre documentos e idas à agência. Em janeiro de 2026, o Banco Central anunciou que ela também pode ser feita pelo Open Finance, o sistema que permite a um banco pedir ao outro, com a sua autorização, os dados que já são seus. A jornada passou a ser inteira pelo celular, e o prazo de liquidação da portabilidade nesse caminho caiu para até três dias úteis depois do seu pedido, segundo a apresentação do Banco Central sobre as novas regras.
A entrada é gradual e vale conhecer o calendário. O crédito pessoal sem garantia e sem consignação já está aberto ao público em geral desde fevereiro de 2026. O crédito consignado começou por um piloto restrito com servidores públicos federais em agosto de 2026, e a previsão do Banco Central é que ele fique disponível ao público em geral em novembro de 2026. As demais modalidades entram na sequência, aos poucos.
Um detalhe que costuma passar batido: a troca não pode virar despesa para você. A Resolução CMN 5.057, de 2022, já determina que os custos da troca de informações e da transferência de recursos entre os dois bancos não podem ser repassados ao devedor.
Quanto isso muda na parcela, em números pequenos
Imagine um saldo devedor de R$ 5.000 para pagar em 12 parcelas. A 5,3% ao mês, a parcela sai perto de R$ 574, e você devolve cerca de R$ 6.885 ao final. A 3,3% ao mês, a parcela cai para algo perto de R$ 511, e o total pago fica em torno de R$ 6.136. São aproximadamente R$ 750 de diferença em um ano, no mesmo empréstimo, pelo mesmo prazo.
As duas taxas do exemplo são ilustrativas, escolhidas dentro da faixa que o Banco Central observou em agosto de 2026, e a conta é a da tabela de parcelas fixas. A taxa que você conseguiria depende do seu histórico, da sua renda e do momento. Não existe garantia de que outro banco vá oferecer menos.
Três armadilhas antes de comemorar a parcela menor
A primeira é confundir parcela menor com dívida menor. Esticar o prazo derruba o valor mensal e costuma aumentar o total pago. Compare sempre o total, não só a prestação.
A segunda é olhar apenas a taxa de juros. O número que resume o custo de verdade é o Custo Efetivo Total, o CET, que junta juros, tarifas, tributos e seguros na mesma conta. É ele que a proposta precisa mostrar, e é ele que serve para comparar dois bancos sem ilusão.
A terceira é achar que o banco atual vai ficar quieto. Ele pode voltar com uma contraproposta para segurar o cliente, e isso não é armadilha, é concorrência funcionando. Só vale medir a oferta nova com a mesma régua: prazo igual, CET na mesa, total pago lado a lado.
Vale lembrar o pano de fundo. A taxa Selic, a taxa básica de juros da economia, está em 14% ao ano desde 6 de agosto de 2026, por decisão do Copom. Quando o juro básico está alto, todo crédito fica caro, e a diferença entre pagar caro e pagar muito caro pesa ainda mais no orçamento.
O que fazer ainda hoje
Abra o aplicativo do banco onde está o seu empréstimo e procure o contrato. Anote três coisas em uma folha: o saldo devedor, a taxa de juros ao mês e o CET. Com esses três números na mão, peça uma proposta de portabilidade no aplicativo de outra instituição e compare o total pago até o fim, não a parcela.
Depois, reúna as parcelas que você já tem, as do empréstimo, as do cartão e as dos financiamentos, num lugar só. Organizar os pagamentos recorrentes num aplicativo como o Fôlego mostra, em poucos minutos, quanto do seu mês já está prometido antes de o salário cair. É esse número que diz se vale a pena mexer no contrato, e quanto de fôlego uma parcela menor devolveria para o seu orçamento.
Glossário rápido
- Portabilidade de crédito: transferir uma dívida para outro banco, que paga o saldo no banco atual e passa a receber as suas parcelas.
- Instituição credora original: o banco onde a sua dívida está hoje.
- Instituição proponente: o banco que quer assumir a sua dívida e para o qual você faz o pedido.
- Custo Efetivo Total (CET): o preço completo do crédito, com juros, tarifas, tributos e seguros somados.
- Open Finance: o sistema que permite compartilhar, com a sua autorização, os seus dados financeiros entre instituições.
- Crédito consignado: empréstimo com as parcelas descontadas direto do salário ou do benefício, o que costuma baratear a taxa.
Fontes
- Banco Central do Brasil, notícia de 5 de janeiro de 2026, Portabilidade de crédito poderá ser feita pelo Open Finance: https://www.bcb.gov.br/detalhenoticia/20991/noticia
- Banco Central do Brasil, apresentação da coletiva do CMN de novembro de 2025, prazo de três dias úteis e cronograma da portabilidade no Open Finance: https://www.bcb.gov.br/conteudo/home-ptbr/TextosApresentacoes/ColetivaCMN_Novembro2025.pdf
- Banco Central do Brasil, taxas de juros por instituição, crédito pessoal não consignado prefixado, período de 17 a 21 de agosto de 2026: https://www.bcb.gov.br/estatisticas/reporttxjuros
- Banco Central do Brasil, Voto 67/2023 do CMN, vedação de repasse dos custos da portabilidade ao devedor, conforme a Resolução CMN 5.057, de 2022: https://normativos.bcb.gov.br/Votos/CMN/202367/Voto_do_CMN_67_2023.pdf
- Banco Central do Brasil, histórico das taxas de juros definidas pelo Copom, meta Selic de 14% ao ano em vigor desde 6 de agosto de 2026: https://www.bcb.gov.br/controleinflacao/historicotaxasjuros