O limite do seu Pix é uma escolha sua, não do banco: como ajustar antes de 1º de outubro
Em 1º de outubro de 2026 o Pix por aproximação perde o teto próprio de R$ 500 e passa a seguir o limite geral da sua conta. Entender esses números, e ajustá-los, é a proteção mais barata que existe.

Pegue o celular e abra o aplicativo do seu banco agora. Você sabe dizer, sem procurar, quanto pode sair da sua conta num único Pix hoje à noite?
Quase ninguém sabe. E esse número, que a maior parte das pessoas nunca abriu para olhar, é exatamente o teto do prejuízo no dia em que alguma coisa der errado. Se o seu celular for levado na saída de um restaurante, ou se você cair numa conversa bem montada de golpe, o limite de Pix é a única trava que continua de pé. Naquela hora, não é o banco que decide quanto você perde. É aquele campo de configuração.
E há um motivo para olhar esse número agora: em 1º de outubro de 2026 ele passa a mandar em mais coisas do que mandava antes.
Três números diferentes que a tela do banco mistura
Vale começar pelo vocabulário, porque o aplicativo costuma jogar coisas distintas na mesma lista.
O limite por operação é o maior valor que cabe em uma transferência só. O limite diário é o total que pode sair da conta ao longo de um mesmo dia, mesmo que em vários Pix pequenos. E o período noturno é a faixa de horário em que vale um teto mais apertado, das 20h às 6h, justamente porque é quando os golpes com o celular na mão se concentram.
Nesse período noturno, a referência definida pela Instrução Normativa BCB nº 512, de 2024, é de R$ 1.000 para transferências destinadas a uma pessoa física. Se a sua rotina exige, você pode pedir ao banco que essa faixa comece às 22h em vez das 20h.
O que muda em 1º de outubro de 2026
Até agora, o Pix por aproximação, aquele em que você encosta o celular na maquininha em vez de ler o QR Code, tinha uma regra só dele: no máximo R$ 500 por pagamento, valesse o que valesse o seu limite normal.
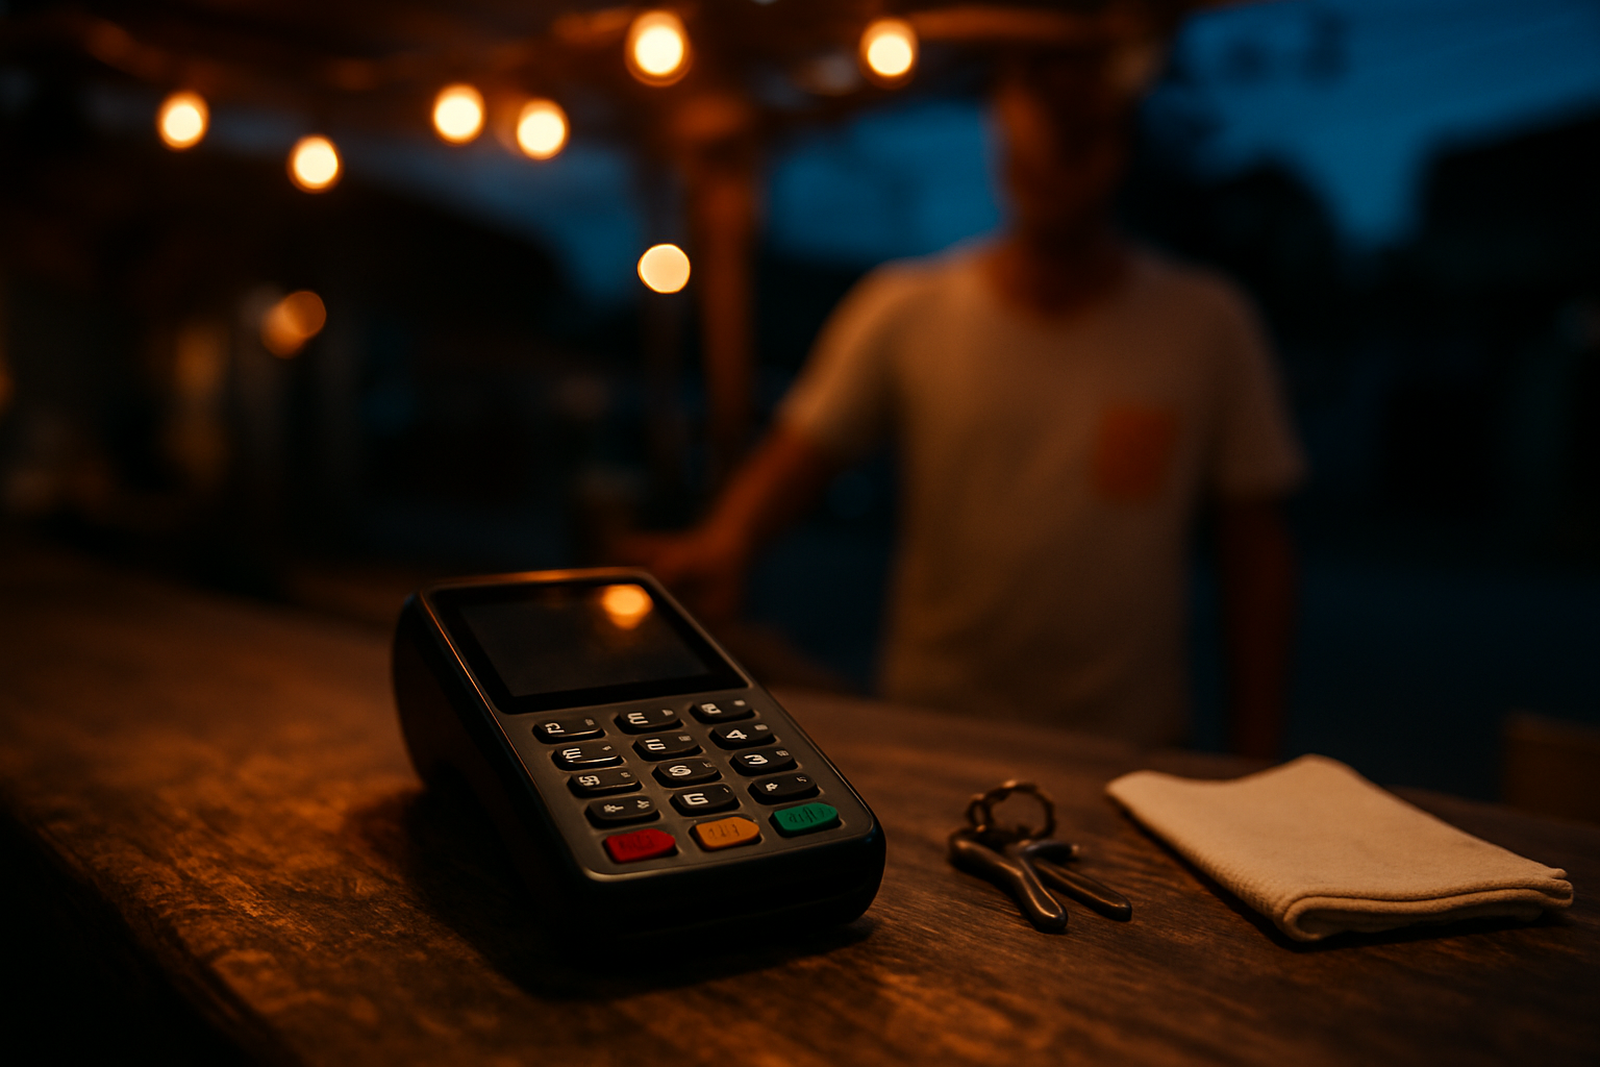
A Instrução Normativa BCB nº 746, de 16 de junho de 2026, revogou esse dispositivo. A partir de 1º de outubro de 2026, o pagamento por aproximação passa a seguir os mesmos limites gerais da sua conta, sem teto separado.
Para quem paga o almoço encostando o telefone no leitor, é conveniência. Do ponto de vista de segurança, é uma mudança que merece dois minutos de atenção: uma trava que existia sozinha deixa de existir, e quem passa a segurar a porta é o limite geral que você configurou, ou que o banco configurou por você e você nunca revisou.
A assimetria que quase ninguém conhece
Existe um detalhe no desenho da norma que é a parte mais útil desta conversa, e ele é de propósito.
Reduzir o seu limite é imediato. A mesma Instrução Normativa BCB nº 512 determina que o pedido de redução seja acatado na hora, sem análise e sem espera.
Aumentar, não. A norma dá à instituição um prazo de 24 a 48 horas para responder e efetivar o aumento.
Parece burocracia. É proteção. Se alguém assume o seu aplicativo às onze da noite e tenta subir o seu limite, essa pessoa não consegue usar o valor novo naquela madrugada. Ela esbarra no número que você deixou configurado. O tempo que atrapalha numa emergência é o mesmo tempo que trabalha a seu favor num golpe.
Uma conta pequena mostra o tamanho disso
Imagine duas contas iguais, com R$ 8.000 de saldo. Na primeira, o limite noturno ficou como veio de fábrica, digamos R$ 5.000. Na segunda, a pessoa entrou no aplicativo e desceu o limite noturno para R$ 500.
Numa madrugada ruim, com o celular desbloqueado nas mãos erradas, a primeira conta perde até R$ 5.000 antes de qualquer bloqueio. A segunda perde até R$ 500, e o resto continua lá enquanto você liga para o banco. Mesmo saldo, mesma noite, mesmo golpe. A diferença inteira estava num campo que leva menos de um minuto para mudar.
E a assimetria fecha a conta. No dia em que você precisar mesmo mandar R$ 5.000 à noite, o pedido de aumento leva de 24 a 48 horas. Custa planejar com um dia de antecedência, e custa muito menos que o outro cenário.
O que fazer ainda hoje
Abra o aplicativo do seu banco e procure a área de limites do Pix, normalmente dentro de segurança ou de configurações da conta. Olhe os três números: limite por operação, limite diário e limite noturno. Depois faça uma pergunta só a si mesmo: esse valor tem alguma relação com o que eu de fato movimento num dia comum?
Na maioria das vezes não tem. O limite veio definido por padrão e ninguém nunca mexeu.
Para responder com número, e não com palpite, ajuda ter os seus gastos reunidos num lugar só. Ver quanto você realmente paga por dia e por mês, separado por categoria, num app de organização financeira como o Fôlego, transforma um chute no escuro numa decisão simples: o limite pode ficar do tamanho da sua vida real, e não de um valor genérico.
Depois é só descer o limite para o tamanho da sua rotina. A redução vale na hora. E se um dia a compra grande aparecer, você pede o aumento com um ou dois dias de antecedência, exatamente como a norma prevê.
Mini-glossário
- Limite por operação: o maior valor que cabe em uma única transferência.
- Limite diário: o total que pode sair da conta ao longo de um mesmo dia, somando todos os Pix.
- Período noturno: a faixa das 20h às 6h, em que vale um teto mais apertado por segurança. A pedido, pode passar a começar às 22h.
- Pix por aproximação: o pagamento feito encostando o celular no leitor, sem ler QR Code.
- Instrução Normativa: a norma com que o Banco Central detalha regras operacionais, como os limites do Pix.
Fontes
- Instrução Normativa BCB nº 746, de 16 de junho de 2026, que altera os limites de valor do Pix e revoga o teto próprio do pagamento por aproximação, com vigência em 1º de outubro de 2026: https://www.legisweb.com.br/legislacao/?id=496992
- Instrução Normativa BCB nº 512, de 30 de agosto de 2024, que define o período noturno, a referência de R$ 1.000, a redução imediata de limite e o prazo de 24 a 48 horas para aumento: https://www.legisweb.com.br/legislacao/?id=463896
- Banco Central do Brasil, página oficial do Pix, com as regras vigentes de limites e segurança: https://www.bcb.gov.br/estabilidadefinanceira/pix
- Diário do Comércio, sobre o fim do limite de R$ 500 no Pix por aproximação (acesso em 29 de agosto de 2026): https://diariodocomercio.com.br/financas/pix-aproximacao-fim-limite/