Várias metas e um salário só: como decidir qual caixinha do Fôlego recebe o dinheiro primeiro
Um passo a passo nas caixinhas do Fôlego para separar o que é reserva do que já tem dono, definir a meta pelo custo de um mês das suas contas e programar o aporte antes de dividir o dinheiro entre os outros planos.

Abra a tela de Caixinhas numa conta de demonstração do Fôlego e o primeiro número que aparece é um alívio: total guardado, R$ 29.254,45. Agora desça os olhos até o cartão da Reserva de Emergência. Ele marca R$ 2.238,62. Quer dizer que, de cada R$ 13 guardados ali, pouco menos de R$ 1 socorre você amanhã. O resto já tem dono: a viagem, a troca do carro, a reforma, os presentes de fim de ano.
Essa é a armadilha de guardar dinheiro sem ordem de prioridade. Quando tudo mora no mesmo bolo, o saldo total vira um termômetro de segurança que mente. Aí a geladeira queima numa terça-feira, você não quer mexer no dinheiro da viagem, e o conserto acaba indo para o cartão.
Ter dinheiro guardado não é ter reserva
A 9ª edição do Raio X do Investidor Brasileiro, pesquisa que a Anbima faz em parceria com o Datafolha, ouviu 5.832 pessoas entre 4 e 21 de novembro de 2025, com margem de erro de 1 ponto percentual. Nela, 69% das pessoas dizem ter algum dinheiro guardado para emergências. Parece bom, até a pergunta seguinte: apenas 26% aguentariam mais de seis meses com esse dinheiro, cerca de 20% têm reserva para no máximo um mês, e quase um terço não pode contar com reserva nenhuma.
Ou seja, o problema quase nunca é não guardar. É guardar sem separar. O Caderno de Educação Financeira do Banco Central descreve três situações possíveis na vida financeira de alguém, e a do meio é exatamente essa: a pessoa consegue pagar as contas, mas não tem reserva. O passo a passo abaixo serve para sair dessa faixa usando o mesmo dinheiro que você já guarda, só em outra ordem.
Passo 1: leia a tela de Caixinhas separando o que é reserva do que já tem dono
Caixinha é um apelido dado a uma parte do seu dinheiro. Em vez de um saldo único que serve para tudo, você passa a ver quanto está destinado a cada objetivo. Na tela de Caixinhas, cada cartão mostra o nome do objetivo, a conta onde o dinheiro está, o saldo e o quanto já andou em direção à meta.
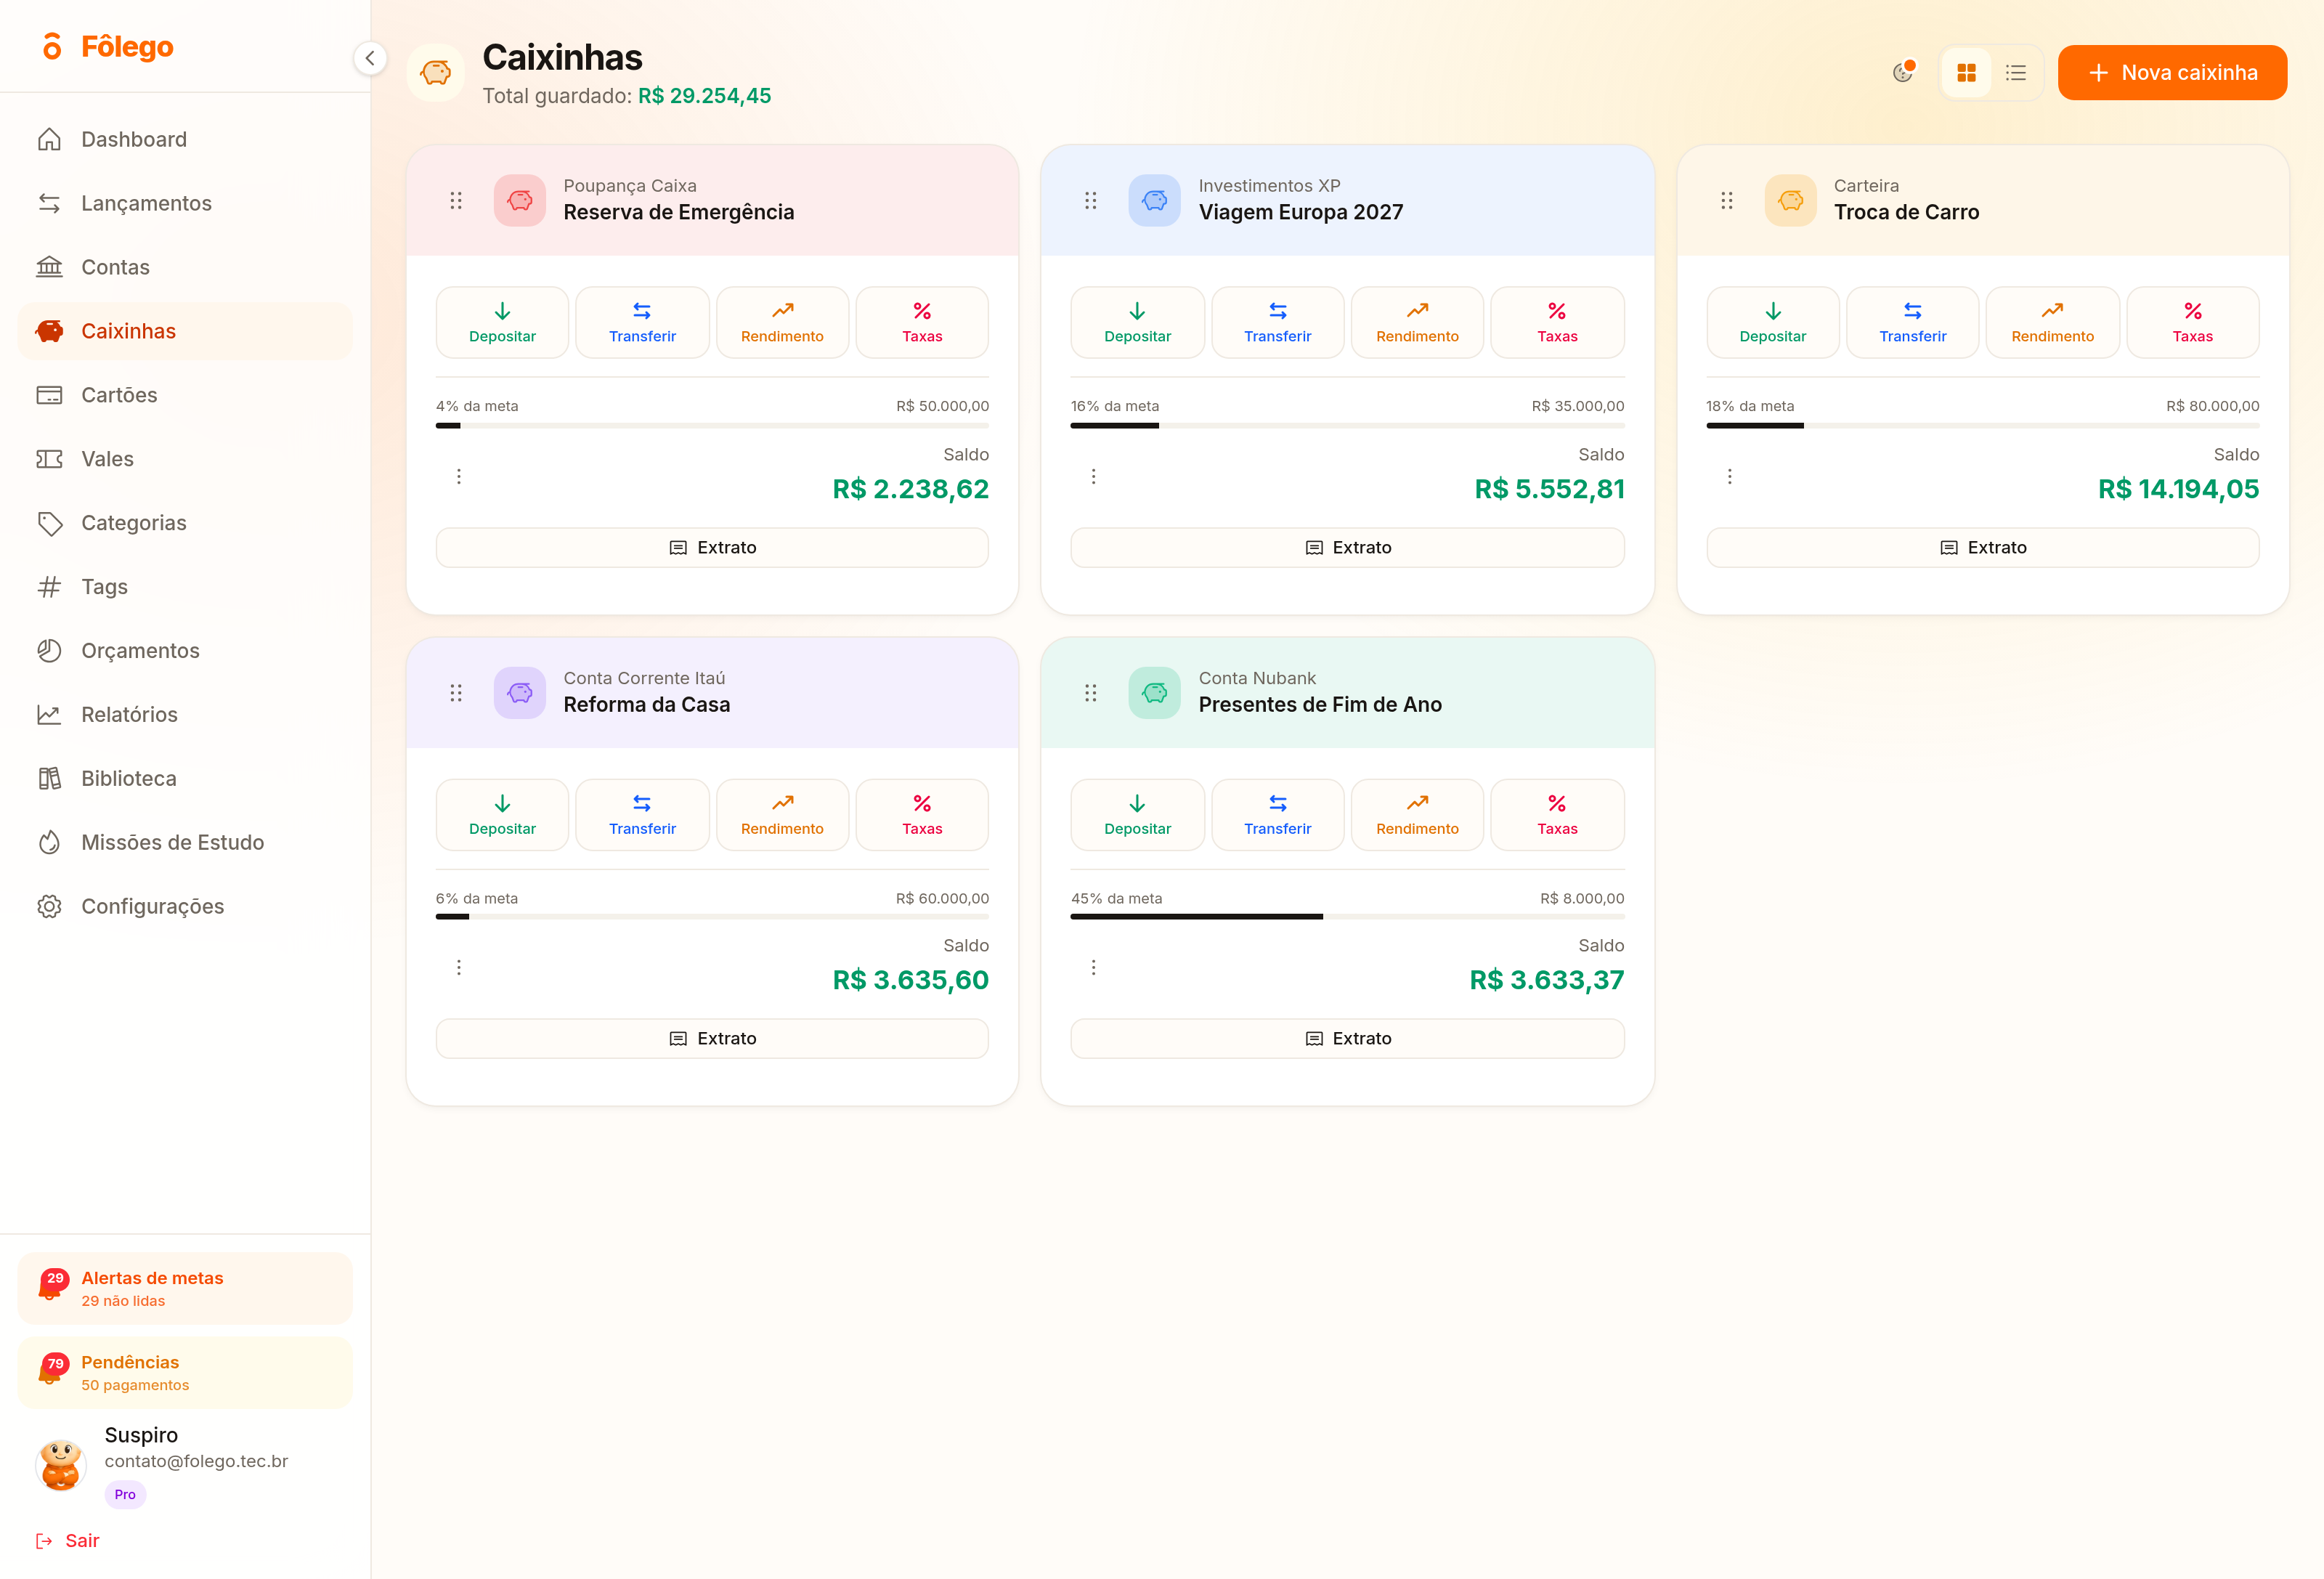 Tela de Caixinhas do Fôlego com cinco objetivos lado a lado, total guardado de R$ 29.254,45 e a Reserva de Emergência com R$ 2.238,62, equivalente a 4% da meta.
O recurso é a lista com saldo por objetivo. A vantagem é que o dinheiro aparece repartido por destino, e não num bolo só. O benefício é que você responde, num relance, à única pergunta que importa num imprevisto: quanto daqui eu posso usar amanhã sem desmontar um plano? Na tela acima, a resposta honesta é R$ 2.238,62, não R$ 29.254,45.
Esse diagnóstico não depende de aplicativo nenhum. Uma folha de papel com uma linha por objetivo, o valor ao lado e o total embaixo entrega a mesma resposta. O que o app economiza é o trabalho de refazer essa conta todo mês.
Passo 2: crie a caixinha da reserva com conta associada e meta de valor
O botão "Nova caixinha" abre um formulário com quatro campos: nome da caixinha, conta associada, meta de valor em reais, marcada como opcional, e cor de identificação. Três deles são decisões financeiras disfarçadas de cadastro.
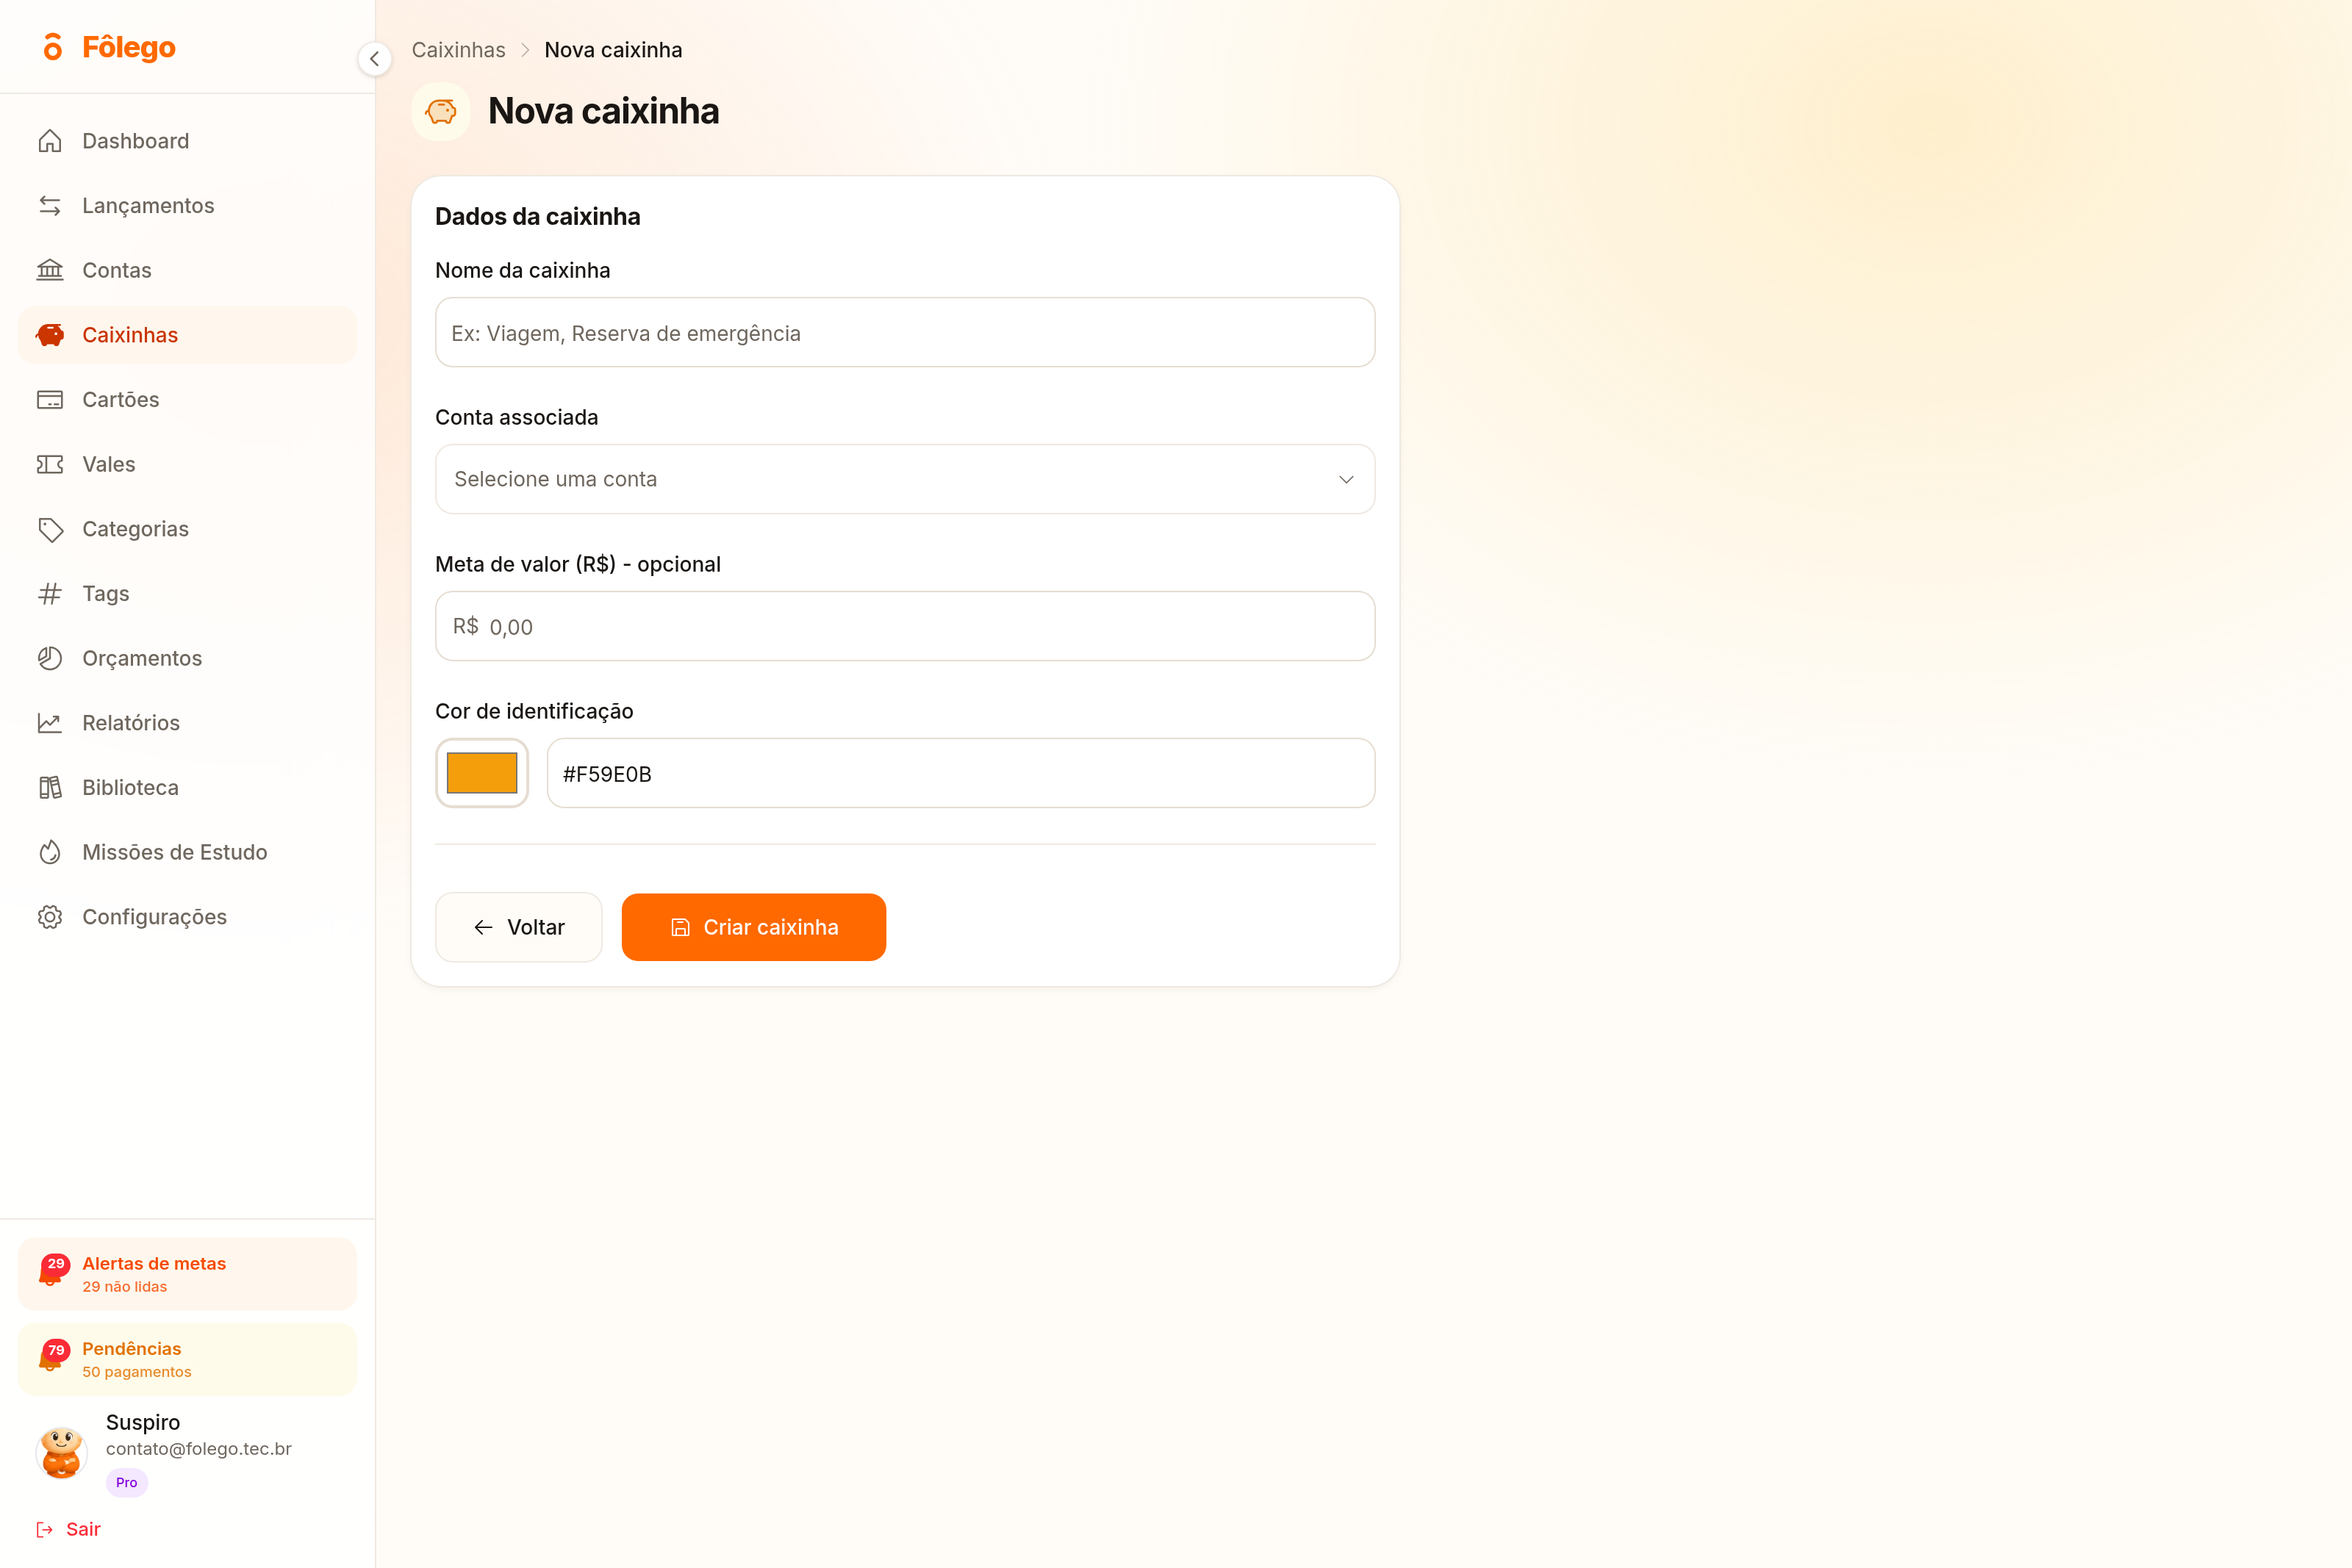 Formulário Nova caixinha do Fôlego, com os campos nome da caixinha, conta associada, meta de valor em reais e cor de identificação.
O campo que mais decide coisa é "Conta associada". Ele não é detalhe de organização: é ele que diz onde o seu dinheiro de fato está. A caixinha etiqueta, ela não investe nem rende por conta própria. Quem rende, ou deixa de render, é a conta embaixo dela. O Caderno de Educação Financeira do Banco Central orienta aplicar a reserva de emergência em algo de alta liquidez e baixo risco, ou seja, em algo que você consegue transformar em dinheiro na mão rapidamente e sem perda. Liquidez é isso: a facilidade de converter uma aplicação em dinheiro disponível. Qual produto atende a esse critério depende do seu perfil e do seu momento, e essa escolha nem este texto nem o aplicativo fazem por você.
O campo "Meta de valor" vem marcado como opcional, e é tentador pular. Não pule. Sem meta, o cartão mostra um saldo solto, um número sem régua. Com meta, ele passa a mostrar a porcentagem do caminho já andado, que é o jeito de responder "quanto falta" sem abrir calculadora.
Passo 3: calcule a meta pelo custo de um mês seu, não por um número redondo
Volte à tela do passo 1. A Reserva de Emergência tem meta de R$ 50.000,00 e a barra marca 4% da meta. Uma meta grande demais traz um efeito colateral conhecido: o progresso parece parado, e o que parece parado é o que a gente abandona primeiro.
Faça a conta ao contrário. Some o que você gasta num mês só com aquilo que não dá para cortar: moradia, comida, transporte, luz, água, remédio de uso contínuo. Esse total é a sua unidade de medida. Se der R$ 2.000, então um mês de contas vale R$ 2.000, e é esse o seu primeiro piso, não os R$ 50 mil.
Depois do piso você sobe a régua. O Raio X usa seis meses como linha de corte, e é um horizonte razoável para mirar. Mas alvo distante não serve de meta inicial: meta que você alcança é meta que você continua perseguindo.
Passo 4: programe o aporte e confira no extrato o que entrou de verdade
"Pague-se primeiro: separe o dinheiro da reserva assim que receber seu salário." A frase é do Caderno de Educação Financeira do Banco Central, que sugere ainda automatizar essa transferência mensal. A lógica é simples: o dinheiro que sai antes de você ver não disputa espaço com o resto do mês.
Dentro da caixinha, "Depositar" registra uma entrada e "Transferir" move dinheiro entre caixinhas e contas. O botão "Extrato" abre o histórico mês a mês daquela caixinha.
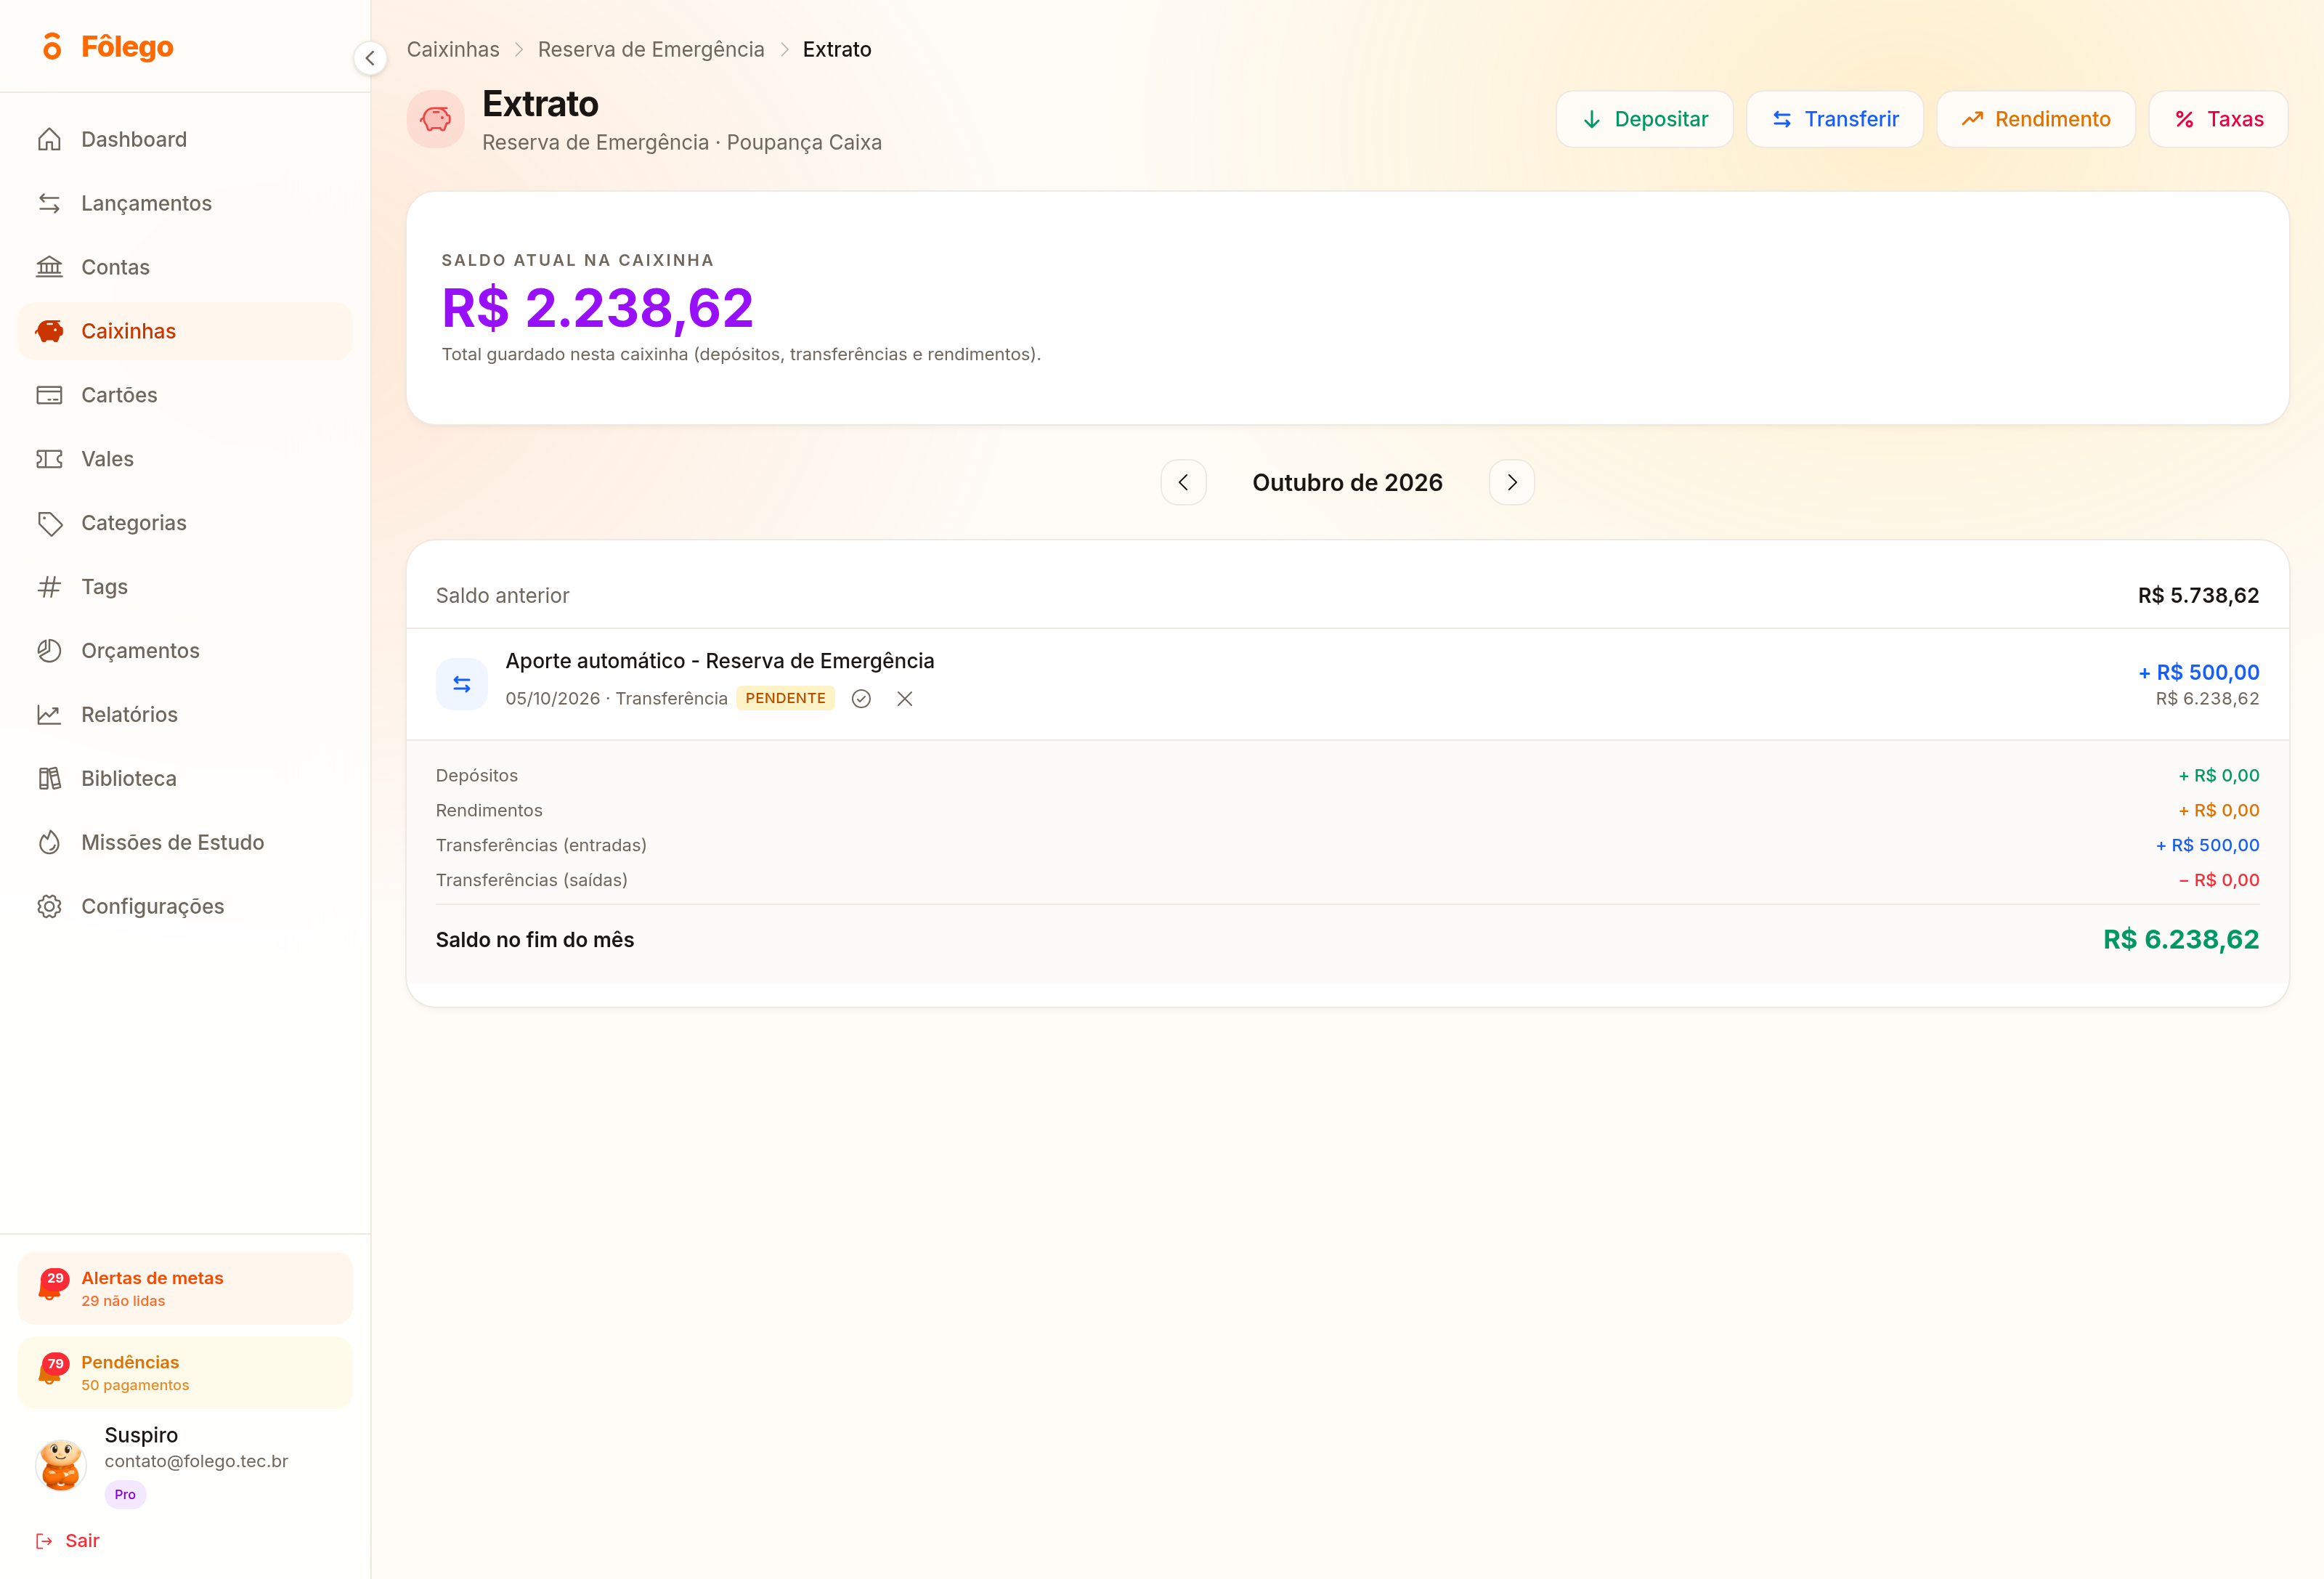 Extrato da caixinha Reserva de Emergência no Fôlego, com saldo atual de R$ 2.238,62, um aporte automático marcado como pendente e as linhas de depósitos, rendimentos e transferências.
Olhe as quatro linhas do rodapé: depósitos, rendimentos, transferências de entrada e transferências de saída, fechando no saldo do fim do mês. Essa separação ensina uma distinção que vale muito fora do aplicativo. Quanto você guardou e quanto o dinheiro rendeu são perguntas diferentes, e só a primeira está sob o seu controle. Quem soma as duas sem perceber acha que está poupando quando está apenas vendo juros entrarem.
Repare também na etiqueta "PENDENTE" ao lado do aporte automático de R$ 500,00 marcado para 5 de outubro de 2026. Lançamento programado ainda não é dinheiro guardado. Contar com ele antes da hora é a versão doméstica de gastar um salário que ainda não caiu.
Passo 5: defina a ordem, e a reserva recebe primeiro até o piso
Aqui está a decisão que o tutorial inteiro existe para destravar. Com as caixinhas criadas e as metas definidas, falta a regra que divide o que sobra todo mês. E a regra mais simples é a da fila, não a do rateio: enquanto a reserva não chegar ao piso, ela leva tudo. Depois do piso, o dinheiro se reparte entre os outros objetivos.
Veja com números pequenos. Imagine que suas contas essenciais somem R$ 1.800 por mês e que sobrem R$ 300 para guardar. Dividindo os R$ 300 igualmente entre três caixinhas, a reserva recebe R$ 100 e leva 18 meses para cobrir um mês de contas. Mandando os R$ 300 inteiros para a reserva primeiro, ela chega lá em 6 meses, e a partir do sétimo os outros dois objetivos voltam a receber. Mesmo dinheiro, mesma disciplina, doze meses a menos vivendo desprotegido.
O que a tela passa a dizer depois que existe uma ordem
Antes, a tela de Caixinhas respondia uma coisa só: quanto eu tenho. Depois da ordem definida, ela responde três: quanto eu tenho, quanto disso me socorre amanhã e quantos meses faltam para a reserva ficar de pé. São três decisões diferentes, e a primeira sozinha enganava.
Repita essa leitura uma vez por mês, sempre no mesmo dia. Funciona como subir na balança: o número de um dia isolado não diz quase nada, a sequência diz tudo.
Comece por aqui
Abra a tela de Caixinhas, confira quanto a sua reserva tem hoje e troque a meta dela pelo valor de um mês das suas contas essenciais. Depois programe um aporte para o dia em que o salário cai, antes de repartir qualquer coisa com as outras metas.
Mini-glossário
- Caixinha: uma etiqueta que separa parte do dinheiro de uma conta para um objetivo, sem precisar abrir outra conta.
- Reserva de emergência: o dinheiro guardado para o imprevisto, o estepe da vida financeira, que você monta na esperança de nunca precisar usar.
- Conta associada: a conta em que o dinheiro da caixinha realmente está, e que determina quanto ele rende e em quanto tempo você resgata.
- Meta de valor: o alvo em reais de uma caixinha, o que transforma um saldo solto em porcentagem de caminho andado.
- Aporte: cada entrada de dinheiro que você faz numa aplicação ou numa caixinha.
- Liquidez: a facilidade de converter uma aplicação em dinheiro disponível, sem perder valor no caminho.
Fontes
- Anbima e Datafolha - Raio X do Investidor Brasileiro, 9ª edição, reserva de emergência e capacidade de lidar com imprevistos (campo de 4 a 21 de novembro de 2025, 5.832 entrevistas, margem de erro de 1 ponto percentual), acesso em 4 de outubro de 2026: https://www.anbima.com.br/data/files/BE/05/B0/55/1EABD91008E6DAD9F82BA2A8/Raio-X-do-Investidor-9-edicao.pdf
- Banco Central do Brasil - Caderno de Educação Financeira, Gestão de Finanças Pessoais (pague-se primeiro, liquidez e reserva de emergência), acesso em 4 de outubro de 2026: https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/Cuidando_do_seu_dinheiro_Gestao_de_Financas_Pessoais/caderno_cidadania_financeira.pdf
- Banco Central do Brasil - Glossário de Cidadania Financeira, definições de bem-estar financeiro e cidadania financeira: https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/Informacoes_gerais/glossario_cidadania_financeira.pdf
- Fôlego - telas de Caixinhas, Nova caixinha e Extrato da caixinha, capturadas em conta de demonstração em 4 de outubro de 2026: https://app.folego.tec.br