Como registrar o rendimento da sua reserva no Fôlego e enxergar quanto ela rende de verdade
A reserva cresce um troco todo mês sem que você deposite nada, e esse valor quase nunca entra no controle. Veja como registrar o rendimento na caixinha, separar juros de esforço e descobrir a taxa real do seu dinheiro guardado.

Pegue agora o saldo da sua reserva e compare com a soma do que você lembra de ter depositado. Quase sempre sobra um troco a mais que não saiu do seu bolso. Esse troco é o rendimento, o dinheiro que a instituição credita só por você deixar a reserva parada lá, e ele passa despercebido justamente porque chega pequeno, uma vez por mês, sem nenhum aviso.
O problema aparece depois. Quem nunca registra esse crédito termina com um controle que diz um número e um extrato bancário que diz outro. A diferença cresce mês a mês, o controle deixa de bater com a realidade e a pessoa acaba abandonando a planilha achando que errou em algum lançamento. Não errou. Faltou anotar o dinheiro que entrou sozinho.
Há um motivo a mais para medir isso agora. A Selic, a taxa básica de juros da economia que serve de referência para quanto rende o dinheiro guardado em renda fixa, começou 2026 em 15% ao ano e está em 14% ao ano desde 6 de agosto de 2026, depois de quatro reduções ao longo do ano, segundo o Banco Central. Quando essa taxa cai, o rendimento da sua reserva cai junto, em silêncio. Só percebe quem tem o número do mês passado anotado para comparar.
O passo a passo abaixo usa as caixinhas do Fôlego, que são espaços separados dentro de uma conta que você já tem, com nome e meta próprios. As telas vêm de uma conta de demonstração, então os valores servem de exemplo, não de referência de mercado.
Passo 1: abra a caixinha e veja o que ela já responde antes de qualquer clique
No menu lateral, clique em Caixinhas. Cada cartão mostra o nome da caixinha, a conta em que ela mora, o saldo guardado e o quanto disso já cobre a meta. O recurso é a separação por objetivo dentro da própria conta. A vantagem é não precisar abrir uma conta nova para cada plano. O benefício é você bater o olho e saber quanto já está protegido para uma emergência e quanto está comprometido com a viagem do ano que vem, duas coisas que somadas no saldo geral viram um número que não decide nada.
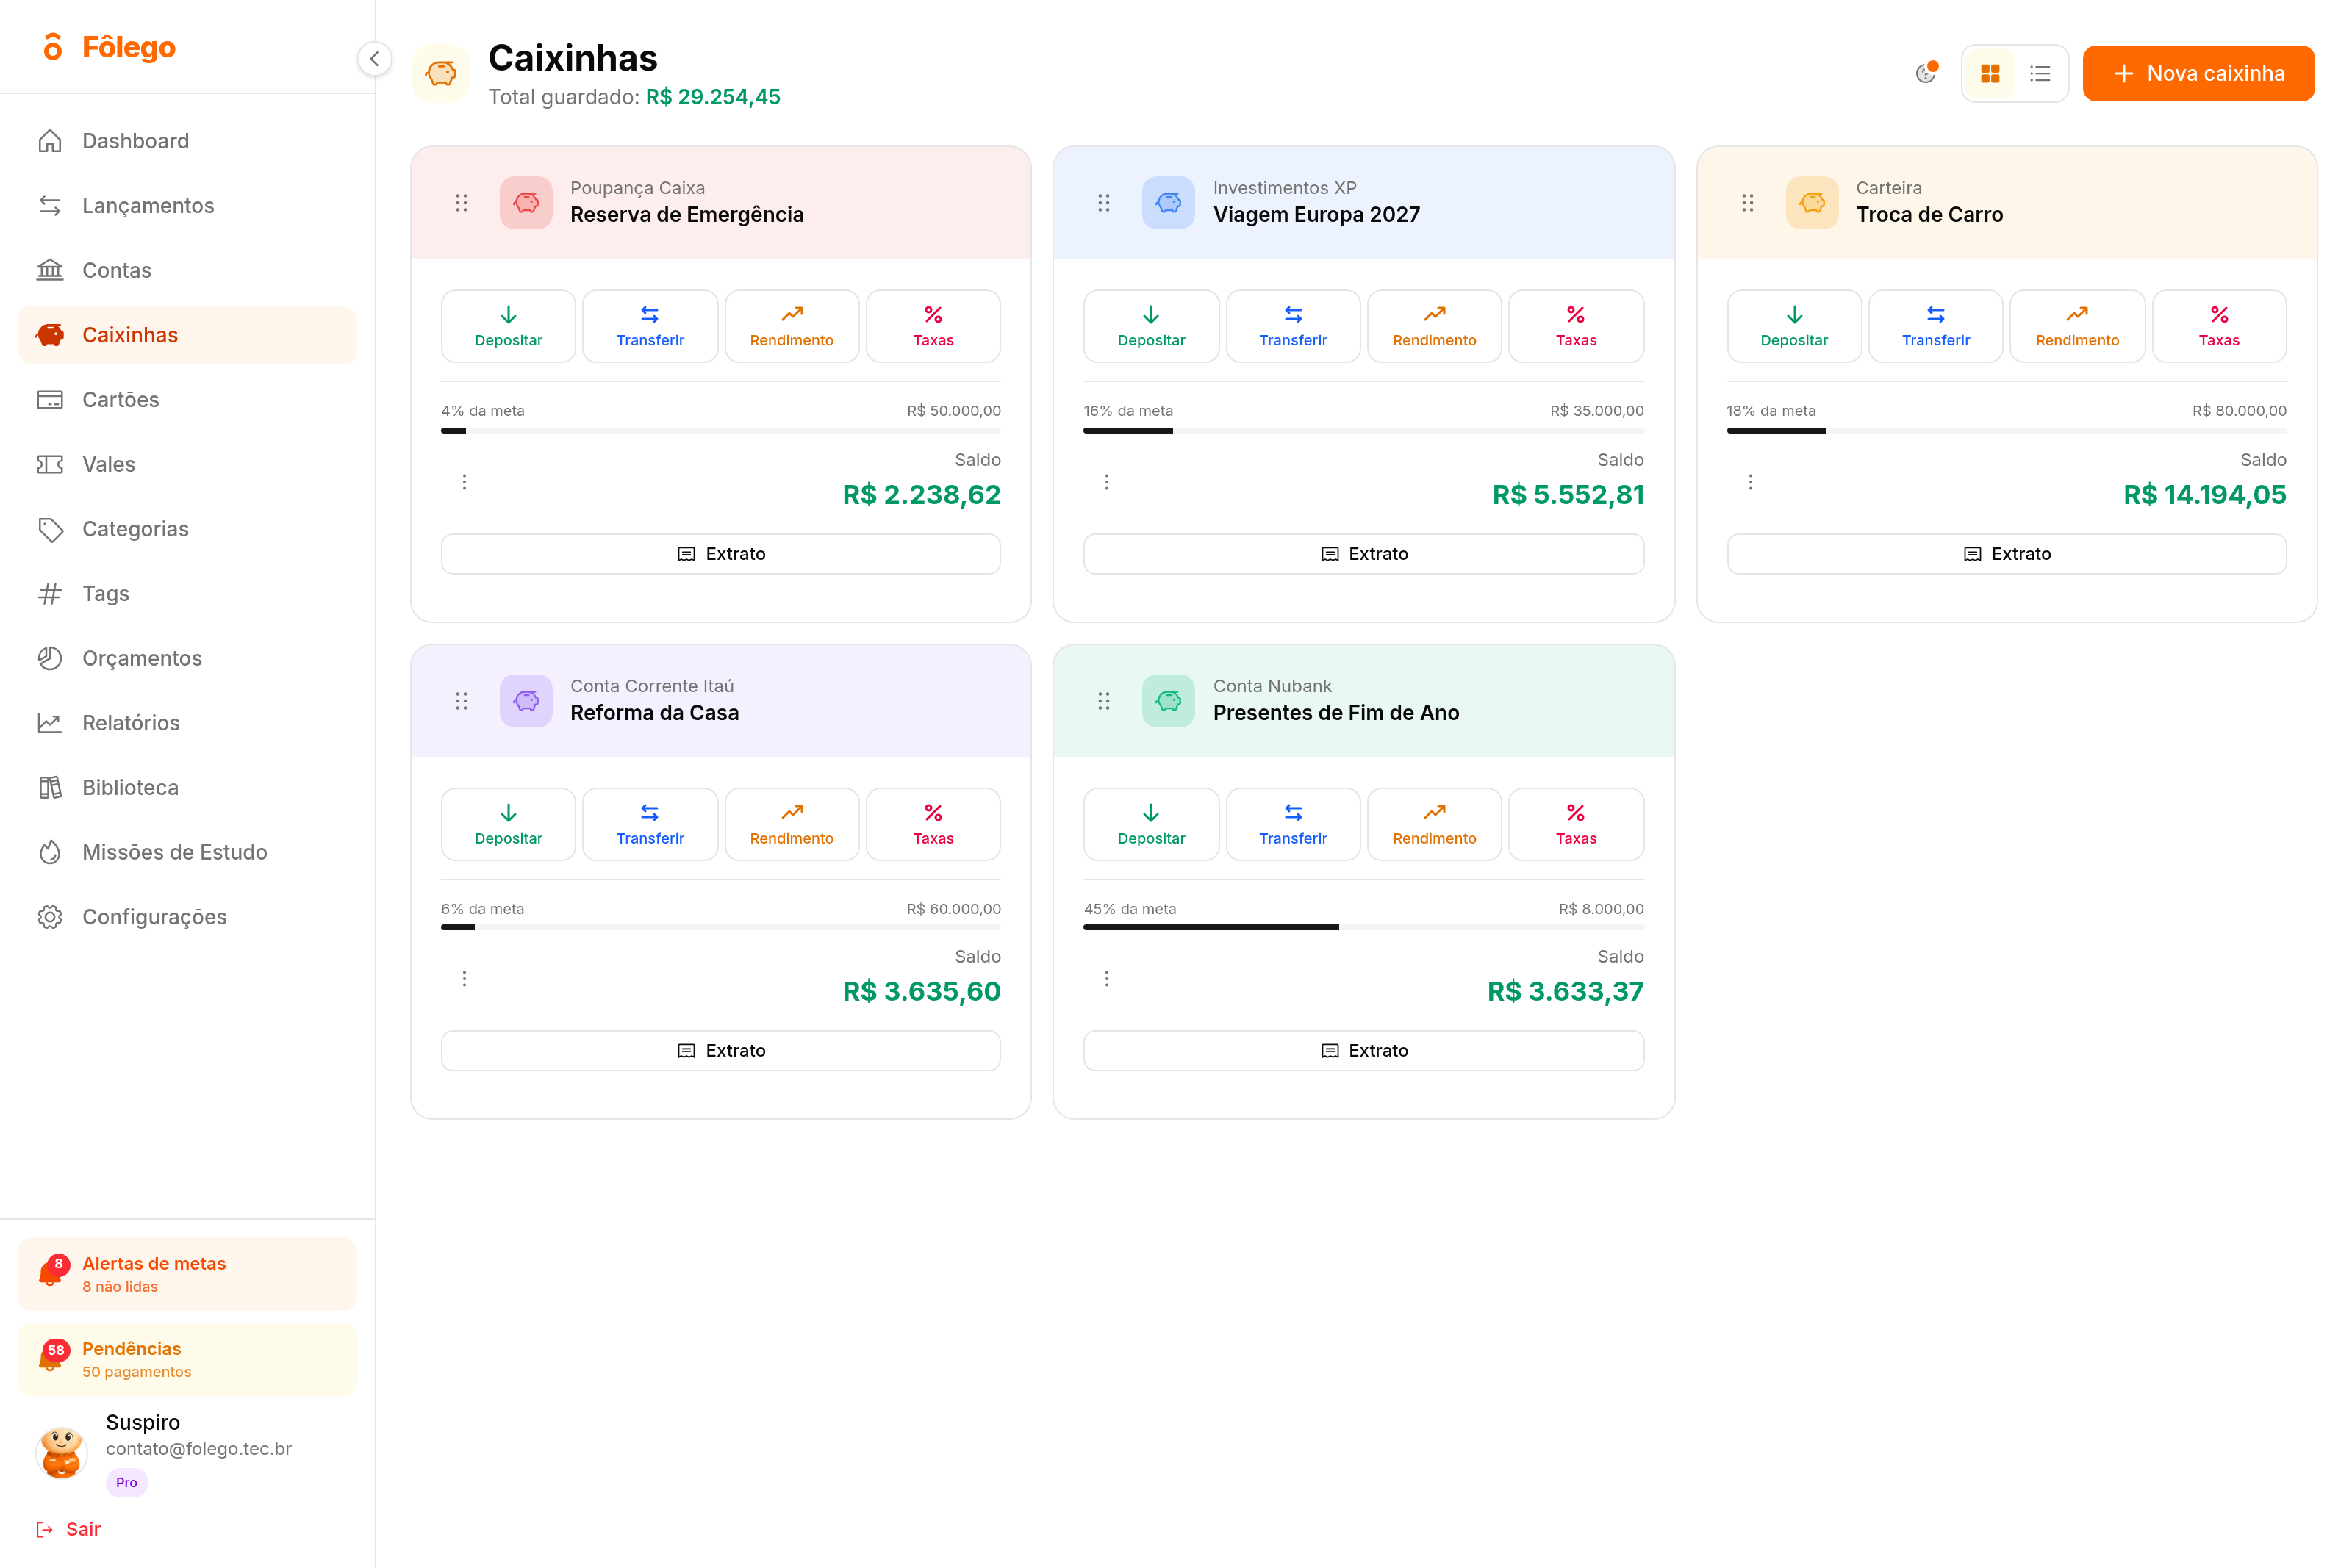
Repare que a Reserva de Emergência do exemplo mostra 4% da meta de R$ 50.000. Esse percentual é o que separa quem tem um plano de quem tem uma intenção. Uma meta sem valor definido nunca fica pronta, porque não existe linha de chegada. Mesmo fora de qualquer aplicativo, vale escrever o número que você persegue e a fração já conquistada, porque é essa fração que segura a disciplina nos meses difíceis.
Passo 2: registre o rendimento como rendimento, nunca como depósito
No cartão da caixinha, clique em Rendimento. Abre uma janela pedindo o valor creditado e a data em que ele caiu, com espaço para anexar o comprovante. Preencha com o valor exato que aparece no extrato da sua instituição, sem arredondar, e confirme em Registrar rendimento.
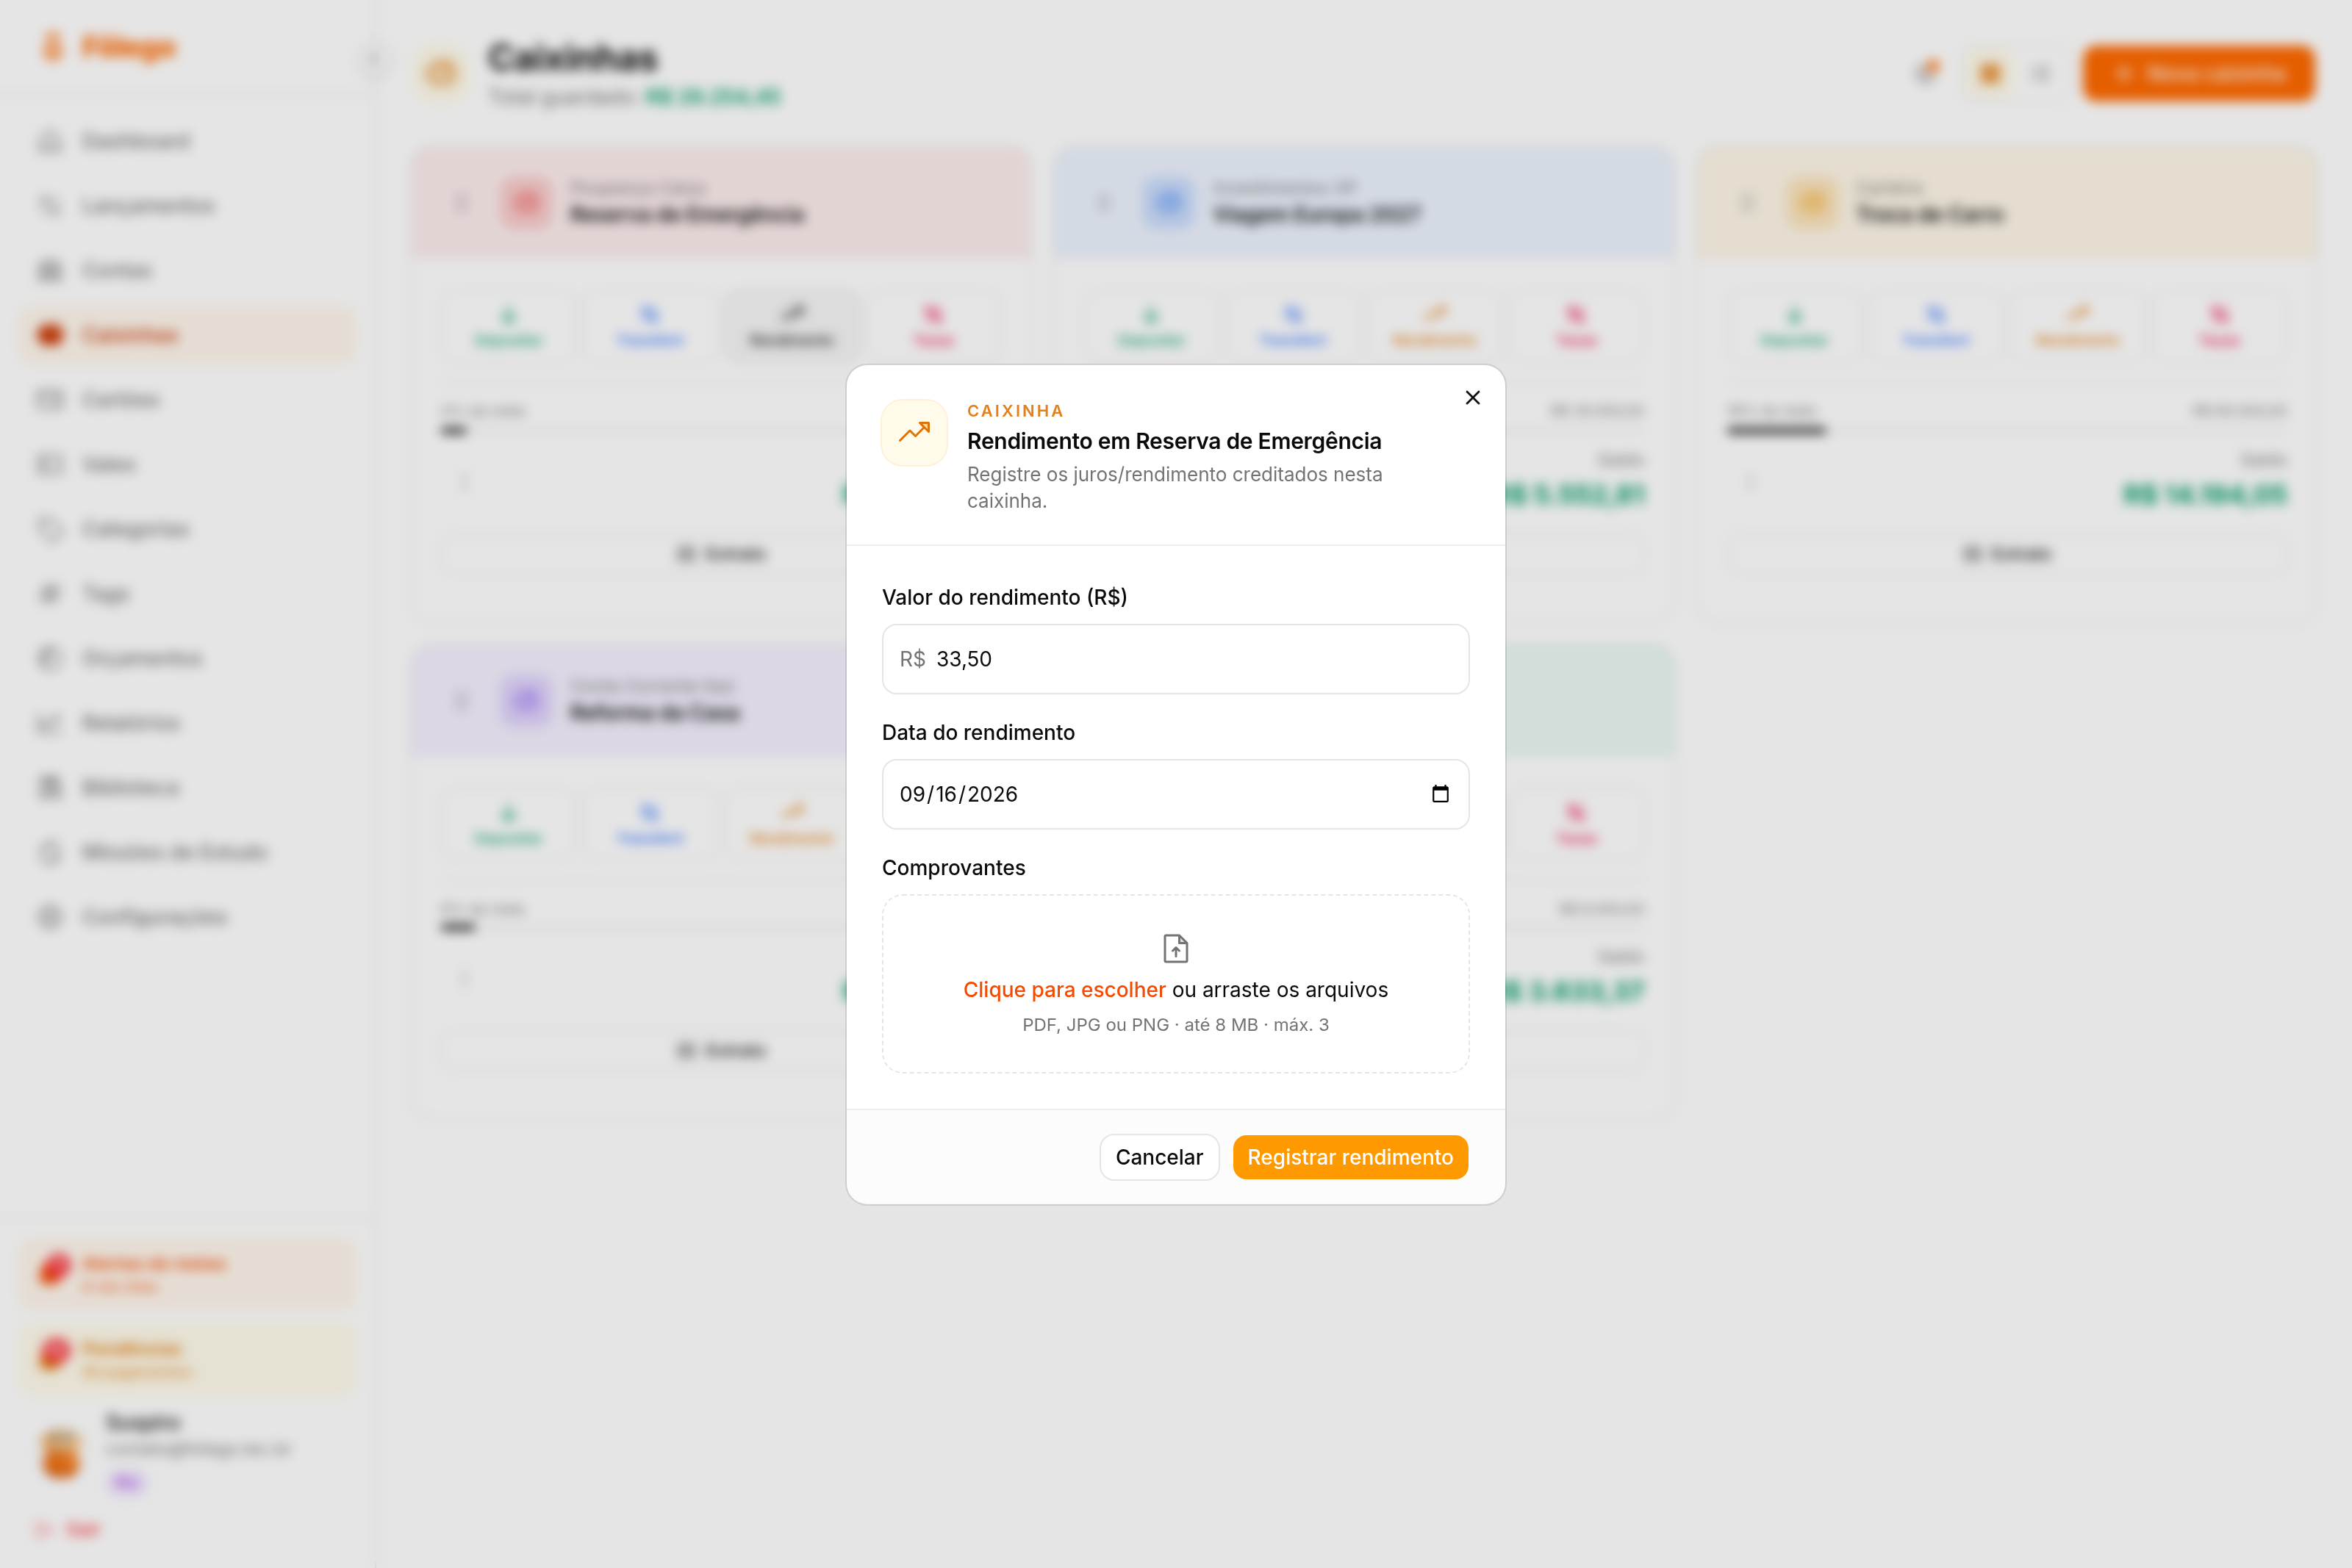
Aqui mora a decisão financeira do tutorial inteiro. Rendimento e depósito entram os dois como dinheiro que chega, mas contam histórias opostas. O depósito é esforço seu, é renda que você deixou de gastar. O rendimento é trabalho do dinheiro, e não diz nada sobre a sua disciplina do mês. Quem joga os dois no mesmo balde acha que poupou R$ 533,50 quando na verdade poupou R$ 500. O erro parece inofensivo até o dia em que você aperta o orçamento com base num esforço que nunca existiu.
Vale a mesma lógica no caderno de quem não usa aplicativo nenhum: crie duas linhas, uma para o que você guardou e outra para o que rendeu. São dois números que precisam viver separados.
Passo 3: cadastre a taxa, porque o rendimento que importa é o que sobra
Ainda no cartão da caixinha, o botão Taxas abre o cadastro do que é cobrado sobre aquele dinheiro. Dá para lançar uma cobrança pontual ou uma cobrança fixa que se repete, com data e descrição, como uma taxa de administração.
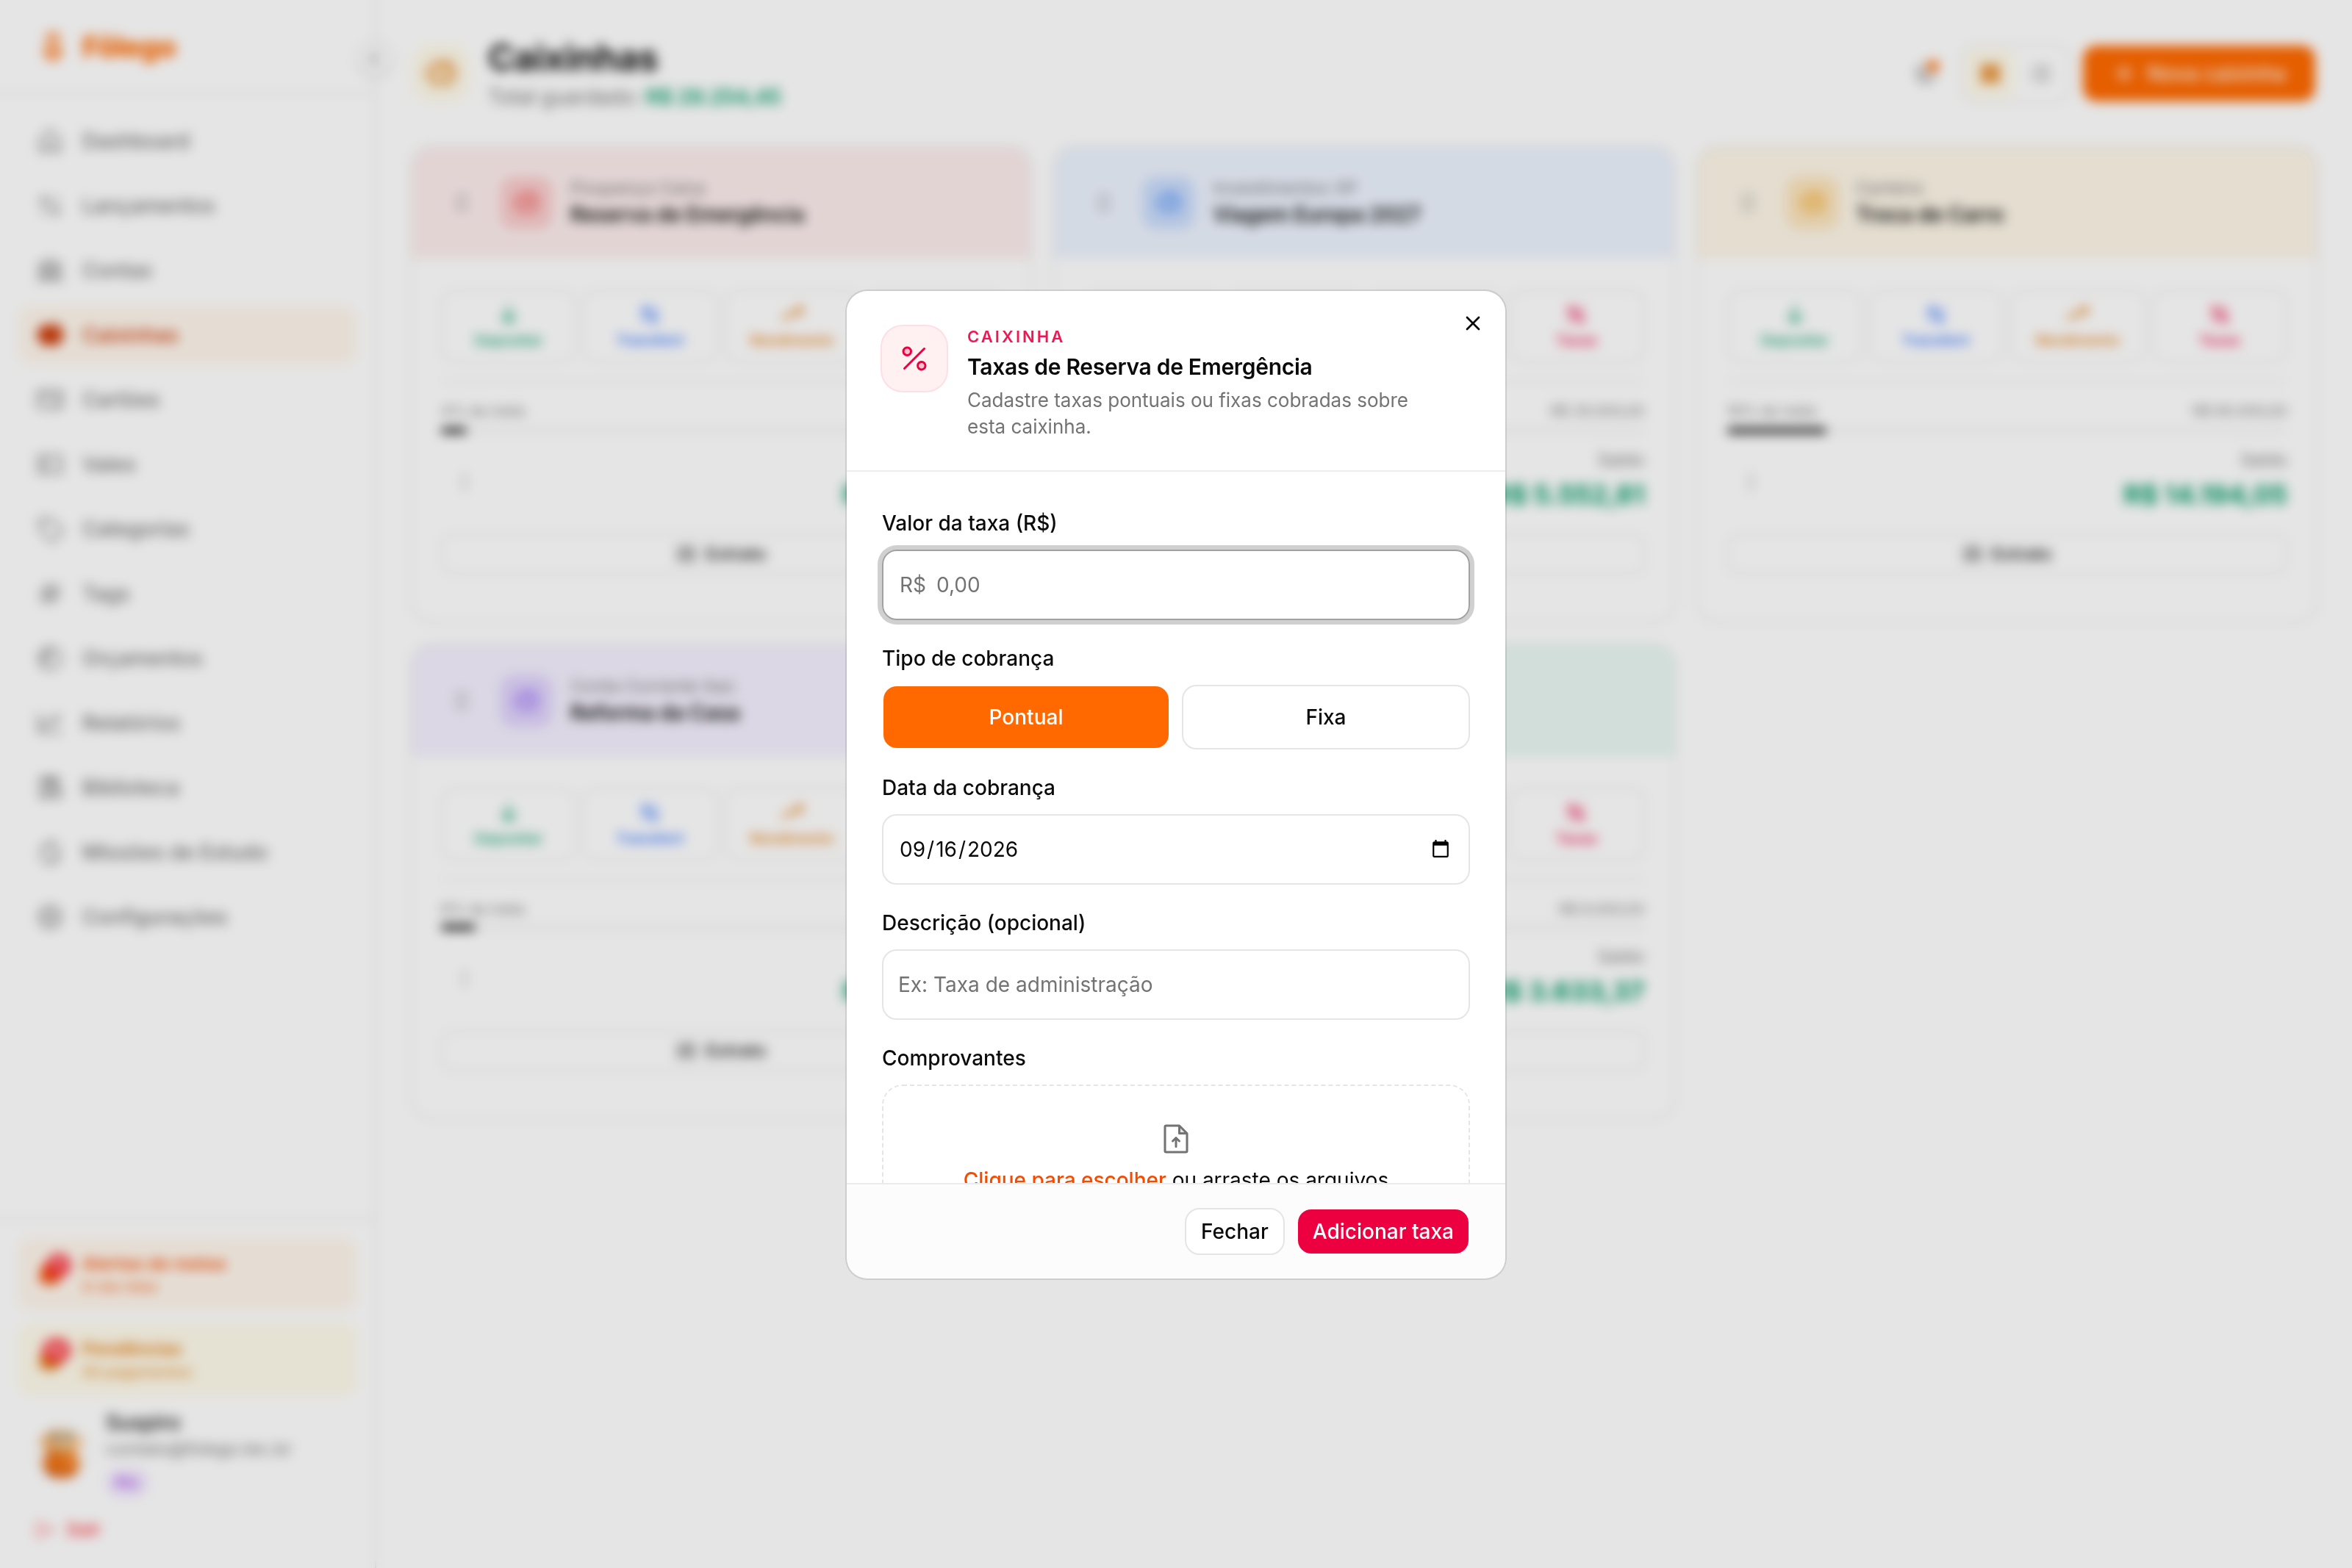
O recurso é o registro da cobrança no mesmo lugar do rendimento. A vantagem é ver os dois números lado a lado. O benefício é você passar a raciocinar em rendimento líquido, que é o que de fato fica com você. Duas mordidas costumam aparecer nesse caminho. A primeira é a taxa cobrada por quem administra o dinheiro. A segunda é o imposto de renda, que na renda fixa em geral segue uma tabela que diminui com o tempo, de 22,5% sobre o ganho em aplicações de até 180 dias para 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias, segundo a tabela de tributação de 2026 da Receita Federal. Note o que essa escada diz: resgatar cedo custa caro, e a reserva que fica quieta é tributada com a alíquota mais leve.
Passo 4: leia o extrato da caixinha e descubra a sua taxa real
Clique em Extrato, no rodapé do cartão. A tela separa o mês em linhas e fecha com um bloco de totais que mostra depósitos, rendimentos e transferências em valores distintos.
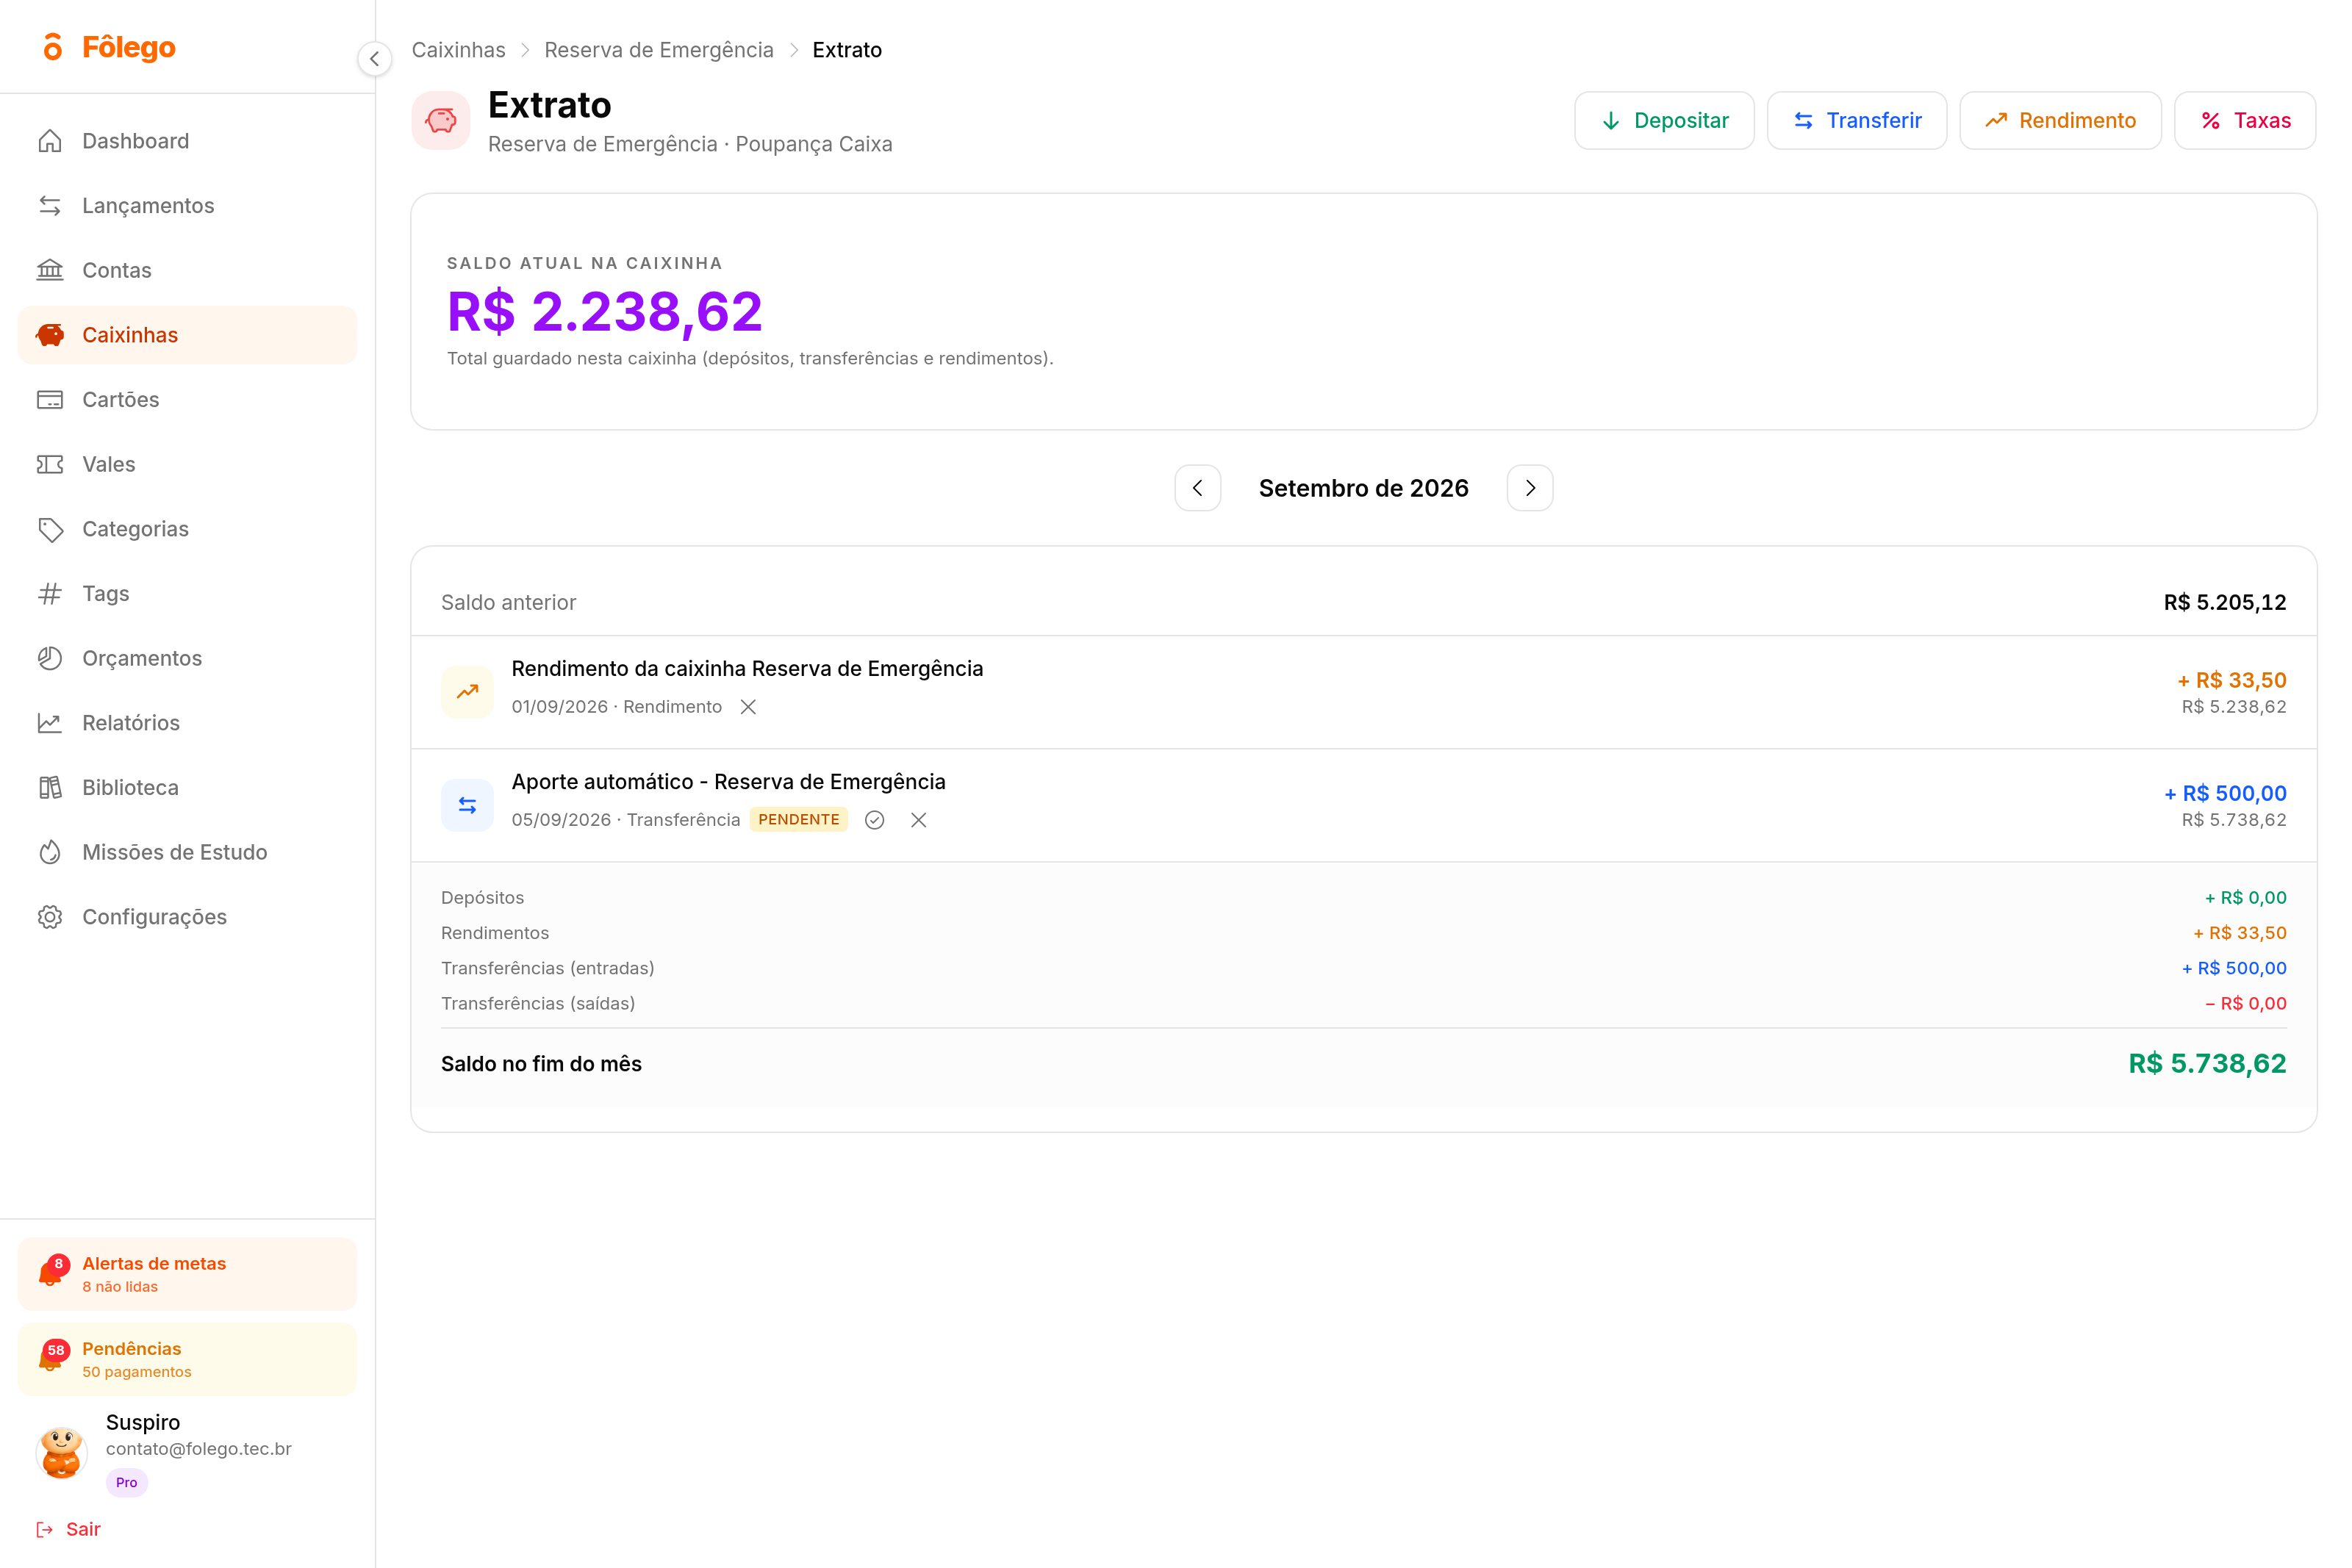
Agora a conta pequena que muda a leitura. No exemplo, o mês começou com R$ 5.205,12 de saldo anterior e recebeu R$ 33,50 de rendimento, o que levou o saldo para R$ 5.238,62. Divida o rendimento pelo saldo de onde ele saiu, 33,50 dividido por 5.205,12, e você chega a cerca de 0,64% naquele mês. Essa é a taxa real do seu dinheiro, a única que interessa, e ela só existe se o rendimento estiver registrado.
Com esse percentual na mão, a comparação fica possível. A caderneta de poupança rendeu cerca de 0,67% no mês de agosto de 2026, segundo o Banco Central. Se a sua reserva rende bem abaixo disso, a pergunta não é se o aplicativo está certo, é onde esse dinheiro está guardado. Guardar bem e guardar em qualquer lugar não são a mesma coisa, e nenhum investimento é isento de risco, então o que cabe aqui é comparar com calma, não correr atrás do número maior da semana.
O que você passa a enxergar depois de três ou quatro meses
Um mês de rendimento anotado é só um número. Quatro meses viram uma linha de comportamento. Você começa a ver que R$ 33,50 se repete, cresce um pouco quando o saldo aumenta e encolhe quando a taxa básica cai, exatamente o movimento que a Selic vem fazendo em 2026.
É a velha bolinha de neve descendo a ladeira. No primeiro mês o rendimento incide sobre o que você guardou. No segundo, incide sobre o que você guardou mais o rendimento do mês anterior, e é esse detalhe que a matemática financeira chama de juros compostos. Em R$ 5.000 a 0,64% ao mês, o primeiro mês rende R$ 32 e o décimo segundo rende perto de R$ 34, sem nenhum depósito novo. Parece pouco, e é mesmo, no horizonte de um ano. O tempo é que faz a diferença virar avalanche, e por isso o dinheiro da reserva trabalha melhor quando não é resgatado a cada susto pequeno.
Falta uma régua. Todo esse rendimento só vira ganho de verdade se superar a inflação, que é o ralo silencioso do poder de compra, o efeito de os preços subirem e o seu dinheiro comprar menos. O IPCA, o índice oficial de inflação medido pelo IBGE, acumulou 4,22% em doze meses até agosto de 2026. Some os seus rendimentos dos últimos doze meses, divida pelo saldo médio guardado e compare com esse número. Se ficou abaixo, a sua reserva está crescendo em reais e encolhendo em poder de compra, e essa é uma informação que muda decisão, não só curiosidade.
O que fazer ainda hoje
Abra o extrato da conta onde está a sua reserva, procure a linha de rendimento do último mês e anote o valor. Se você usa o Fôlego, registre esse valor na caixinha correspondente pelo botão Rendimento e faça disso uma rotina fixa, sempre no mesmo dia do mês, logo depois de o crédito cair. Se você controla em papel ou planilha, crie a linha separada mesmo assim. Em três meses você terá algo que quase ninguém tem: a taxa real do próprio dinheiro guardado, medida por você, sem depender de propaganda de rendimento de ninguém.
Glossário rápido
- Rendimento: o valor creditado pela instituição sobre o dinheiro que ficou guardado, sem que você precise depositar nada.
- Selic: a taxa básica de juros da economia, definida pelo Banco Central, que serve de referência para quanto rende o dinheiro em renda fixa.
- Rendimento líquido: o que sobra do rendimento depois das taxas cobradas e do imposto de renda.
- Juros compostos: os juros que passam a incidir também sobre os juros já recebidos, o que faz o valor crescer mais rápido conforme o tempo passa.
- IPCA: o índice oficial de inflação no Brasil, calculado pelo IBGE, usado como régua para saber se o seu dinheiro ganhou ou perdeu poder de compra.
Fontes
- Banco Central do Brasil, histórico das taxas de juros e da meta da Selic, com a taxa em 14% ao ano desde 6 de agosto de 2026: https://www.bcb.gov.br/controleinflacao/historicotaxasjuros
- Banco Central do Brasil, remuneração dos depósitos de poupança, rendimento mensal de agosto de 2026: https://www.bcb.gov.br/estabilidadefinanceira/remuneradepositospoupanca
- Receita Federal, tabelas de tributação de 2026, alíquotas de imposto de renda sobre aplicações de renda fixa: https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/tabelas/2026
- IBGE, IPCA, inflação oficial acumulada em doze meses até agosto de 2026: https://www.ibge.gov.br/explica/inflacao.php