Transferência não é gasto: como registrar no Fôlego o dinheiro que só mudou de lugar
Aporte na reserva, troca entre contas e pagamento de fatura não são gastos novos. Veja, passo a passo e com as telas reais, como registrar cada um sem inflar as suas despesas e sem decidir o corte do mês com um número dobrado.

Chega o fim do mês, você abre o resumo e o número não fecha. Entrou um salário, saiu quase o dobro dele, e nada de extraordinário aconteceu. Nenhuma viagem, nenhuma emergência, nenhuma compra grande. Ainda assim o relatório insiste que você gastou mais do que ganhou.
Antes de cortar o delivery, vale desconfiar do número. Boa parte dos meses que parecem desastrosos no papel são meses normais contados errado, e o erro quase sempre é o mesmo: dinheiro que apenas mudou de lugar entrou na conta como se tivesse ido embora.
Esse detalhe explica um desencontro medido. Na pesquisa de letramento financeiro que o Banco Central conduziu em 2023 com 2.000 entrevistados, 74,7% concordaram, total ou parcialmente, com a frase "acompanho de perto minhas finanças". Na mesma pesquisa, só 15,3% disseram que sempre sobra dinheiro no fim do mês, e 30,0% responderam que isso nunca acontece. O próprio relatório conclui que o mero acompanhamento das finanças não basta para que sobre dinheiro no fim do mês para a maioria das pessoas. Acompanhar é o começo. Acompanhar com o número certo é o que muda a decisão.
A regra de bolso: só é despesa o que sai do seu bolso para o de outra pessoa
Guarde esta frase, porque ela vale com aplicativo, com planilha ou com caderno de capa dura. Despesa é o dinheiro que deixa o seu patrimônio e vai para alguém, o mercado, o senhorio, a operadora. Transferência é o dinheiro que continua seu e só trocou de lugar: saiu da conta e foi para a poupança, saiu da conta corrente e foi para a conta digital, saiu do salário e foi para a reserva.
Mover dinheiro de um bolso para o outro não empobrece ninguém. Se o seu registro trata as duas coisas do mesmo jeito, ele soma o que não deveria, e você passa a decidir o corte do mês olhando para um valor inflado. O Caderno de Educação Financeira do Banco Central descreve o orçamento como a comparação entre receitas e despesas, deficitário quando as despesas superam as receitas e superavitário quando ficam abaixo. É exatamente esse veredito que a contagem dobrada estraga.
Passo 1: separe os quatro tipos antes de registrar qualquer coisa
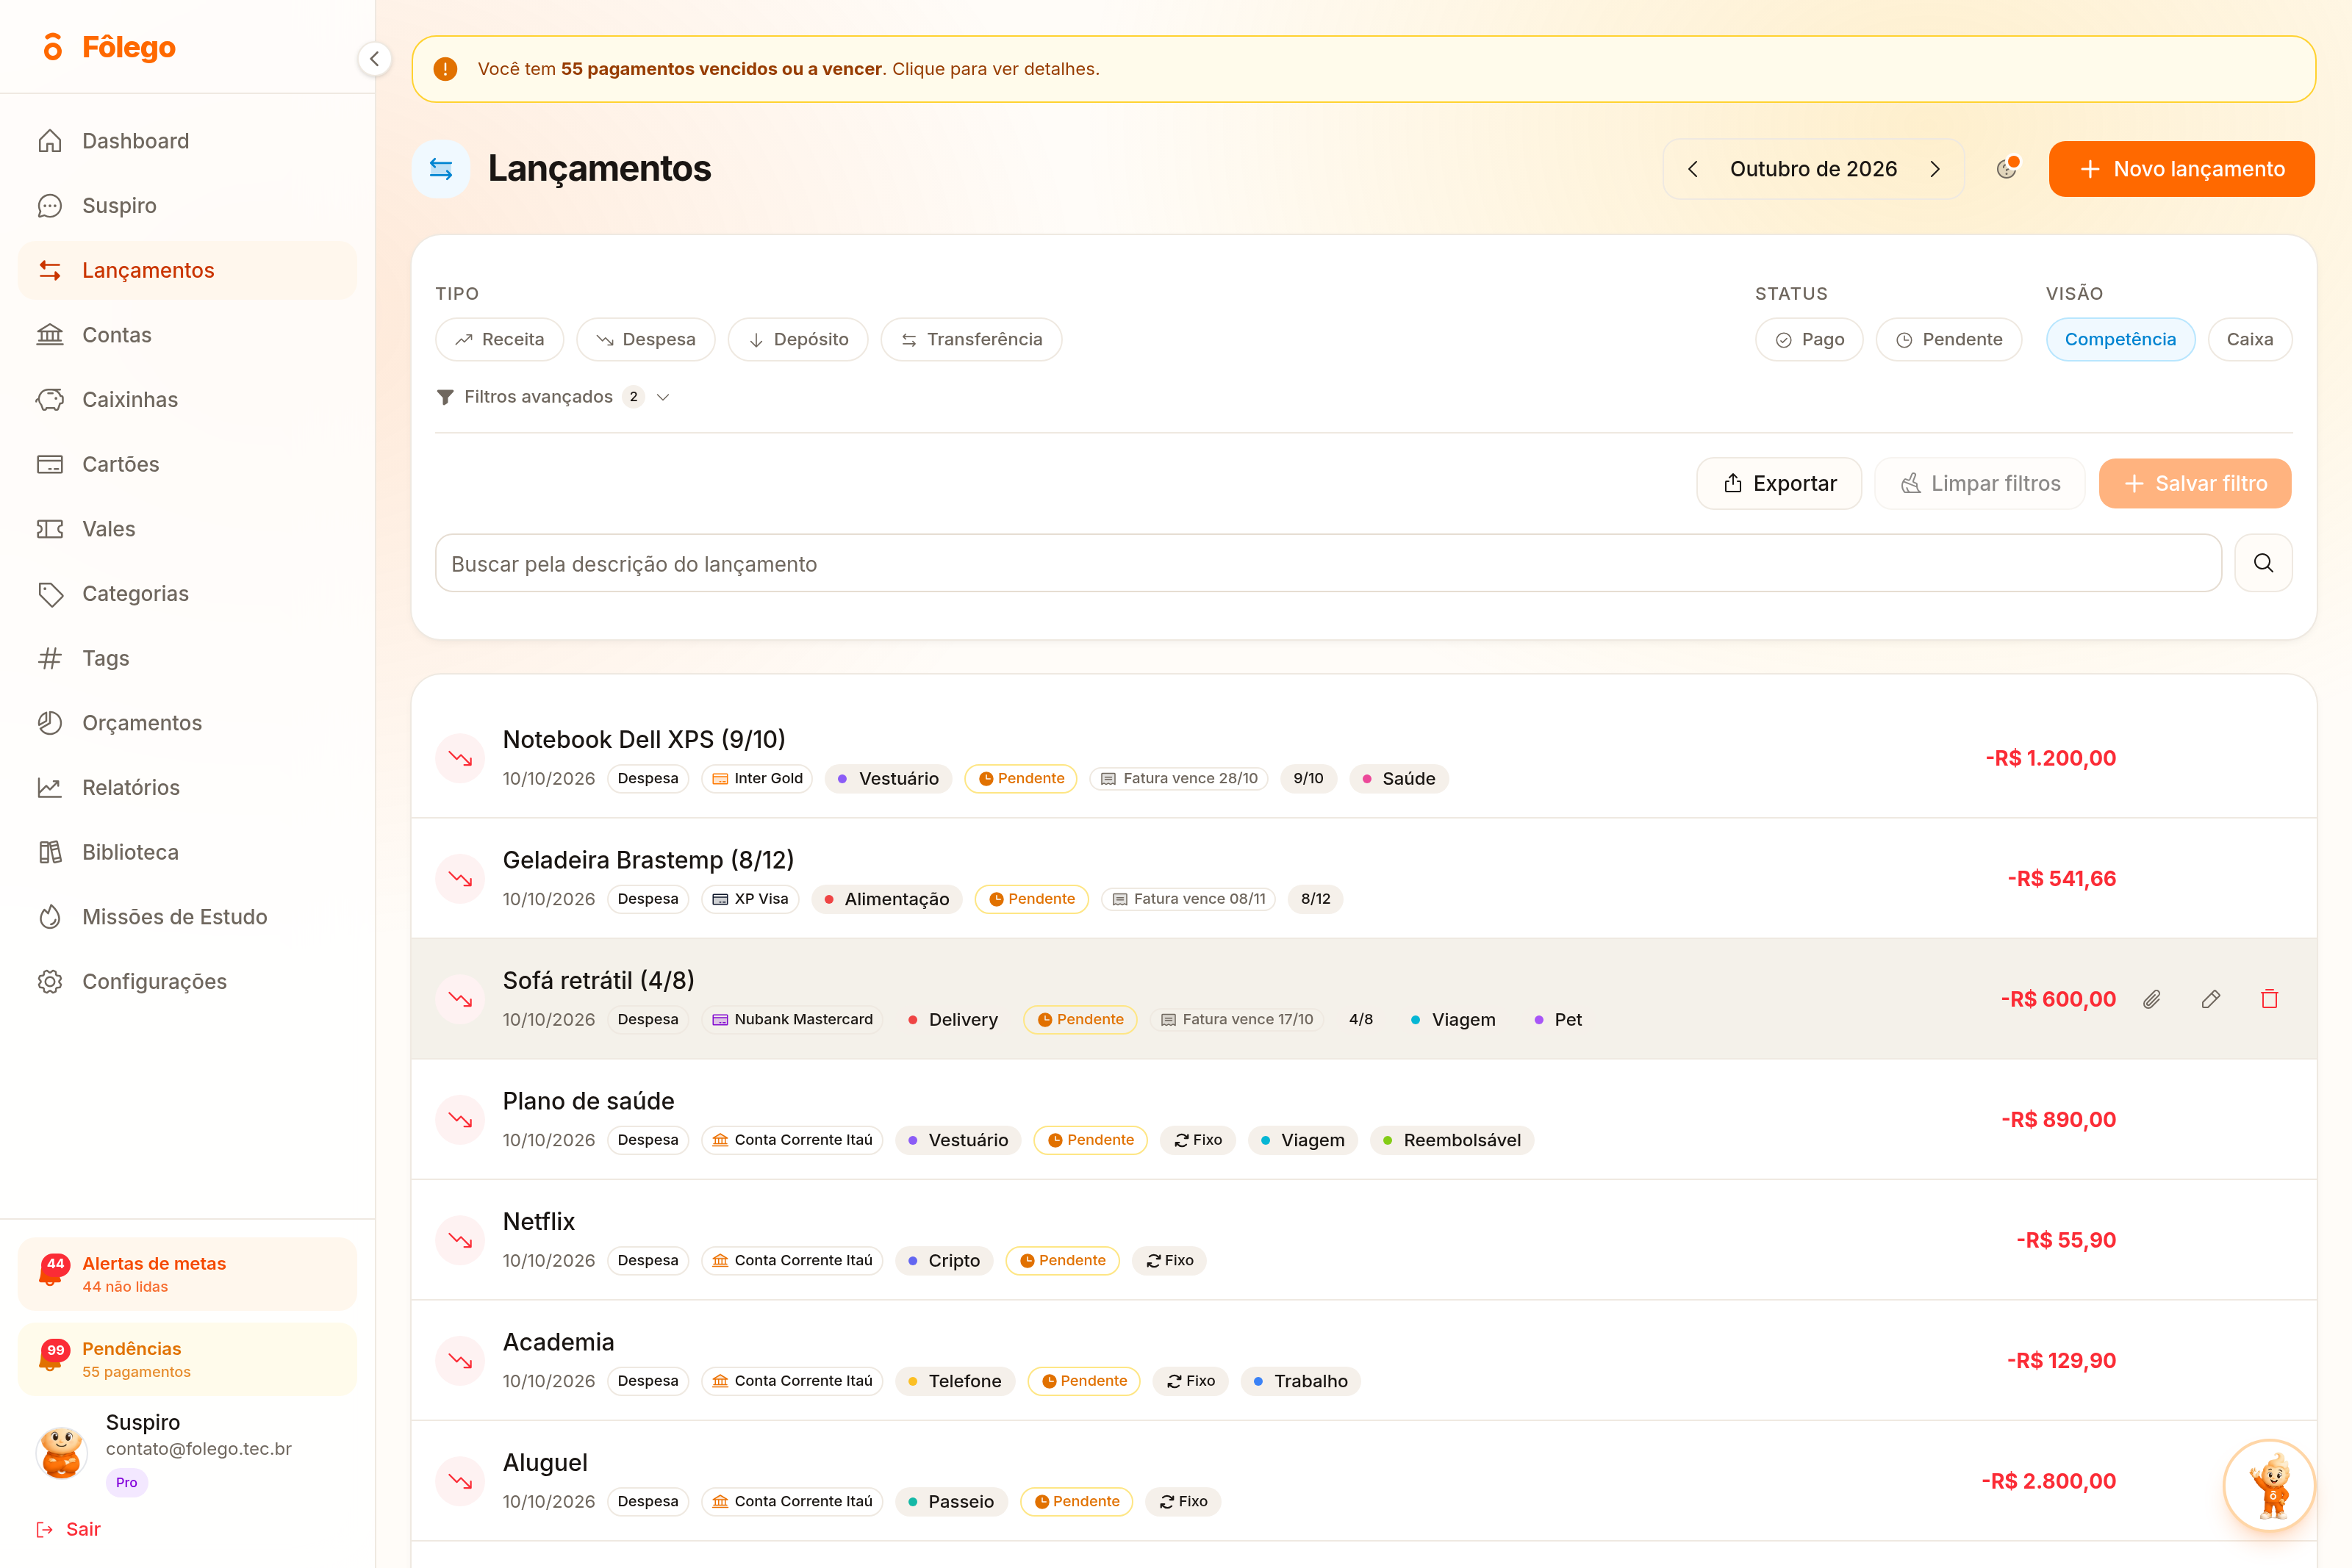
Na tela de Lançamentos, o filtro TIPO mostra as quatro naturezas que um movimento pode ter: Receita, Despesa, Depósito e Transferência. Repare que são quatro, e não duas. A maioria das pessoas registra a vida inteira em dois baldes, entrou ou saiu, e é aí que a conta se perde.
A decisão que esse passo destrava é simples e grande: saber se o seu mês fechou no azul de verdade. O erro que ele evita é classificar como gasto um aporte na reserva ou uma transferência entre as suas próprias contas, o que faz o mês parecer deficitário sem que você tenha consumido um real a mais.
Sem aplicativo o princípio é o mesmo: no caderno ou na planilha, abra uma coluna separada para movimentações e não some essa coluna com a de despesas.
Passo 2: registre o dinheiro que vai para a reserva como transferência
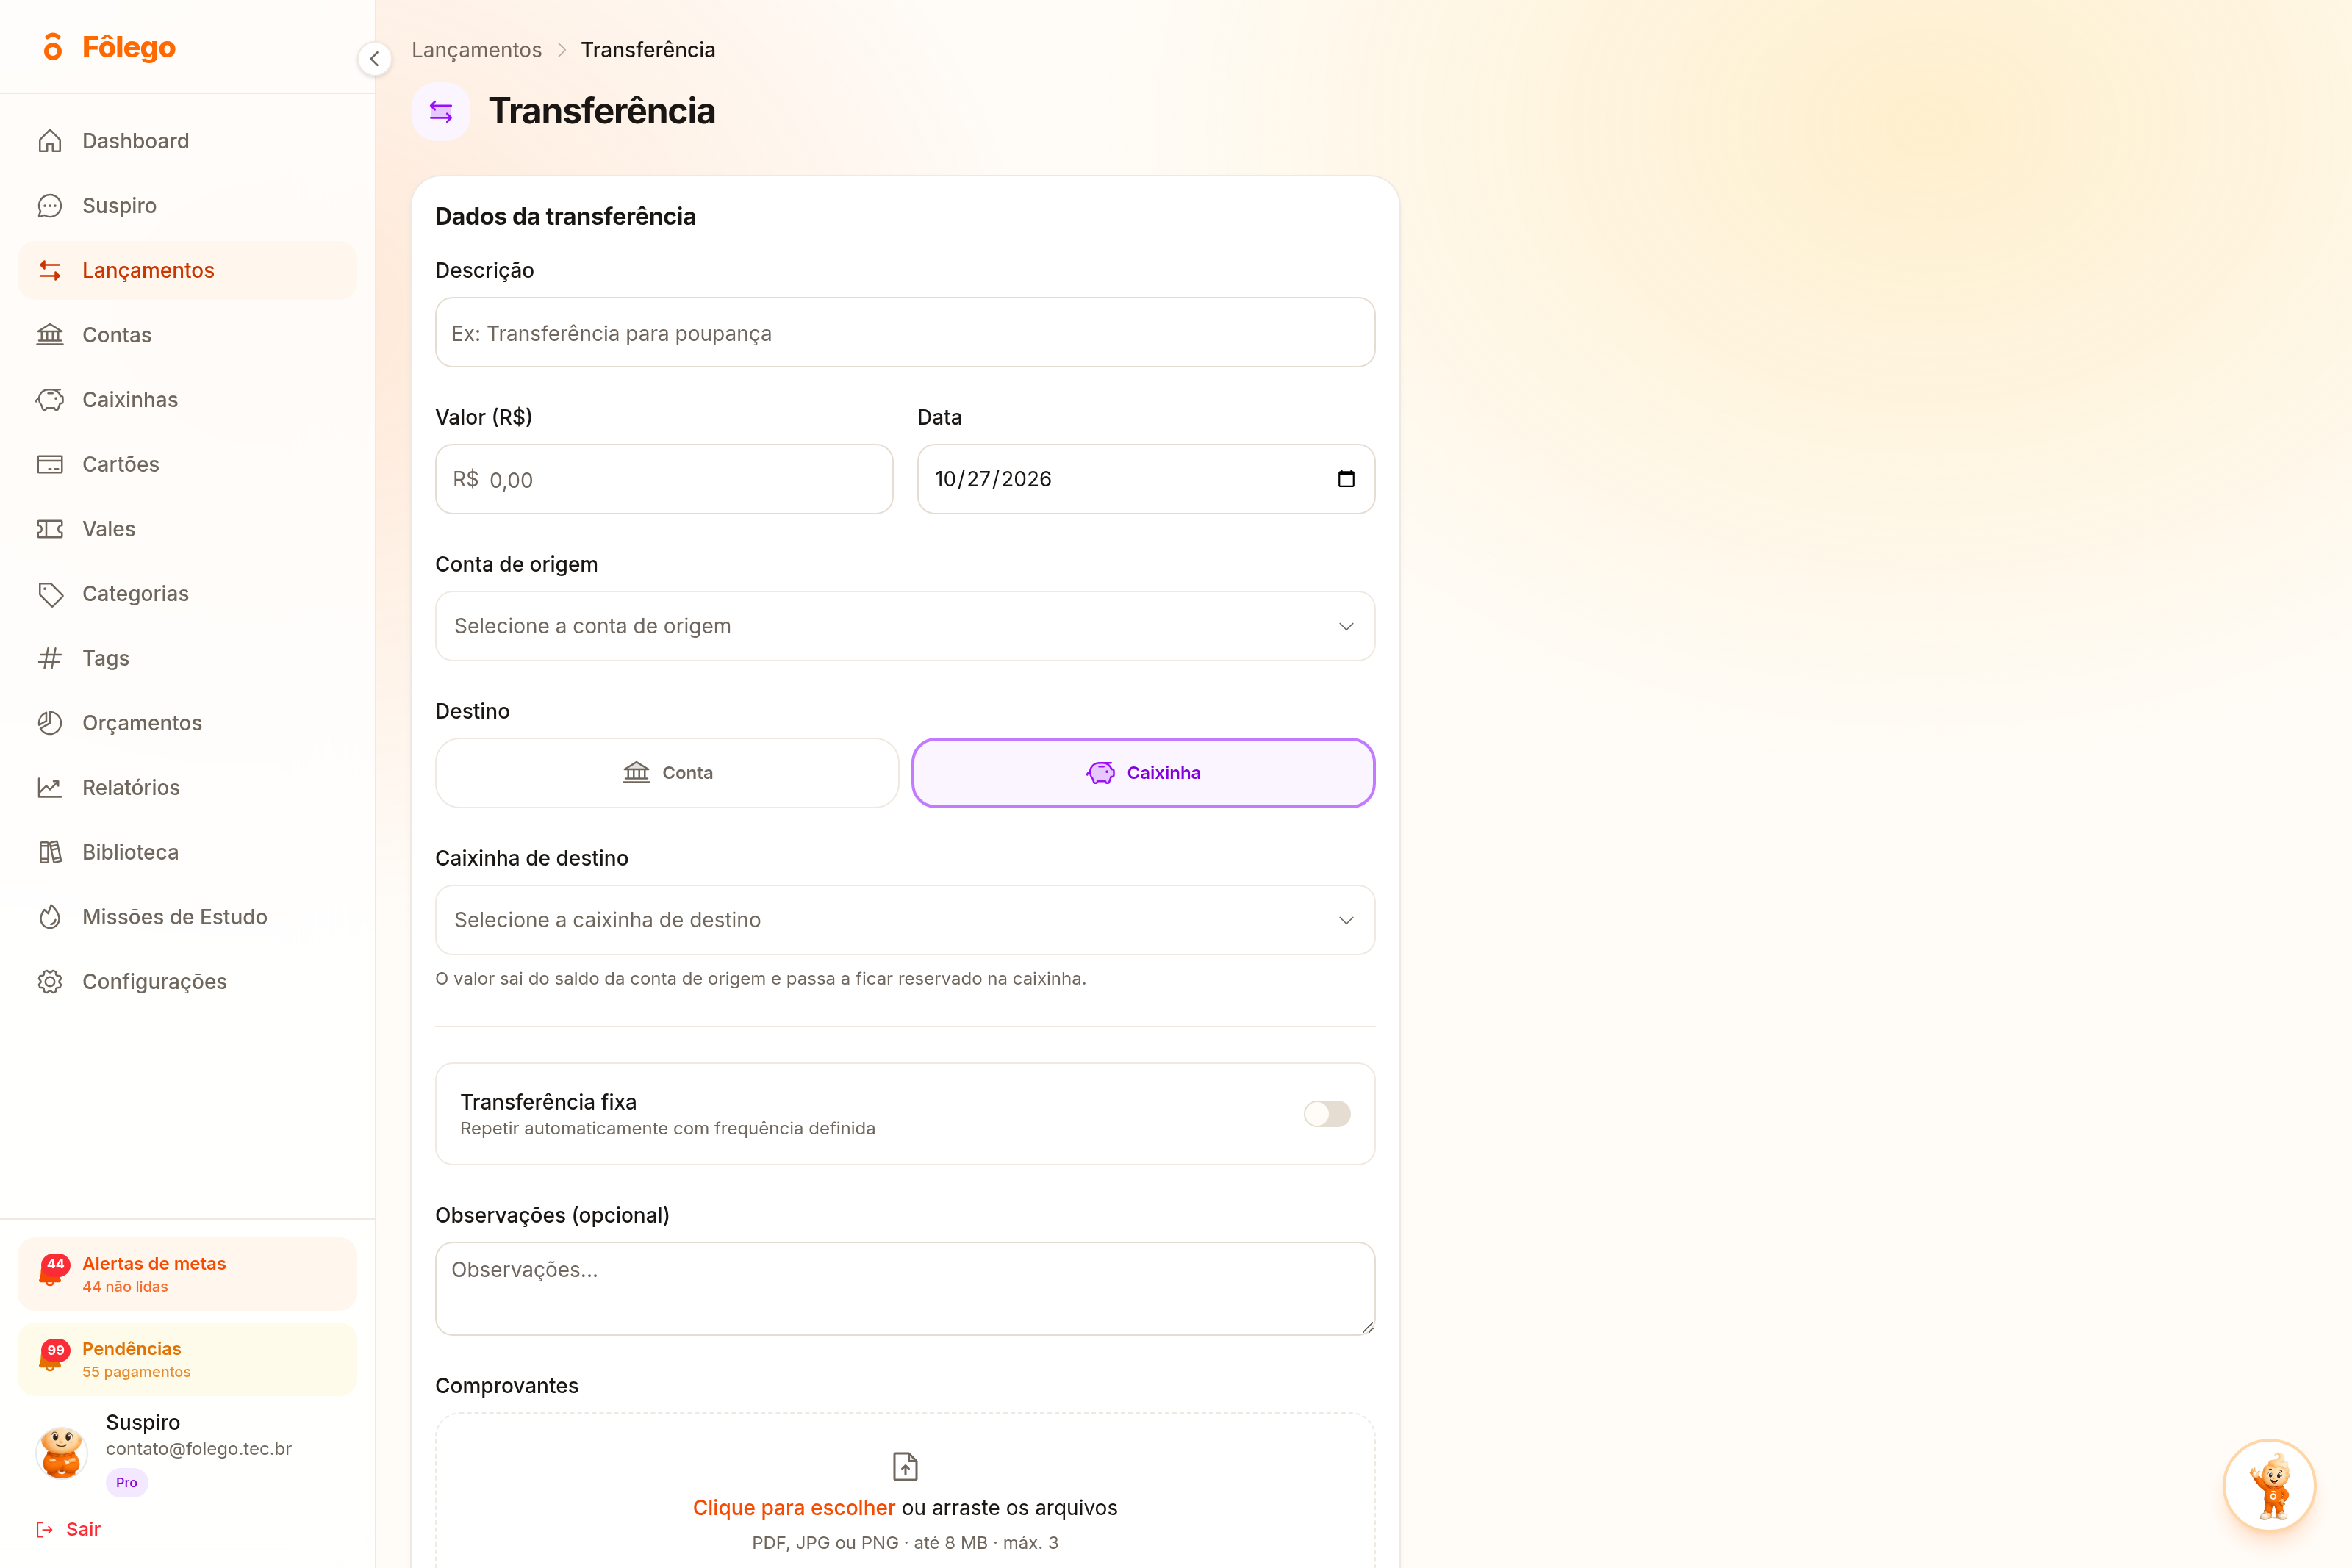
Em Lançamentos, a opção Transferência abre um formulário com Descrição, Valor (R$), Data e Conta de origem. Logo abaixo vem o campo Destino, com duas escolhas, Conta e Caixinha. Ao escolher Caixinha, aparece o seletor Caixinha de destino e, embaixo dele, a própria tela explica o que vai acontecer: o valor sai do saldo da conta de origem e passa a ficar reservado na caixinha.
Essa frase é a tradução prática do conceito. O recurso é a caixinha como destino de uma transferência. A vantagem é que o dinheiro sai do saldo livre sem sair do seu patrimônio. O benefício é você enxergar, no mesmo lugar, quanto já está protegido e quanto ainda sobra de verdade para o mês, sem confundir uma coisa com a outra.
A decisão destravada aqui é a mais importante do orçamento: continuar poupando. O erro evitado é ver a sua reserva aparecer na lista de gastos, concluir que o mês foi ruim e cancelar o aporte do mês seguinte. O Caderno do Banco Central chama isso de pagar-se primeiro, separar uma parte da renda assim que ela chega, antes das despesas. Quem contabiliza o próprio aporte como gasto acaba desistindo justamente do hábito que queria criar.
Passo 3: pague a fatura como débito em conta, não como um novo gasto
Aqui mora a contagem dobrada mais comum do Brasil, num país em que 51,0% dos entrevistados daquela mesma pesquisa do Banco Central de 2023 usam cartão de crédito. A compra no cartão é uma despesa no dia em que você compra. A fatura é a cobrança agrupada dessas compras, que chega semanas depois. São o mesmo dinheiro, contado uma vez só.
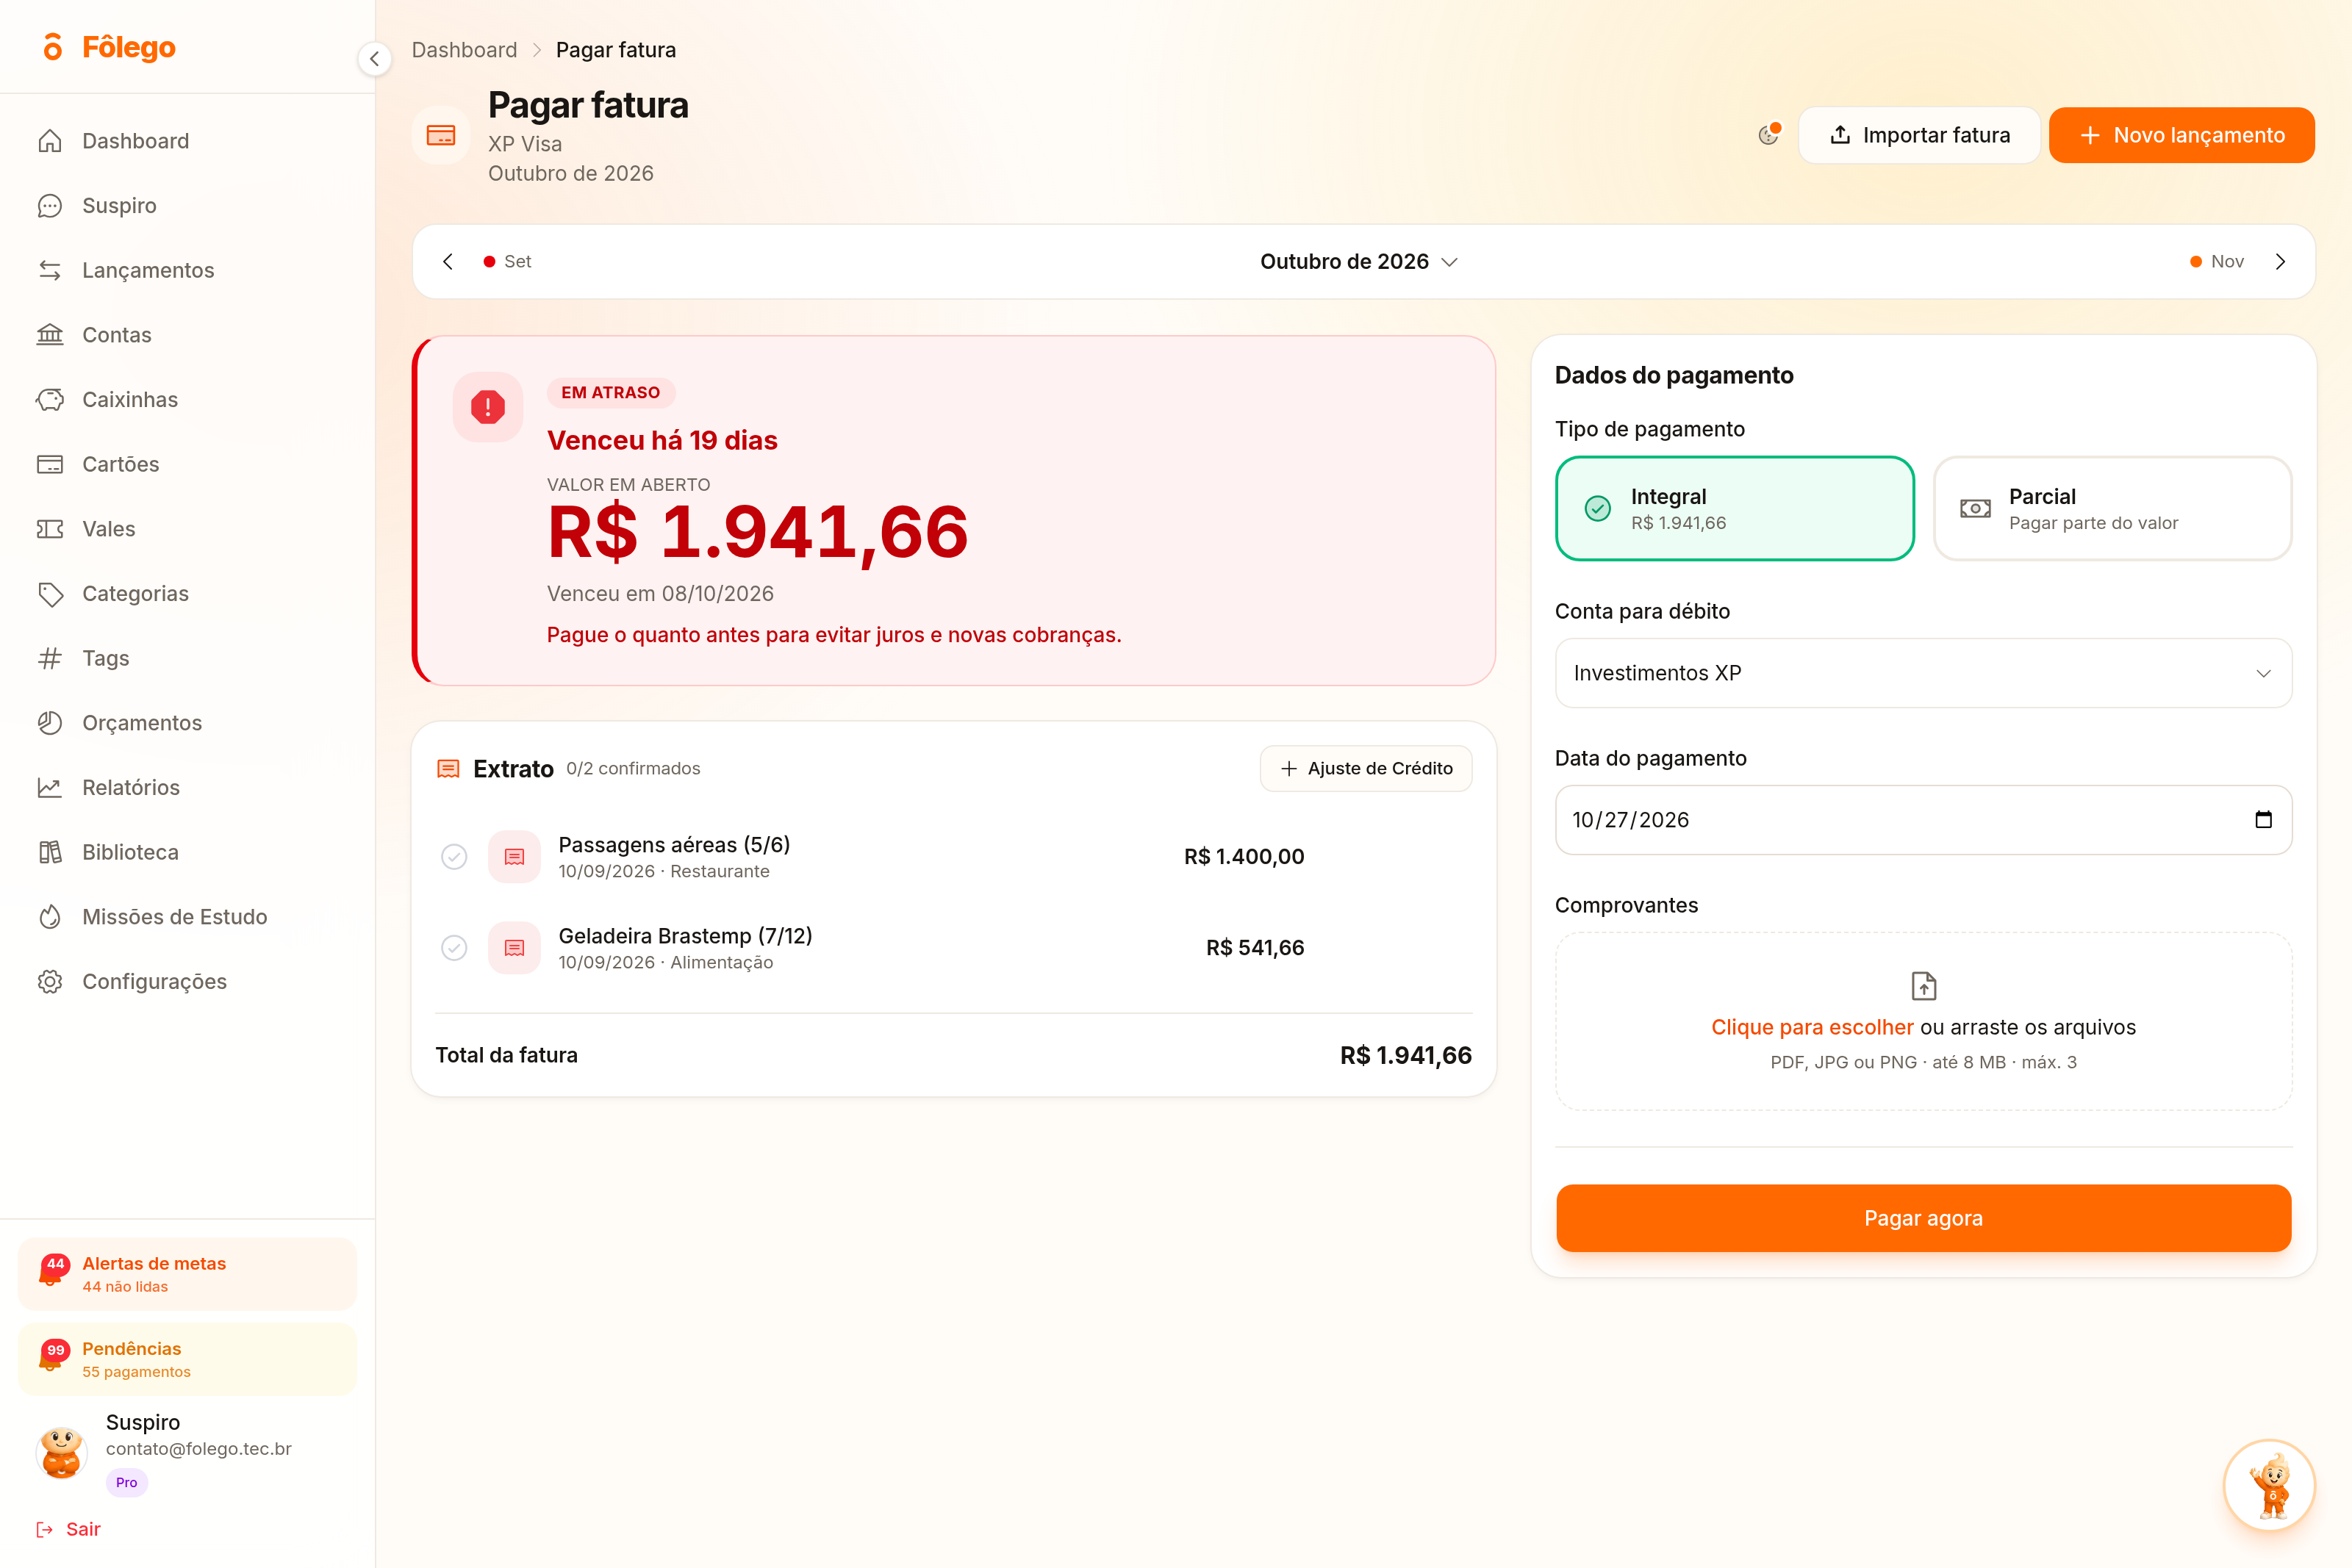
A tela Pagar fatura deixa isso visível. No bloco Extrato, a fatura de outubro de 2026 de um dos cartões da conta de demonstração aparece formada por duas compras feitas em 10/09/2026, uma de R$ 1.400,00 e outra de R$ 541,66, com Total da fatura de R$ 1.941,66. Do lado direito, em Dados do pagamento, você escolhe o Tipo de pagamento, Integral ou Parcial, a Conta para débito e a Data do pagamento.
Faça a conta pequena. As duas compras somam R$ 1.941,66. Quem lança as compras quando elas acontecem e lança de novo a fatura quando ela é paga termina o bimestre com R$ 3.883,32 de despesa, o dobro do que realmente gastou. Com o valor dobrado na mão, a conclusão errada vem sozinha, e o corte acaba caindo na categoria errada.
A decisão destravada é saber quanto você consumiu de fato em cada categoria. O erro evitado é inflar o mês do pagamento e esvaziar o mês da compra. Quem usa papel consegue o mesmo resultado com uma regra única: anote a compra na data da compra e trate o pagamento da fatura apenas como a saída do dinheiro da conta.
Passo 4: leia o mesmo mês pelas duas visões
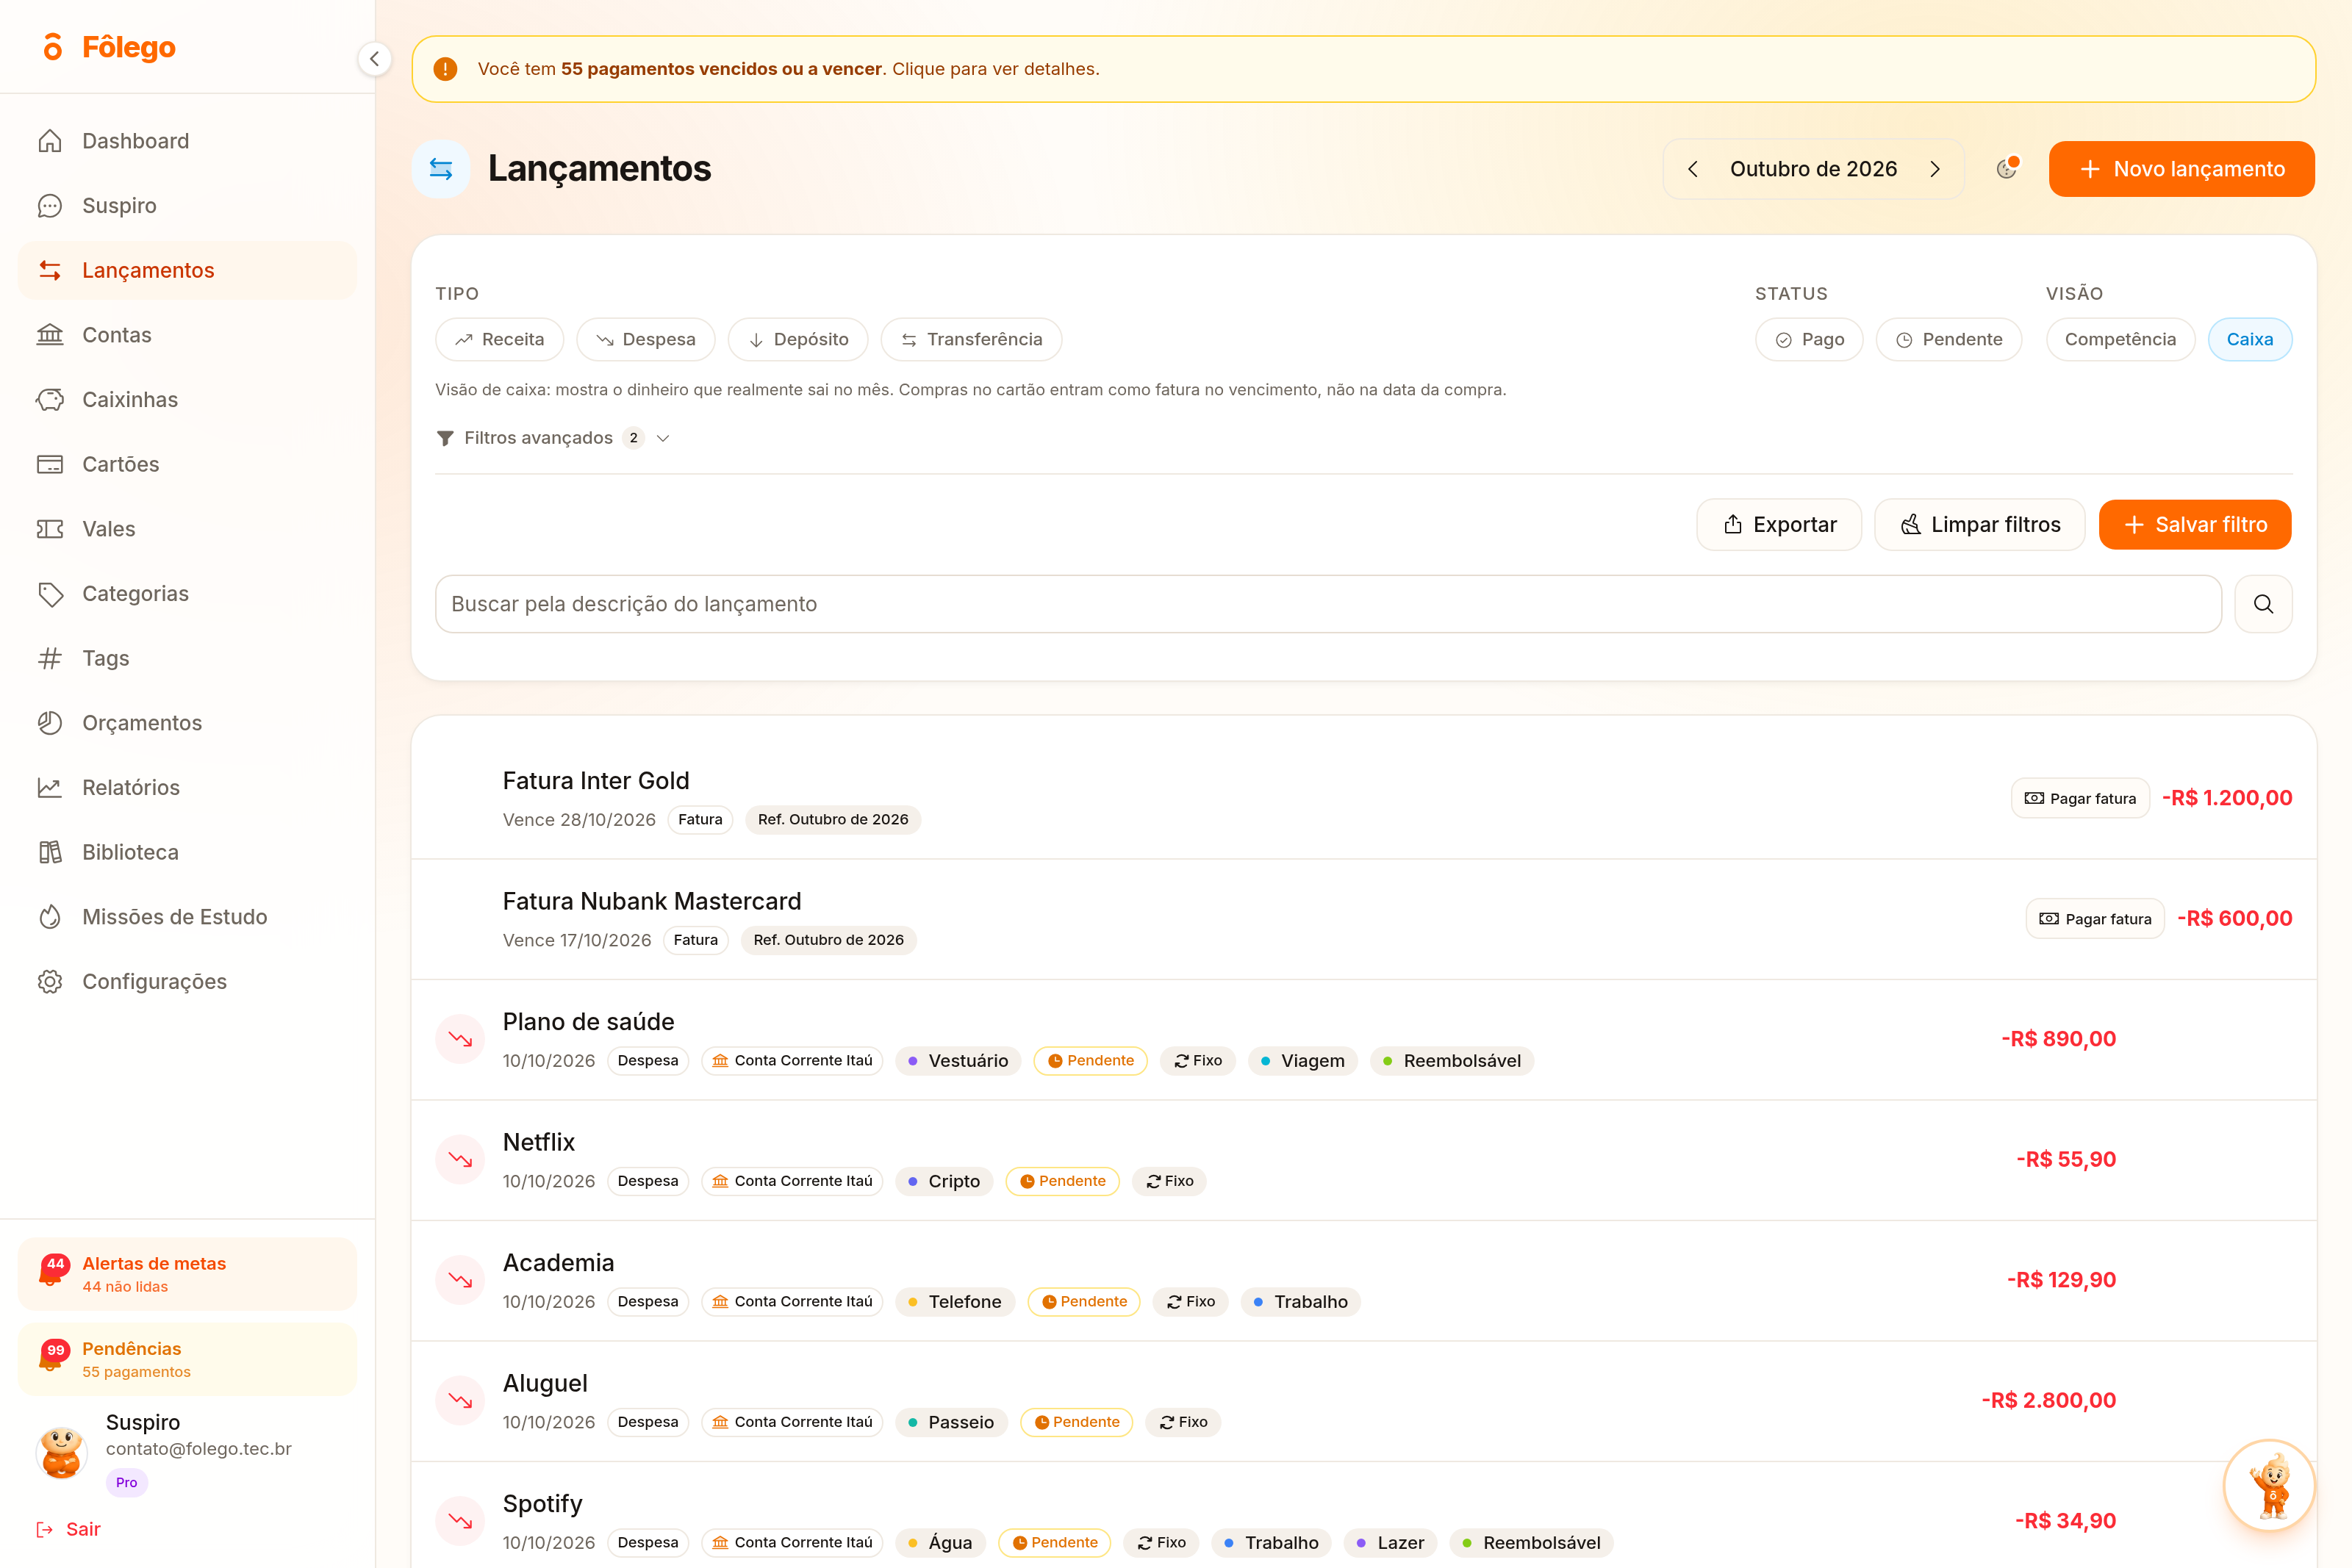
Ainda em Lançamentos, ao lado do filtro de status existe o seletor VISÃO, com duas opções, Competência e Caixa. Elas respondem a perguntas diferentes sobre o mesmo mês, e confundir uma com a outra é o que faz o orçamento parecer errático.
Na visão de Competência, cada compra no cartão aparece individualmente na data em que foi feita, com a etiqueta da fatura em que vai cair. Na visão de Caixa, essas mesmas compras se agrupam numa linha só, a fatura do cartão, posicionada na data de vencimento. A própria tela resume a diferença: a visão de caixa mostra o dinheiro que realmente sai no mês, e compras no cartão entram como fatura no vencimento, não na data da compra.
Use Competência para responder "quanto eu consumi neste mês" e decidir onde cortar. Use Caixa para responder "quanto vai sair da minha conta neste mês" e decidir se o saldo cobre os vencimentos. São duas perguntas legítimas, e nenhuma delas é a soma das duas.
O que você passa a enxergar depois de arrumar isso
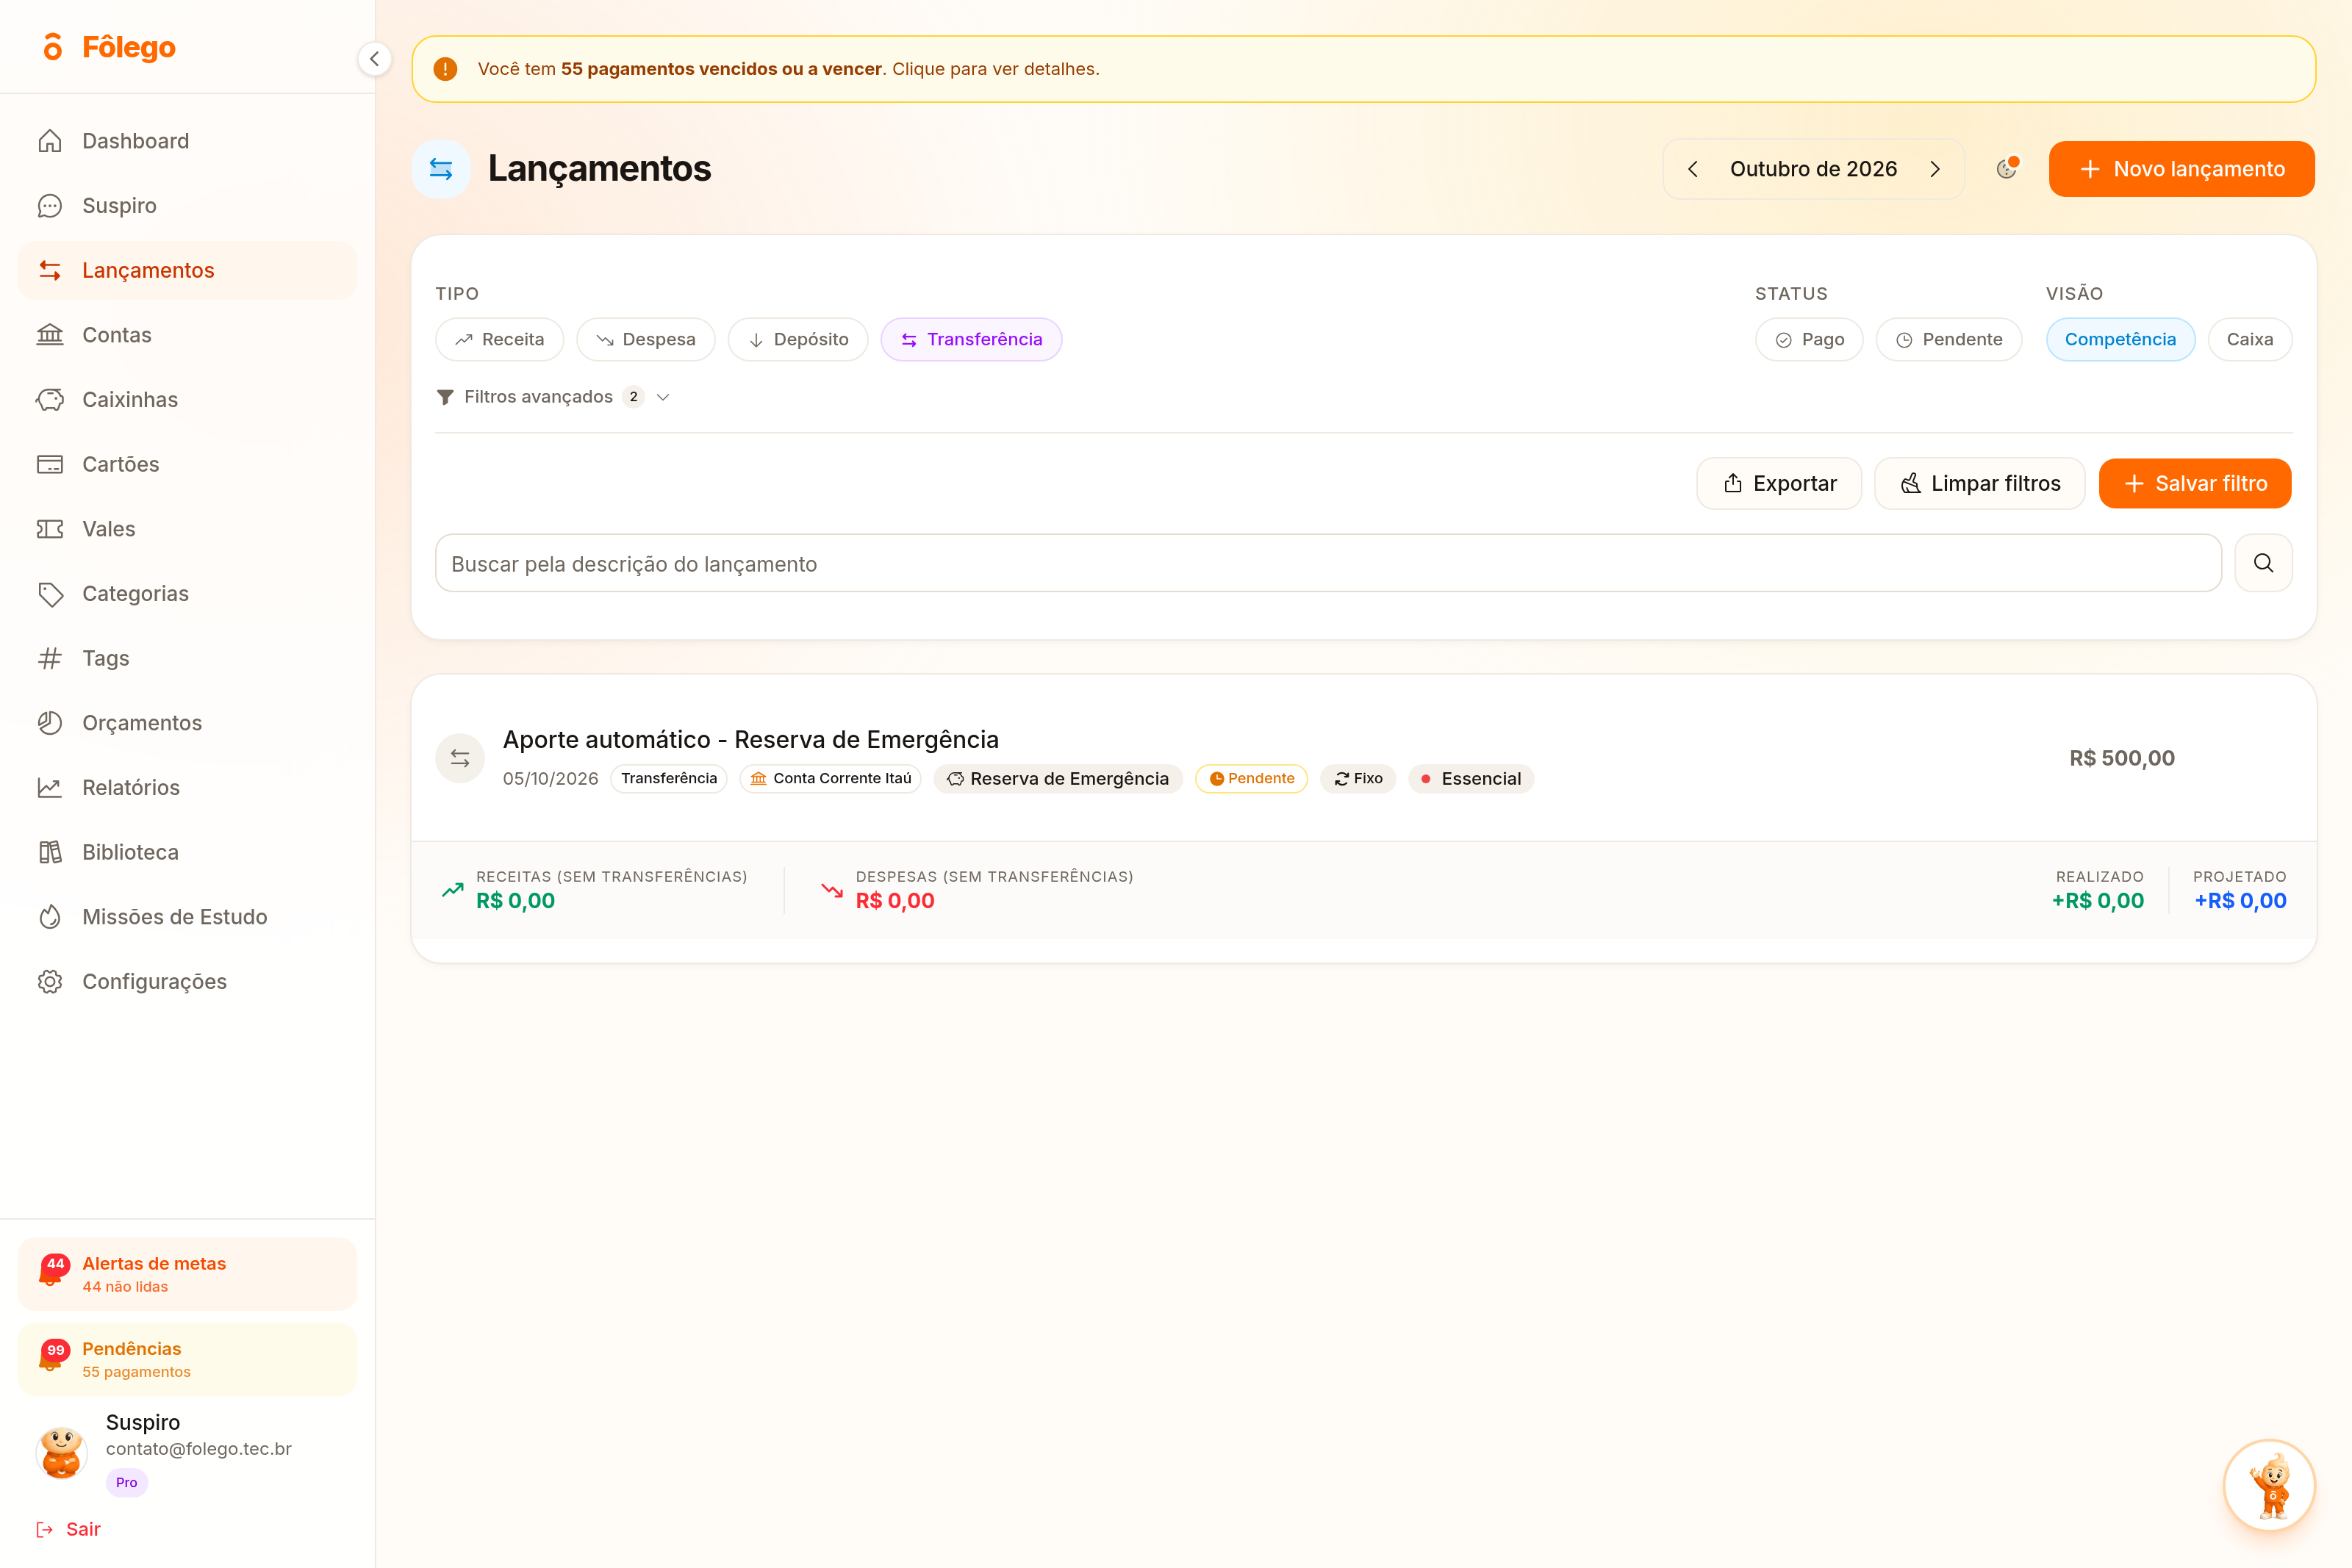
Com os tipos no lugar, o resumo do mês muda de comportamento. Ao filtrar os lançamentos por Transferência, a conta de demonstração mostra um aporte automático de R$ 500,00 saindo da conta corrente para a caixinha de reserva de emergência. No rodapé da mesma lista, os totais de receitas e despesas sem transferências ficam em R$ 0,00.
Leia esse par de números com calma, porque ele é a lição inteira num quadro só. O dinheiro saiu da conta, está reservado, e mesmo assim não contou como despesa, porque ninguém ficou mais pobre no caminho. É essa aritmética que faz a diferença entre um mês que parece deficitário e um mês que de fato é.
O ganho não é estético. Um resultado mensal confiável é o que permite responder a três perguntas que decidem o seu ano: sobrou ou faltou, quanto do que sobrou virou reserva e qual categoria merece o corte. Com o número inflado, as três respostas saem erradas juntas.
O próximo passo, ainda esta semana
Abra os lançamentos do mês passado, percorra linha por linha e corrija o tipo de cada movimento que apenas mudou o seu dinheiro de lugar, de aporte na reserva a transferência entre as suas contas. Leva poucos minutos e muda o veredito do mês.
Depois de arrumar um mês, arrume o hábito: toda vez que registrar algo, pergunte se aquele dinheiro foi para outra pessoa ou só para outro bolso seu. Essa única pergunta, feita na hora do registro, resolve quase toda a contagem dobrada antes que ela aconteça.
Mini-glossário
Despesa: o dinheiro que sai do seu patrimônio e vai para outra pessoa ou empresa.
Transferência: o dinheiro que continua sendo seu e apenas muda de lugar, da conta para a caixinha, de uma conta para outra.
Visão de competência: o jeito de ler o mês pela data em que o gasto aconteceu, mesmo que o pagamento caia depois.
Visão de caixa: o jeito de ler o mês pela data em que o dinheiro realmente sai da conta.
Orçamento superavitário: o mês em que as despesas ficaram abaixo das receitas, a meta básica descrita pelo Banco Central.
Fontes
- Banco Central do Brasil - Relatório de Letramento Financeiro, pesquisa realizada em 2023 com 2.000 entrevistados (acompanhamento das finanças, 74,7%, dinheiro que sobra no fim do mês, 15,3% e 30,0%, uso de cartão de crédito, 51,0%): https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/letramento/relatorio-de-letramento-financeiro.pdf
- Banco Central do Brasil - Caderno de Educação Financeira, Gestão de Finanças Pessoais, Módulo 2, orçamento pessoal, etapas de registro e agrupamento e situações deficitário, neutro e superavitário: https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/Cuidando_do_seu_dinheiro_Gestao_de_Financas_Pessoais/caderno_cidadania_financeira.pdf
- Fôlego - telas de Lançamentos, Transferência e Pagar fatura capturadas na conta de demonstração em 27 de outubro de 2026: https://app.folego.tec.br