Por que o seu título público aparece valendo menos do que você pagou, e quando isso vira prejuízo de verdade
Em 2026, o preço de recompra do Tesouro Prefixado 2031 caiu de um dia para o outro em 84 dos 169 dias úteis, segundo o Tesouro Transparente, e o Copom volta a se reunir em 15 e 16 de setembro. Entenda a marcação a mercado e por que a data em que você vai precisar do dinheiro decide quase tudo.

Você comprou um título público em janeiro, ficou tranquilo porque isso é renda fixa, e agora abre o extrato e vê um valor menor do que pagou. A primeira reação é sempre a mesma: alguma coisa deu errado, e o melhor seria tirar o dinheiro dali antes que piore.
Quase sempre não deu errado nada. O que você está vendo é o preço do dia, e o preço do dia só vira dinheiro de verdade se você vender hoje. Entender essa diferença é o que separa quem atravessa um mês agitado sem fazer nada de quem realiza um prejuízo que nem precisava existir.
Renda fixa não quer dizer preço fixo
Quando você compra um título público, você empresta dinheiro ao governo e combina desde o início a regra do que vai receber de volta, isso é renda fixa. O que fica combinado é a taxa e a data final, chamada de vencimento, o dia em que o dinheiro volta para a sua conta com o rendimento contratado.
O que ninguém explica na hora da compra é que existe um preço do dia rodando em paralelo. Todo dia útil, o Tesouro Nacional publica por quanto recompraria o seu título naquele momento, caso você quisesse vender antes do vencimento. Esse ajuste diário de preço tem nome técnico, marcação a mercado, e ele existe justamente para permitir que você saia antes da hora.
Segundo o Portal do Investidor, mantido pela Comissão de Valores Mobiliários, essa oscilação só afeta quem vende o título antes da hora, e quem leva até o vencimento recebe exatamente a rentabilidade contratada na compra.
A placa de preço da feira
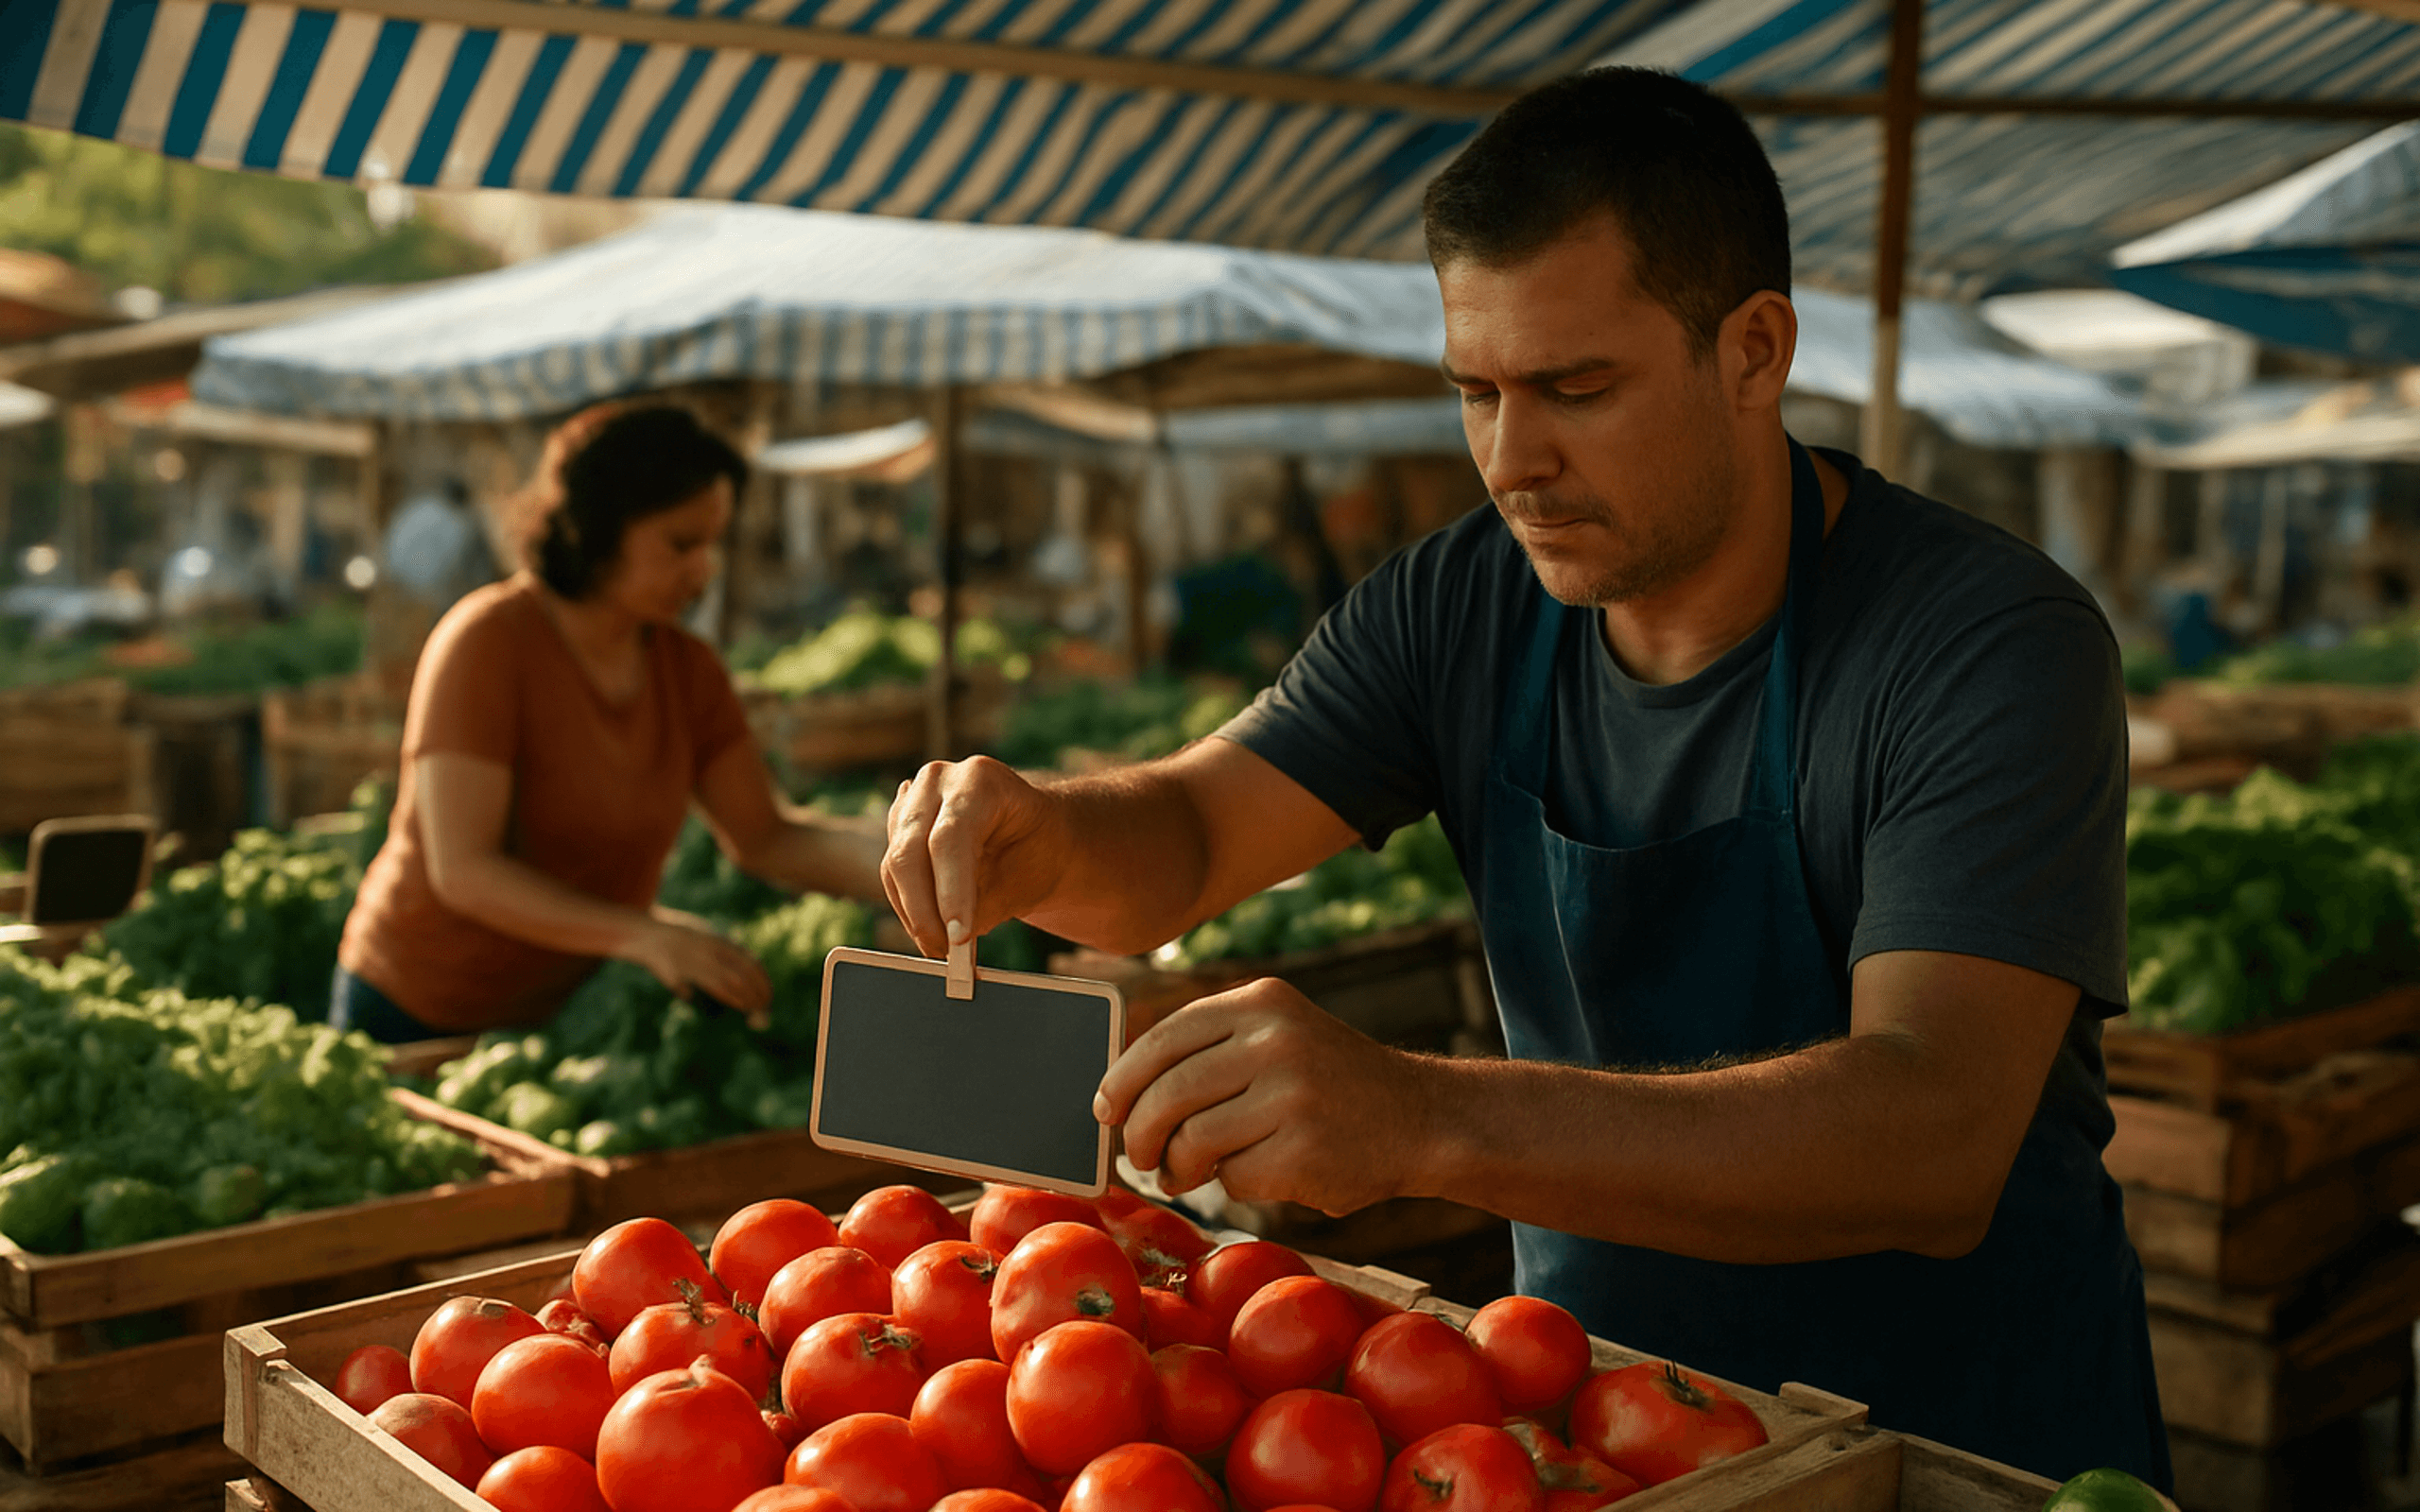
Pense na banca de tomate da feira do seu bairro. A plaquinha de preço muda de uma semana para a outra, conforme a safra, a chuva e a concorrência da banca ao lado. Isso mexe com quem vai vender tomate hoje. Não mexe com o molho que você já congelou em casa na semana passada.
A marcação a mercado é essa plaquinha. Ela diz por quanto o seu título troca de mãos hoje, não quanto você combinou receber lá na frente. E a lógica dela é a mesma da banca vizinha: quando os juros combinados para os títulos novos sobem, o título antigo, que paga menos, precisa ficar mais barato para alguém querer ficar com ele. Quando os juros dos títulos novos caem, o antigo fica mais valioso.
Os números reais de 2026
Vale olhar um caso concreto, com os preços que o Tesouro Nacional publica todo dia no portal Tesouro Transparente. Considere o Tesouro Prefixado com vencimento em 1º de janeiro de 2031.
Em 2 de janeiro de 2026, uma unidade desse título custava R$ 535,05, a uma taxa contratada de 13,46% ao ano. Em 27 de março de 2026, quem quisesse vender receberia R$ 528,62 pela mesma unidade, cerca de R$ 6 a menos do que pagou, quase três meses depois. Em 4 de setembro de 2026, o preço de venda do mesmo título era R$ 563,30, uns 5% acima do valor de compra de janeiro.
Repare que nada mudou no contrato. O vencimento continua em 1º de janeiro de 2031 e a taxa combinada continua a mesma. O que mudou foi o humor do mercado sobre os juros do futuro, e isso reprecifica todo dia o título de quem quiser sair antes. Rentabilidade passada não garante resultado futuro, e esses três preços mostram exatamente isso: o mesmo papel entregou números diferentes conforme o dia em que a pessoa precisou vender.
O movimento aparece também nos títulos atrelados à inflação. O Tesouro IPCA+ com vencimento em 15 de maio de 2035 custava R$ 2.400,50 em 2 de janeiro de 2026. Em 30 de julho, o preço de recompra tinha caído para R$ 2.355,68, e em 4 de setembro tinha subido para R$ 2.480,48.
Por que os próximos dias mexem nesse preço
Existe um evento marcado no calendário que costuma mexer com esses números. O Comitê de Política Monetária do Banco Central, o Copom, se reúne em 15 e 16 de setembro de 2026 para decidir a taxa básica de juros da economia, a Selic. Desde 6 de agosto de 2026 ela está em 14% ao ano, definida na reunião de 5 de agosto, segundo o Banco Central.
O detalhe que confunde muita gente é que o preço do seu título não espera a decisão sair. Ele se move antes, conforme as expectativas mudam, e às vezes anda na direção contrária do que a manchete do dia sugere. Por isso não existe uma leitura simples do tipo juros caem, meu título sobe. O que existe é um preço diário que reflete o que o mercado combina hoje para os empréstimos de amanhã.
Nem todo título balança igual
Aqui está a parte que muda decisão. Entre 2 de janeiro e 4 de setembro de 2026, o preço de recompra do Tesouro Prefixado 2031 caiu de um dia para o outro em 84 dos 169 dias úteis comparados, segundo os dados do Tesouro Transparente. No mesmo período, o preço de recompra do Tesouro Selic com vencimento em 1º de março de 2029 não caiu nenhuma vez de um dia para o outro.
A razão é o desenho do título. O Tesouro Selic acompanha a taxa básica do dia, então ele quase não tem o que reprecificar, e o Portal do Investidor descreve o preço dele como de pouca oscilação diária. O prefixado combina uma taxa fixa lá na frente, e é justamente essa promessa fixa que precisa mudar de preço quando o juro do mercado muda. Nenhum dos dois é melhor ou pior, eles servem a prazos diferentes.
Vale a ressalva honesta: o comportamento de 2026 é o que os dados mostram até aqui, não uma garantia sobre o futuro. Todo investimento tem risco, inclusive o título público, que carrega risco de preço quando você precisa sair antes do vencimento.
O que fazer ainda hoje
O preço da tela não é o seu problema. A data é. Abra o extrato dos seus investimentos e escreva, ao lado de cada título, duas datas: a do vencimento dele e a do mês em que você espera precisar daquele dinheiro. Onde as duas conversam, o preço do dia é apenas ruído. Onde a segunda data vem bem antes da primeira, você está exposto ao preço do dia, e isso merece uma decisão sua, tomada com calma e não no susto de uma segunda-feira agitada.
Depois de listar as datas, o passo natural é colocá-las onde você as veja de novo no mês que vem. Reunir contas, metas e prazos num app de organização financeira como o Fôlego serve para isso, ver num relance quanto do seu dinheiro já tem data marcada e quanto está livre. Onde investir depende do seu perfil e do seu momento, e essa parte nenhum aplicativo decide por você.
Glossário rápido
- Renda fixa: você empresta dinheiro e combina desde o início a regra do que vai receber de volta.
- Vencimento: a data final do empréstimo, quando o dinheiro volta com o rendimento contratado.
- Marcação a mercado: a atualização diária do preço pelo qual o seu título seria recomprado hoje, se você quisesse vender antes do vencimento.
- Selic: a taxa básica de juros da economia, definida a cada 45 dias pelo Copom, o comitê de política monetária do Banco Central.
- Tesouro Selic: o título público que acompanha essa taxa básica e tem pouca oscilação de preço no dia a dia.
Fontes
- Portal do Investidor (CVM) - títulos públicos, marcação a mercado e venda antes do vencimento: https://www.gov.br/investidor/pt-br/investir/tipos-de-investimentos/titulos-publicos
- Tesouro Transparente (Tesouro Nacional) - preços e taxas dos títulos ofertados pelo Tesouro Direto, dados diários de 2 de janeiro a 4 de setembro de 2026, acessados em 8 de setembro de 2026: https://www.tesourotransparente.gov.br/ckan/dataset/taxas-dos-titulos-ofertados-pelo-tesouro-direto
- Banco Central do Brasil - histórico das taxas de juros, meta Selic de 14% ao ano definida na reunião de 5 de agosto de 2026: https://www.bcb.gov.br/controleinflacao/historicotaxasjuros
- B3, Bora Investir - calendário das reuniões do Copom em 2026, com a reunião de 15 e 16 de setembro: https://borainvestir.b3.com.br/noticias/copom-tera-8-reunioes-em-2026-veja-calendario-e-projecao-para-a-selic/