A prévia da inflação ficou negativa em agosto: o que isso faz com o seu investimento atrelado ao IPCA
O IPCA-15 de agosto de 2026 veio em -0,40%, a primeira leitura negativa do ano. Entenda por que um investimento que paga a inflação mais uma taxa fixa pode andar de lado num mês assim, e por que isso não é defeito.

Em 26 de agosto de 2026, o IBGE divulgou um número que quase ninguém esperava ver este ano: a prévia da inflação de agosto ficou em -0,40%. Negativa. No supermercado e na conta de luz, isso é uma boa notícia. Mas se você tem dinheiro numa aplicação que promete pagar a inflação mais alguma coisa, a mesma manchete chega acompanhada de um susto. Se a inflação andou para trás, o meu rendimento andou para trás também?
A resposta curta é que uma parte dele andou, sim. A resposta útil, a que muda o que você faz na segunda de manhã, é entender que esse tipo de investimento tem duas engrenagens girando ao mesmo tempo, e só uma delas depende da inflação.
O que exatamente o IBGE divulgou
O número de 26 de agosto é o IPCA-15, uma prévia da inflação oficial. Ele usa a mesma metodologia do índice cheio, só que coleta os preços mais cedo, entre 16 de julho e 14 de agosto de 2026, e funciona como um termômetro antecipado do mês.
Em agosto de 2026 essa prévia ficou em -0,40%, depois de ter subido 0,06% em julho, segundo o IBGE. No acumulado do ano ela soma 3,09% e, em doze meses, 4,24%. A queda veio concentrada em três grupos: habitação recuou 1,41% no mês, transportes caíram 1,00% e alimentação e bebidas cederam 0,57%.
Agora repare no detalhe que muda tudo para quem investe: uma prévia não é o índice que corrige o seu dinheiro. Quem corrige é o IPCA cheio, o Índice Nacional de Preços ao Consumidor Amplo, o indicador oficial da inflação brasileira, que o IBGE só divulga no mês seguinte. Em julho de 2026, para efeito de comparação, o IPCA cheio ficou em 0,07% e acumulava 4,44% em doze meses. A prévia aponta a direção. Ela não fecha a conta.
As duas engrenagens de um título atrelado à inflação
Renda fixa é, no fundo, emprestar dinheiro combinando desde o início as regras de quanto você recebe de volta. Nos títulos atrelados à inflação, e o Tesouro IPCA+ é um exemplo conhecido deles (o Tesouro Nacional chama esse papel de NTN-B, título indexado ao IPCA), essas regras têm duas partes.
A primeira é a correção pela inflação. Ela existe para que o seu dinheiro continue comprando a mesma coisa lá na frente, e por isso acompanha o IPCA, para cima quando os preços sobem e para baixo quando eles caem.
A segunda é a taxa fixa, o "mais alguma coisa" que aparece depois do sinal de adição. Ela é combinada no dia da compra e roda todo dia útil, chova ou faça sol, independentemente do que a inflação fizer.
Pense numa esteira rolante de aeroporto. A esteira é a inflação, e você é a taxa fixa, caminhando por cima dela. Quando a esteira anda para frente, você avança rápido sem esforço nenhum. Num mês de deflação, quando os preços médios caem, a esteira desacelera ou recua um pouco, e você chega mais devagar ao portão de embarque. Mas os seus passos não pararam em momento algum.
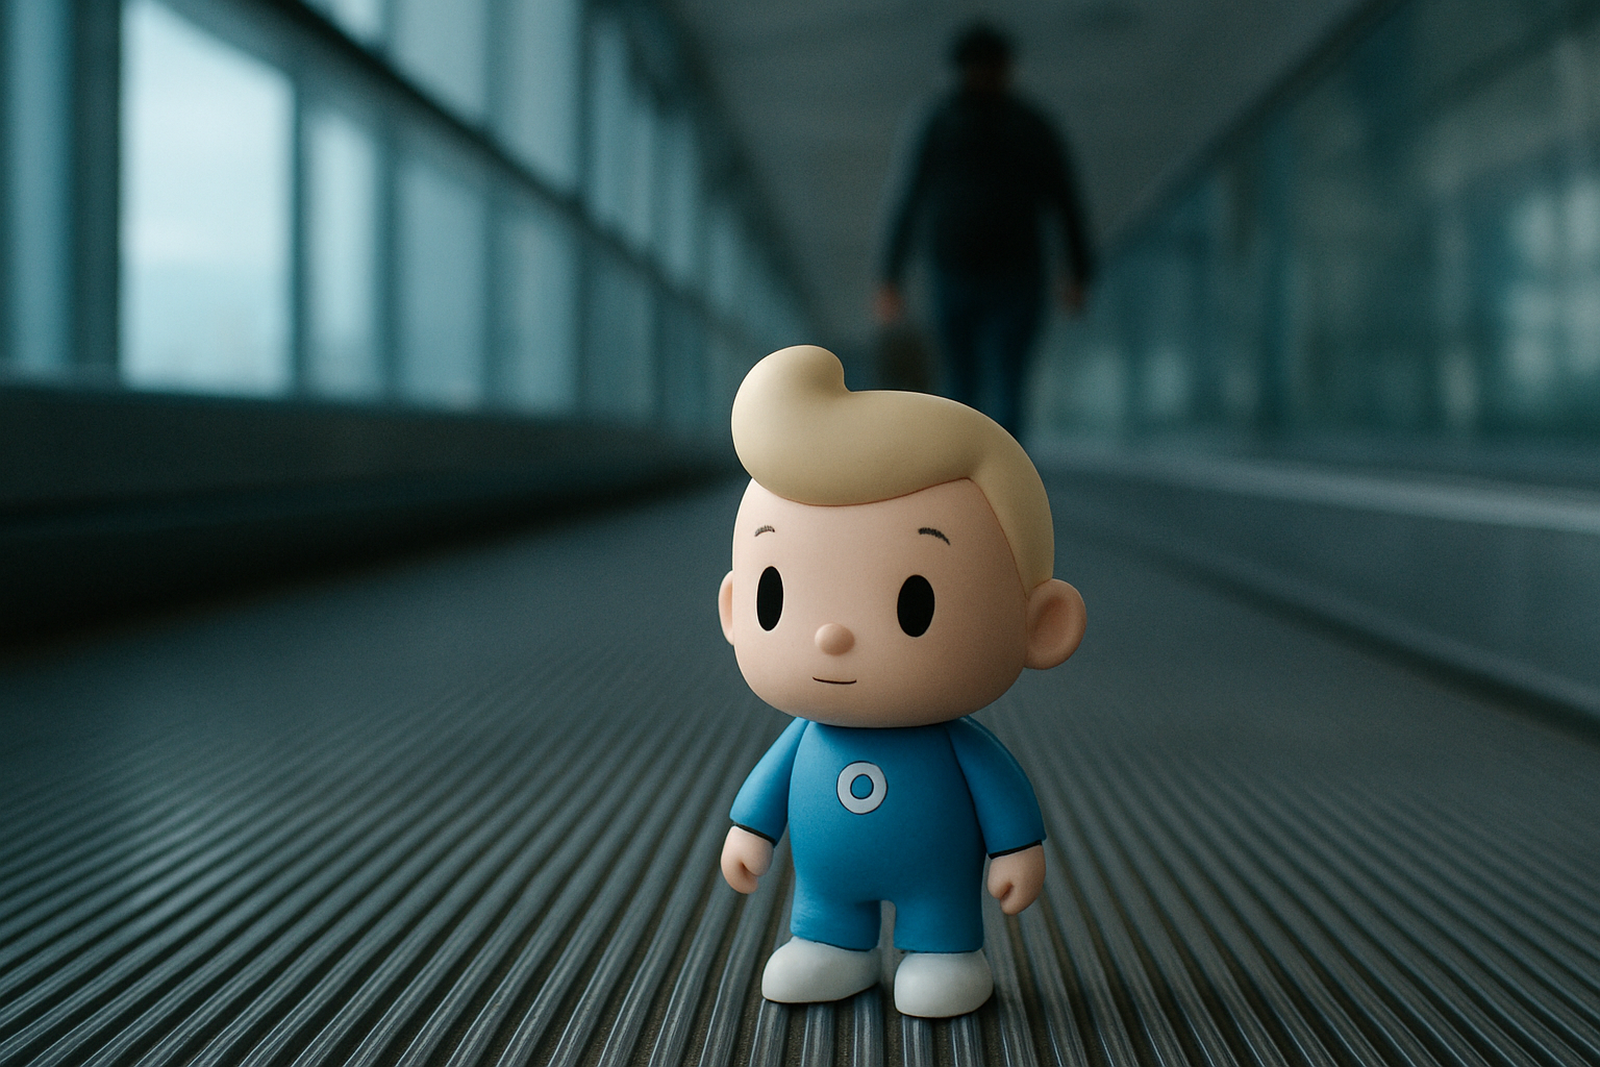 A esteira é a inflação. Os seus passos são a taxa fixa combinada na compra.
Uma conta pequena para ver o efeito
Suponha R$ 1.000 nesse tipo de aplicação e um mês em que a inflação medida fique em -0,40%, o mesmo valor da prévia de agosto de 2026. A correção tira cerca de R$ 4, e o saldo cai para perto de R$ 996.
Agora entra a outra engrenagem. Só para a conta ficar redonda, imagine uma taxa fixa de 6% ao ano, o que equivale a mais ou menos 0,49% ao mês. Sobre esses R$ 996, ela devolve algo em torno de R$ 4,85.
Resultado do mês: o seu dinheiro sai de R$ 1.000 e chega a cerca de R$ 1.000,85. Praticamente de lado. Não foi prejuízo, e também não foi o mês bonito que você imaginou quando comprou. Esses 6% são um exemplo escolhido para facilitar a conta, não a taxa de nenhum título específico, e as taxas de mercado mudam todos os dias.
Estique o horizonte e a fotografia muda de novo. É no acúmulo de anos que a taxa fixa aparece de verdade, porque ela é a única das duas engrenagens que gira sempre no mesmo sentido. Um mês negativo pesa pouco num prazo de dez anos. Ele pesa muito na sua paciência, e é exatamente aí que mora o risco de errar.
O outro motivo que faz o valor cair na tela
Existe uma segunda razão para o saldo encolher, e ela confunde ainda mais gente. Antes do vencimento, um título público é reprecificado todos os dias de acordo com os juros que o mercado está pedindo naquele momento. É a marcação a mercado, o hábito de mostrar quanto o título valeria se fosse vendido hoje, e não quanto ele vai valer no fim do prazo.
Quando os juros combinados hoje sobem, o preço dos títulos comprados antes cai, e o contrário também vale. Ou seja, o valor na tela pode recuar num mês em que a inflação subiu, e pode subir num mês em que ela caiu. As duas coisas convivem, e nenhuma delas é defeito.
A combinação de inflação mais taxa fixa vale integralmente para quem carrega o título até o vencimento. Quem vende antes recebe o preço do dia, que pode estar acima ou abaixo do que a conta original sugeria. Todo investimento tem risco, e rentabilidade passada não garante resultado futuro.
Quem está em aplicação pós-fixada não passa por isso
Se o seu dinheiro está numa aplicação ligada aos juros do dia a dia, e não à inflação, o mês de deflação passa despercebido. Em 25 de agosto de 2026, a taxa DI, usada como referência em boa parte da renda fixa privada, estava em 13,90% ao ano, segundo o Banco Central, e a Selic, a taxa básica de juros definida pelo Copom, seguia em 14% ao ano. Uma aplicação atrelada a esses juros rende menos quando a taxa cai, mas não anda para trás por causa de um mês de preços em queda.
São ferramentas diferentes para prazos diferentes. A aplicação atrelada à inflação foi desenhada para proteger poder de compra em prazos longos. A pós-fixada foi desenhada para o dinheiro que pode ser chamado a qualquer momento. Nenhuma das duas substitui a outra, e qual faz sentido para você depende do seu prazo e do seu perfil, algo que nenhum texto pode decidir no seu lugar.
O que fazer com essa informação ainda hoje
Provavelmente nada, se o dinheiro já tem prazo definido. Essa é a resposta honesta, e a mais difícil de aceitar num dia de manchete assustadora.
O passo concreto é outro, e não envolve comprar nem vender coisa alguma. Pegue cada aplicação que você tem e escreva ao lado dela duas informações: a data em que aquele dinheiro pode ser resgatado sem perda e o objetivo que ele financia. Anotar isso numa planilha ou num aplicativo de organização financeira como o Fôlego leva poucos minutos, e é o que transforma o susto do mês em informação, em vez de decisão apressada.
Quando as duas colunas batem, um mês de prévia negativa vira o que ele de fato é: uma linha no extrato. Quando não batem, você descobre isso agora, num mês tranquilo, e não no dia em que precisar do dinheiro.
Mini-glossário
- IPCA-15: a prévia da inflação oficial, com preços coletados mais cedo no mês, que serve de termômetro antecipado.
- IPCA: o Índice Nacional de Preços ao Consumidor Amplo, o indicador oficial da inflação brasileira, calculado pelo IBGE.
- Deflação: a queda generalizada dos preços médios num período, o contrário da inflação.
- Taxa fixa: a parte da remuneração combinada no dia da compra, que não muda com a inflação.
- Marcação a mercado: mostrar todo dia quanto o título valeria se fosse vendido hoje, e não quanto ele valerá no vencimento.
- Pós-fixado: a aplicação cujo rendimento acompanha uma taxa de juros do dia a dia, como a Selic ou a taxa DI.
Fontes
- IBGE, IPCA-15 de agosto de 2026, variação mensal, acumulada no ano, em 12 meses e por grupo (tabela 7062 do SIDRA): https://sidra.ibge.gov.br/tabela/7062
- IBGE, página oficial do Índice Nacional de Preços ao Consumidor Amplo 15: https://www.ibge.gov.br/estatisticas/economicas/precos-e-custos/9260-indice-nacional-de-precos-ao-consumidor-amplo-15.html
- IBGE, IPCA cheio de julho de 2026, variação mensal e acumulada em 12 meses (tabela 7060 do SIDRA): https://sidra.ibge.gov.br/tabela/7060
- Banco Central do Brasil, histórico das taxas de juros definidas pelo Copom, meta Selic vigente em agosto de 2026: https://www.bcb.gov.br/controleinflacao/historicotaxasjuros
- Banco Central do Brasil, taxa DI anualizada em 25 de agosto de 2026, série 4389 do sistema de séries temporais: https://api.bcb.gov.br/dados/serie/bcdata.sgs.4389/dados/ultimos/2?formato=json
- Tesouro Nacional, conceitos básicos da dívida pública, NTN-B como título indexado ao IPCA: https://www.gov.br/tesouronacional/pt-br/perguntas-frequentes/divida-publica/conceitos-basicos