A restituição do Imposto de Renda não caiu em 31 de agosto: como descobrir o motivo e o que fazer
O quarto e último lote do calendário de 2026 foi pago em 31 de agosto. Se o seu dinheiro não apareceu, o extrato da Receita diz o motivo, e o caminho muda se a declaração ficou retida na malha ou se o crédito esbarrou num erro de conta bancária.

Você abriu o aplicativo do banco na segunda-feira, 31 de agosto, desceu a tela até o fim e não achou nada. O valor que já tinha sido gasto de cabeça, na fatura do cartão, na viagem de dezembro, no conserto que ficou para depois, simplesmente não entrou.
Antes de imaginar o pior, vale saber uma coisa: a Receita Federal não guarda esse segredo. Existe uma tela, aberta com o seu login, que diz exatamente em que ponto a sua declaração parou. E o caminho para destravar muda conforme o motivo.
O que aconteceu em 31 de agosto
Em 21 de agosto de 2026, a Receita Federal anunciou o quarto lote de restituição do Imposto de Renda Pessoa Física de 2026, com 521.935 restituições, somando R$ 1.238.013.251,34, e crédito bancário feito ao longo do dia 31 de agosto. No mesmo comunicado, o órgão registrou que, com a abertura daquele lote, "foi cumprido o cronograma previsto para os quatro primeiros lotes de restituição do IRPF 2026".
Traduzindo: o calendário regular de 2026 chegou ao fim. Restituição, aqui, é só o troco do imposto, a parte que foi retida de você ao longo do ano passado e que, na conta final, sobrou a seu favor.
Se você esperava esse troco e ele não veio, a sua declaração não sumiu. Ela ficou em algum lugar do caminho.
Onde a Receita conta o que houve com a sua declaração
O endereço é o próprio site do órgão. Entre em gov.br/receitafederal, clique em "Meu Imposto de Renda" e depois em "Consultar minha restituição". Ali existem duas portas. A consulta simplificada diz apenas se o dinheiro foi liberado. A consulta completa abre o extrato de processamento dentro do e-CAC, o Centro Virtual de Atendimento ao Contribuinte, e é ela que interessa agora, porque mostra a ficha da sua declaração e o motivo da parada. O aplicativo da Receita para celular e tablet também faz essa verificação.
Motivo 1: a declaração ficou retida na malha
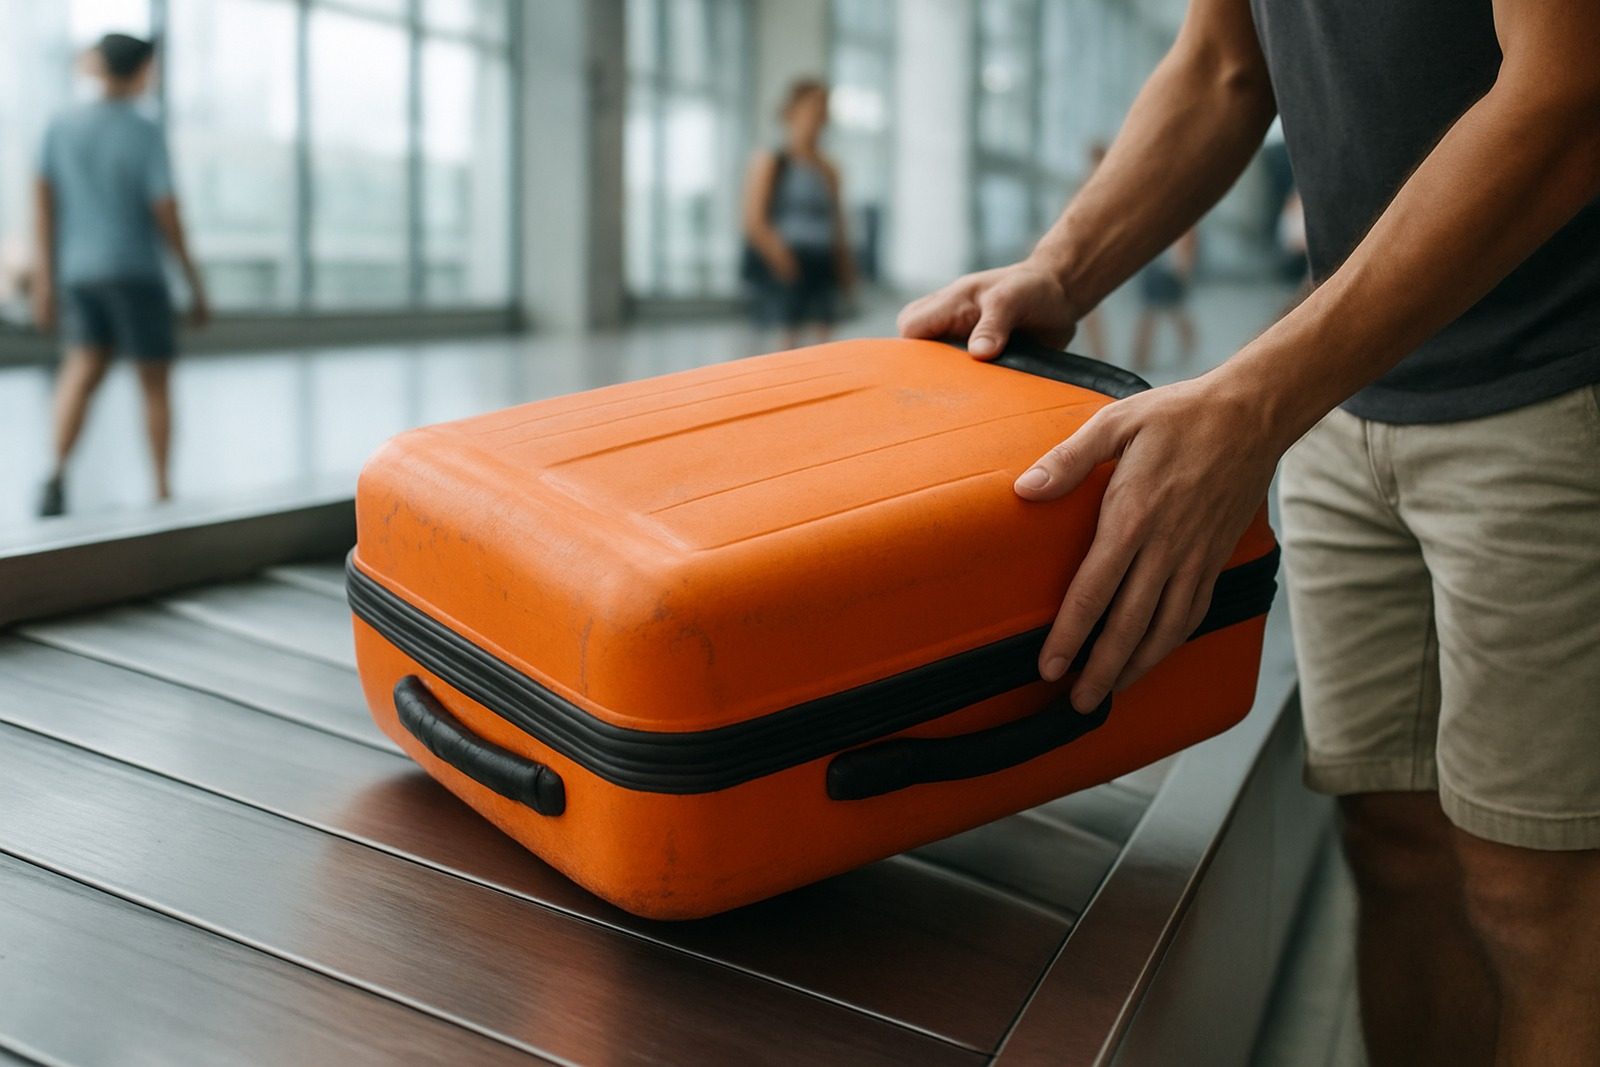
Quem já viajou conhece a cena. A esteira gira, as malas dos outros passam, e a sua não aparece. Na maioria das vezes ela não sumiu, apenas saiu da esteira para uma conferência, porque alguma informação não bateu.
A malha fiscal, aquilo que todo mundo chama de malha fina, funciona assim. O sistema da Receita cruza o que você declarou com o que empresas, bancos, planos de saúde e imobiliárias informaram sobre você. Quando um número não fecha, a declaração sai da esteira e fica retida até alguém olhar.
Cair na malha não é acusação de fraude, é divergência. E a saída, na maior parte dos casos, é direta. A própria Receita orienta que, havendo pendências na declaração, o contribuinte pode retificar e corrigir as informações equivocadas. A declaração retificadora é uma nova versão da mesma declaração, entregue pelo mesmo caminho, que substitui a anterior e ganha um novo número de recibo.
É o extrato de processamento que diz o que corrigir. Ele aponta onde está a divergência, se foi um rendimento esquecido, uma despesa médica sem comprovante, um informe que chegou depois do envio. Retificar sem ler o extrato antes é chutar.
Motivo 2: o dinheiro tentou entrar e a conta não aceitou
Existe um segundo motivo, bem menos comentado, e que não tem nada a ver com erro na declaração.
A Receita paga a restituição somente em conta do titular da declaração. As rotinas de segurança impedem o pagamento caso haja erro nos dados bancários informados ou algum problema na conta de destino. Uma conta encerrada, um dígito trocado, uma conta que está no nome de outra pessoa: qualquer um desses casos faz o dinheiro voltar.
Para esse cenário, a Receita oferece o reagendamento do crédito pelo Banco do Brasil, disponível pelo prazo de até um ano após a primeira tentativa de pagamento. O pedido é feito no portal bb.com.br/irpf ou pela central do banco, nos telefones 4004-0001 nas capitais, 0800-729-0001 nas demais localidades e 0800-729-0088 para pessoas com deficiência auditiva.
Um ano parece bastante tempo. É também o tipo de prazo que passa sem ninguém perceber, porque não chega aviso na sua casa avisando que ele começou a correr.
A espera não encolhe o valor, mas isso não é motivo para relaxar
Aqui vem a parte que costuma acalmar quem descobre que ficou de fora do lote.
A restituição não fica parada perdendo valor. Segundo a Receita Federal, ela é atualizada pela taxa Selic acumulada a partir do mês seguinte ao do prazo final de entrega da declaração até o mês anterior ao pagamento, mais 1% no mês do depósito. A Selic é a taxa básica de juros da economia, o juro de referência que o Banco Central define, e está em 14% ao ano desde 6 de agosto de 2026, patamar decidido na reunião do Copom de 5 de agosto de 2026.
Com a taxa nesse nível, a correção fica em torno de 1% ao mês. A conta redonda ajuda a enxergar: sobre uma restituição de R$ 1.000, cada mês de espera acrescenta perto de R$ 10, e o mês do depósito soma mais 1%. Em três meses, algo próximo de R$ 40 no total. Não é um bom negócio, é apenas uma correção que evita a perda.
E existe uma trava que muita gente desconhece: uma vez encaminhado ao banco, o valor da restituição não sofre mais atualizações, independentemente da data em que for recebido. Ou seja, se o dinheiro travou por erro de conta, o relógio da correção já parou. Nesse caso, cada mês de demora vira perda de poder de compra, não ganho.
O que fazer hoje
Reserve quinze minutos e faça na ordem.
Primeiro, abra o extrato de processamento no e-CAC e leia o motivo. É o único passo que não dá para pular.
Segundo, se o extrato apontar pendência, separe os documentos daquela linha específica, informe de rendimentos, recibo médico, comprovante de pagamento, e envie a declaração retificadora corrigindo só o que está errado.
Terceiro, se o extrato mostrar que a restituição foi liberada mas não creditada, o problema é bancário. Peça o reagendamento pelo Banco do Brasil, dentro daquele prazo de um ano.
O quarto passo é o menos técnico e o mais útil para o seu mês: tire a restituição das contas de setembro. Enquanto ela não cai, ela não é sua. Se você tem o hábito de anotar as receitas e as despesas do mês, numa planilha ou num aplicativo de organização como o Fôlego, registre esse valor como previsto e não como recebido. A diferença entre esses dois rótulos é exatamente o que separa um mês apertado de um mês estourado.
Mini-glossário
- Restituição: a parte do imposto que foi retida de você ao longo do ano e volta porque, na conta final, você pagou mais do que devia.
- Malha fiscal: a conferência automática que compara a sua declaração com as informações que empresas, bancos e outras fontes enviaram sobre você. Quando algo não bate, a declaração fica retida.
- Extrato de processamento: a ficha da sua declaração dentro do e-CAC, onde aparecem a situação e o motivo de qualquer pendência.
- Declaração retificadora: uma nova versão da declaração, que substitui a anterior e serve para corrigir o que ficou errado.
- Selic: a taxa básica de juros da economia, definida pelo Copom no Banco Central, e usada aqui para corrigir o valor da restituição que atrasa.
Fontes
- Receita Federal, quarto lote de restituição do IRPF 2026, valores, data do crédito em 31 de agosto de 2026 e orientações de consulta e retificação, publicado em 21 de agosto de 2026: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/receita-federal-abre-consulta-ao-quarto-lote-de-restituicao-do-irpf-2026-nesta-segunda-feira-24
- Receita Federal, Como obter a restituição, correção pela Selic e regra de que o valor não é mais atualizado após o envio ao banco: https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/restituicao
- Banco Central do Brasil, histórico das taxas de juros, meta Selic de 14% ao ano em vigor desde 6 de agosto de 2026: https://www.bcb.gov.br/controleinflacao/historicotaxasjuros