Para onde foi o meu dinheiro: o primeiro passo do controle financeiro pessoal
Quase um terço da renda das famílias brasileiras já vai só para pagar dívidas. Antes de qualquer fórmula, o controle financeiro pessoal começa em entender para onde o dinheiro está indo - um raio-x simples que dá para fazer em uma semana, sem planilha complicada.

Você passa o cartão, paga o boleto, faz um Pix aqui e outro ali - e no fim do mês sobra a mesma sensação estranha: entrou dinheiro, mas parece que não sobrou nada. O Banco Central colocou um número nesse desconforto. Segundo dados divulgados em abril de 2026, referentes a fevereiro do mesmo ano, as famílias brasileiras já comprometem 29,7% de tudo o que ganham só para pagar dívidas. Quase um terço da renda sai antes mesmo de virar mercado, aluguel ou lazer.
Diante desse número, é tentador achar que o problema é ganhar pouco. Só que ganhar mais, sem saber para onde o dinheiro já vai, costuma resolver o aperto por pouco tempo: o padrão de gasto sobe junto com a renda, e a sensação de que "sumiu tudo de novo" volta no mês seguinte. O primeiro passo da educação financeira não é aprender fórmula de juros nem escolher onde investir. É o mais simples e, ao mesmo tempo, o mais ignorado: entender, de verdade, para onde o seu dinheiro está indo.
O motivo mais comum de o dinheiro sumir sem explicação
Uma pesquisa do Observatório Febraban, feita com o instituto IPESPE em 2025, perguntou a três mil brasileiros o que vem à cabeça quando ouvem falar em educação financeira. Para 47% das pessoas ouvidas nessa pesquisa de 2025, a resposta foi direta: controlar o que entra e o que sai de casa. Nada de fórmula, nada de fundo de investimento. Só saber quanto ganha e quanto gasta, mês a mês - o que os livros de finanças chamam de fluxo de caixa pessoal, ou seja, o retrato de todo o dinheiro que passa pela sua conta num período.
O problema é que saber disso na teoria é diferente de fazer isso na prática. A mesma pesquisa mostrou que 55% dos brasileiros dizem entender pouco ou nada sobre o assunto - 40% entendem pouco, 15% não entendem nada. Não é falta de interesse. É falta de um método simples para começar.
Como fazer o raio-x de um mês de gastos
O exercício é antigo e não pede planilha sofisticada: registrar, durante um período fechado, cada real que sai da sua conta, do cartão ou da carteira física. Esse registro é o esboço do que se chama de orçamento doméstico, isto é, o mapa entre quanto entra de renda e quanto sai em despesas ao longo do mês.
Para montar esse mapa sem se perder, separe os gastos em dois grupos. De um lado, o gasto fixo: aquele que se repete todo mês com valor parecido, como aluguel, mensalidade escolar ou plano de saúde. Do outro, o gasto variável: aquele que muda de tamanho a cada mês, como mercado, transporte por aplicativo ou entrega de comida. Anotar os dois lado a lado é o que transforma uma lembrança vaga - "acho que gasto pouco com delivery" - num número real que você pode olhar de frente.
Para não se perder nos termos
Fluxo de caixa pessoal: tudo o que entra e sai da sua conta em um período.
Orçamento doméstico: o plano que compara a sua renda com as suas despesas do mês.
Gasto fixo: a despesa que se repete, mês a mês, com valor parecido.
Gasto variável: a despesa que muda de valor conforme o mês e o consumo.
Gasto essencial: o que sustenta o básico da casa, mesmo que você quisesse cortar.
Gasto supérfluo: o que dá prazer, mas pode ser ajustado sem comprometer o essencial.
Separando essencial de supérfluo sem culpa
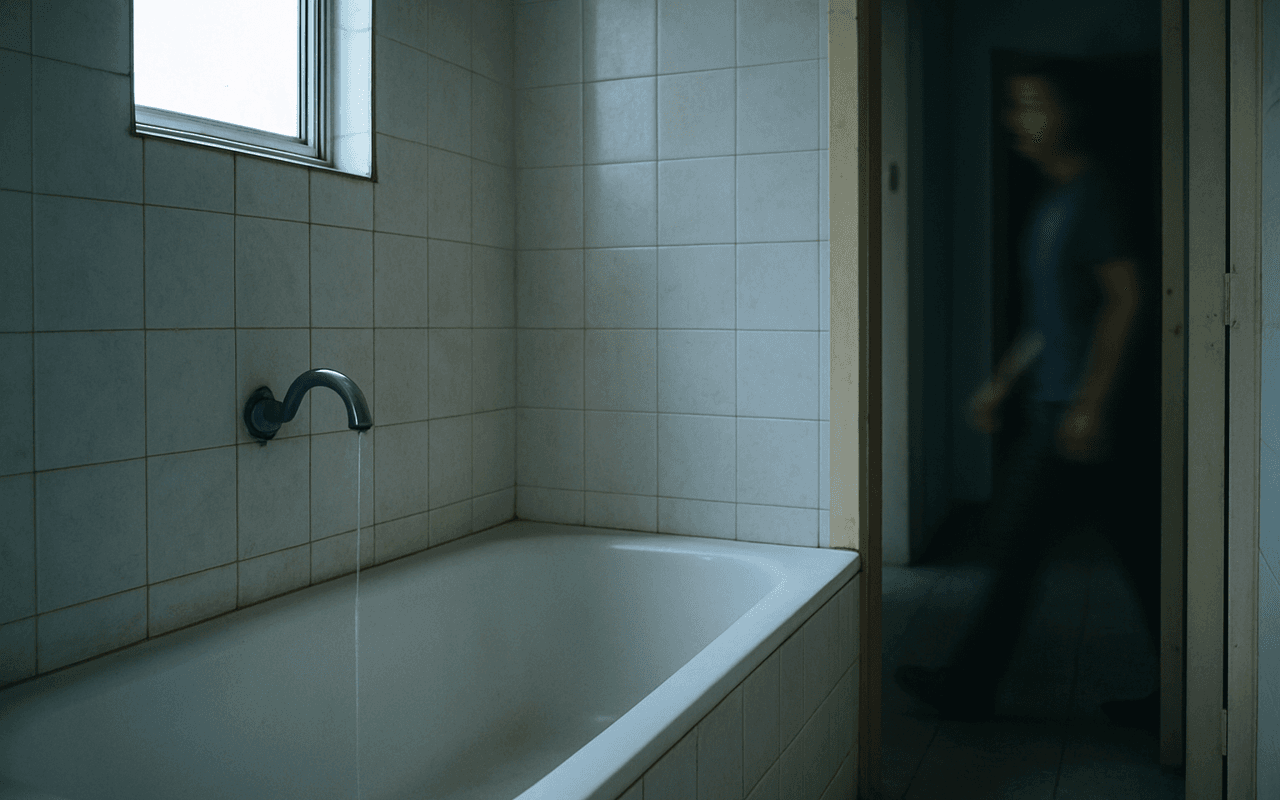
Imagine uma banheira com o ralo levemente aberto. A torneira continua pingando água o tempo todo, então a banheira nunca fica visivelmente vazia - mas o nível sobe bem mais devagar do que deveria, às vezes nem sobe. Ninguém percebe o vazamento até parar e olhar de perto. É assim que funcionam os pequenos gastos espalhados: R$ 15 num aplicativo de entrega, R$ 8 num cafezinho, R$ 40 numa assinatura que você esqueceu que tinha. Isolados, parecem inofensivos.
Some gastos assim, dia após dia, e o efeito aparece. Um exemplo simplificado ajuda a enxergar isso: um vazamento médio de R$ 20 por dia, quase invisível no momento em que acontece, vira R$ 600 no fim do mês. Em um ano, esse mesmo ralo silencioso escoa R$ 7.200 - dinheiro que poderia ter formado uma reserva, quitado uma dívida ou simplesmente sobrado na conta. O efeito não está no tamanho de cada gasto isolado. Está no tempo em que ele se repete sem ser percebido.
Depois do raio-x, o próximo movimento é separar, sem culpa, o que é essencial - moradia, alimentação, transporte, saúde - do que é supérfluo - lazer, assinaturas, compras por impulso. Supérfluo não é sinônimo de errado. É só o que sobra de decisão nas suas mãos depois que o essencial já está garantido.
O que fazer com o que você descobrir
O raio-x não serve para gerar culpa. Serve para gerar clareza. Depois de olhar para os números reais, e não para a lembrança vaga do que você acha que gasta, fica mais fácil decidir o que cortar, o que manter e o que vale a pena negociar.
O primeiro passo não exige nenhuma fórmula. Pegue uma folha de papel, o bloco de notas do celular ou um aplicativo qualquer e anote, sem julgar, cada gasto de uma semana inteira - do café da manhã ao boleto que vence na sexta-feira. Só depois de ver a semana completa faça qualquer julgamento sobre o seu orçamento. Sete dias já mostram o padrão que um mês inteiro só confirma.
Se preferir não ficar só no papel, esse mesmo raio-x pode virar rotina: reunir os lançamentos em categorias e comparar um mês com o outro é exatamente o que um aplicativo de organização financeira como o Fôlego faz por você, transformando a lista de gastos soltos num retrato claro de para onde o dinheiro está indo - o mesmo raio-x deste texto, só que atualizado sozinho a cada novo lançamento.