A LCI rende isenta de imposto e trava o seu dinheiro por seis meses: a conta que mostra se vale a pena
A LCI foi um dos produtos isentos que mais cresceram na carteira das famílias no primeiro semestre de 2026, segundo a ANBIMA. Antes de aplicar, veja a conta de seis meses que compara a isenção com o dinheiro disponível, e o prazo mínimo definido por norma.

Você encontrou uma aplicação que não paga imposto de renda, colocou R$ 1.000 nela e dormiu tranquilo. Dois meses depois, a máquina de lavar para no meio do ciclo. Você abre o aplicativo do banco, vê o dinheiro lá, rendendo direitinho, e descobre que ele não sai antes de uma data que ainda vai demorar.
O dinheiro é seu. Ele só não está disponível hoje. E o conserto acaba indo para o cartão de crédito, que cobra por mês mais do que aquela aplicação rende em um ano inteiro.
Esse desencontro entre ter e poder usar ficou mais comum em 2026. Segundo levantamento divulgado pela ANBIMA em 3 de setembro de 2026, os investimentos das pessoas físicas no país somavam R$ 9,1 trilhões em junho, e o estoque aplicado em LCI chegou a R$ 515,8 bilhões, alta de 13,7% em seis meses. Muita gente migrou para produtos isentos sem reparar no que vem junto com a isenção.
O que é uma LCI, em português comum
Quando você aplica numa LCI, a letra de crédito imobiliário, está emprestando dinheiro a um banco, e ele usa esse dinheiro para financiar imóveis. Em troca, o banco combina desde o início como vai devolver o valor corrigido, quase sempre atrelado a uma porcentagem do CDI, a taxa que os bancos usam para emprestar dinheiro entre si e que anda colada na Selic.
O atrativo está no imposto. O rendimento da LCI é isento de imposto de renda para pessoa física, uma isenção prevista em lei desde 2004. Em aplicações comuns de renda fixa, como um CDB, o imposto morde o rendimento numa escala que começa em 22,5% para resgates em até 180 dias e vai caindo até 15% depois de 720 dias.
Só que a isenção não vem sozinha. Ela vem com uma data colada nela.
A regra de prazo que quase ninguém lê na hora de aplicar
Existe um prazo mínimo de vencimento definido por norma. Para LCI e LCA emitidas a partir de 23 de maio de 2025, sem correção por índice de preços, esse prazo mínimo é de seis meses, conforme a Resolução CMN 5.215, comunicada ao mercado pela B3. Antes dessa mudança, o mínimo era de nove meses.
Na prática, isso aparece na tela de duas formas. Uma é o vencimento, a data em que o dinheiro volta sozinho para a sua conta. A outra é a carência, o período inicial em que não existe resgate, mesmo que o papel tenha prazo mais longo. Enquanto a carência corre, a única saída costuma ser vender o título para outro investidor, e aí você depende de alguém querer comprar, muitas vezes por um valor menor do que o papel vale na conta, o que o mercado chama de deságio.
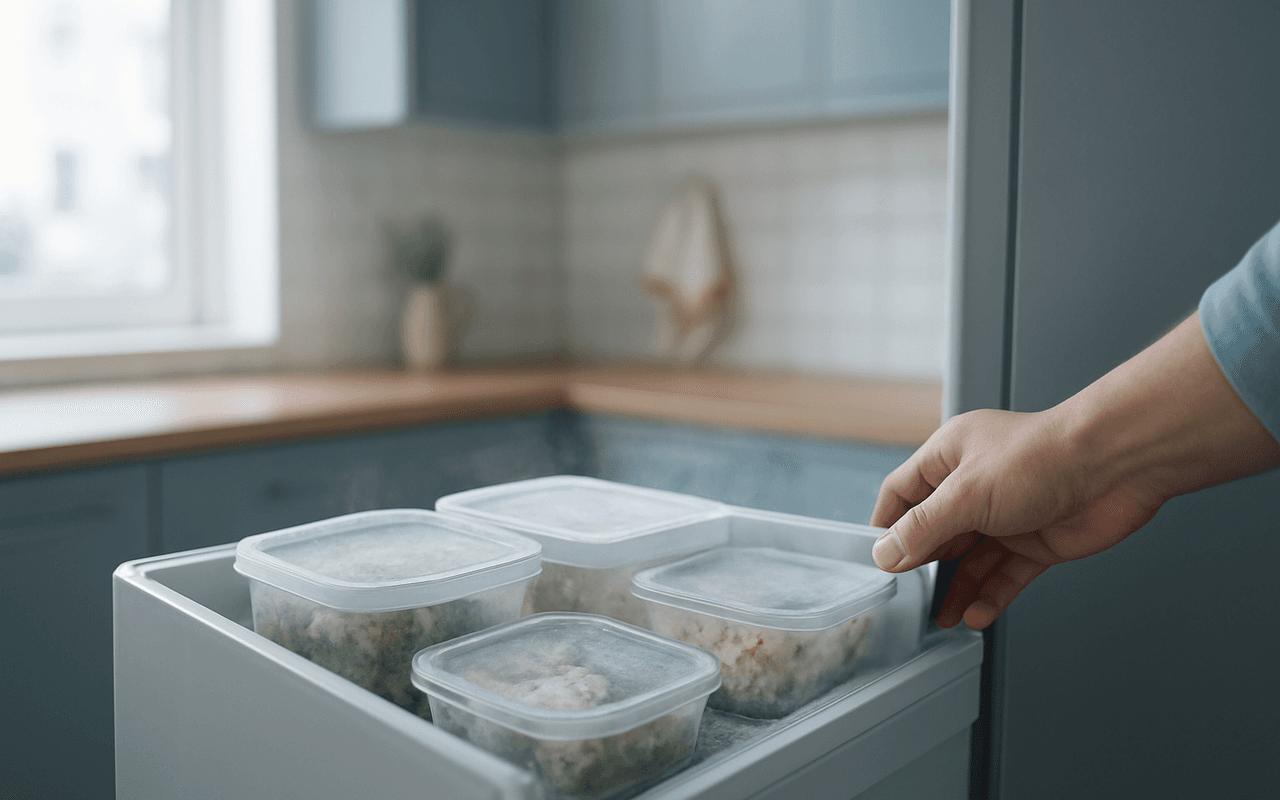
É por isso que o dinheiro na LCI se parece com a carne no congelador. Está lá, é sua, foi você que comprou. Só que ela não resolve o jantar de hoje.
A conta de seis meses, com R$ 1.000
Números redondos ajudam a enxergar o tamanho real dessa escolha. Em 14 de setembro de 2026, o CDI estava em 13,90% ao ano, segundo o Banco Central. Isso dá perto de 6,7% em seis meses, ou cerca de R$ 67 sobre R$ 1.000 aplicados a 100% do CDI.
Suponha uma LCI que pague 95% do CDI e vença em seis meses. O rendimento fica em torno de R$ 64, e nada é descontado de imposto. Agora suponha um CDB que pague 100% do CDI e possa ser resgatado quando você quiser. No mesmo prazo, ele renderia os mesmos R$ 67, mas o imposto de 22,5% levaria cerca de R$ 15, sobrando perto de R$ 52.
A LCI sai na frente por volta de R$ 12 em seis meses, para cada R$ 1.000 aplicados. Esse é o tamanho do prêmio da isenção nesse exemplo.
E aqui a pergunta muda de figura. Não é qual rende mais. É se aqueles R$ 12 compensam não poder tocar no dinheiro por meio ano. Se o valor em questão é a sua reserva de emergência, aquilo que existe justamente para a máquina de lavar que para, a resposta costuma ser não. Se é um dinheiro que já tem dia marcado para sair, a matrícula de fevereiro, a viagem de julho, a conta pode virar a favor.
Vale lembrar que taxas mudam. O CDI de hoje não é o de amanhã, o Copom se reúne em 15 e 16 de setembro para definir a Selic, e rentabilidade passada não garante resultado futuro. O número acima serve para dar ordem de grandeza, não para prever o seu extrato.
O risco que vem junto, mesmo na renda fixa
Quem paga a LCI no fim é o banco que a emitiu, e por isso existe risco de crédito, a possibilidade de o emissor não honrar o combinado. Há uma rede de proteção. A LCI está entre os produtos cobertos pelo Fundo Garantidor de Créditos, o FGC, que devolve até R$ 250 mil por CPF em cada instituição ou conglomerado financeiro. Acima disso, o que exceder fica exposto.
Nada disso quer dizer que a LCI é boa ou ruim. Ela é uma ferramenta com um formato definido, e esse formato combina com alguns objetivos e atrapalha outros. Qual encaixa no seu caso depende do seu perfil, do seu prazo e do dinheiro que você já tem disponível para imprevistos, e essa decisão não cabe a um texto.
Os três campos para olhar antes de confirmar
Na tela de contratação, antes de apertar o botão, procure três informações. O vencimento, que diz quando o dinheiro volta. A carência, que diz a partir de quando existe resgate, se é que existe antes do fim. E a taxa, aquele número em porcentagem do CDI, que só faz sentido comparado com o que você teria líquido em uma aplicação tributada.
Depois de aplicar, anote a data de vencimento junto das suas contas do mês, numa folha ou num aplicativo de organização financeira como o Fôlego, e mantenha a reserva de emergência separada, em algo de resgate imediato. Assim você para de contar com um dinheiro que ainda não está disponível, e o susto de terça-feira não vira fatura de cartão.
Mini-glossário
- LCI: letra de crédito imobiliário, um empréstimo que você faz ao banco, e que ele usa para financiar imóveis.
- Isenção de imposto de renda: neste caso, o rendimento chega à sua conta sem desconto de IR para pessoa física.
- Prazo mínimo de vencimento: o tempo mínimo que a norma exige entre a emissão do título e a data de devolução do dinheiro.
- Carência: o período inicial em que não há resgate, mesmo que o título ainda esteja longe do vencimento.
- Liquidez: a facilidade de transformar a aplicação em dinheiro na conta, sem perder valor no caminho.
- CDI: a taxa de referência dos empréstimos entre bancos, que serve de régua para boa parte da renda fixa e anda perto da Selic.
- FGC: o Fundo Garantidor de Créditos, que devolve até R$ 250 mil por CPF em cada instituição, caso o banco emissor quebre.
Fontes
- ANBIMA, investimentos das pessoas físicas no primeiro semestre de 2026, divulgação de 3 de setembro de 2026: https://www.anbima.com.br/pt_br/imprensa/investimentos-das-pessoas-fisicas-crescem-6-4-e-somam-r-9-1-trilhoes-no-1-semestre-de-2026.htm
- B3, Comunicado Externo 016/2025-VPC, prazo mínimo de vencimento de LCI e LCA conforme a Resolução CMN 5.215/2025: https://www.b3.com.br/data/files/63/43/8C/0B/43FF69106B8BCB69AC094EA8/CE%20016-2025-VPC%20PLATAFORMA%20NOME%20BALCAO%20B3_LCA_LCI.pdf
- Banco Central do Brasil, série 4389 do sistema de séries temporais, taxa CDI anualizada em 14 de setembro de 2026: https://api.bcb.gov.br/dados/serie/bcdata.sgs.4389/dados/ultimos/1?formato=json
- Lei 11.033/2004, artigo 1º (tabela regressiva do imposto de renda) e artigo 3º, inciso II (isenção da LCI para pessoa física): https://www.planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l11033.htm
- Fundo Garantidor de Créditos, produtos garantidos e limite de R$ 250 mil por instituição: https://www.fgc.org.br
- Banco Central do Brasil, taxa Selic definida pelo Copom: https://www.bcb.gov.br/controleinflacao/historicotaxasjuros