O Ibovespa levou 18 anos para superar o topo de 2008: a conta que o recorde da bolsa esconde
Em abril de 2026, o Ibovespa voltou pela primeira vez em 18 anos ao mesmo poder de compra do pico de 2008. Entenda o que separa o recorde em pontos do recorde no seu bolso e por que a pergunta que importa é quando você vai precisar do dinheiro.

Em 20 de maio de 2008, o Ibovespa marcou 73.517 pontos. Em 14 de abril de 2026, fechou em 198.657 pontos, no 18º recorde nominal daquele ano, segundo a B3. É quase o triplo. Parece uma daquelas histórias de dinheiro que cresce sozinho enquanto ninguém está olhando.
Só que existe um detalhe que a manchete não conta. Descontada a inflação do período, esses dois números valem quase exatamente a mesma coisa. Foram dezoito anos para o dinheiro de quem estava ali voltar ao mesmo tamanho em poder de compra.
Se você acompanhou o noticiário das últimas semanas, com a bolsa emendando altas seguidas, e ficou com a sensação de estar ficando de fora de alguma coisa, é essa conta que muda o jeito de olhar. Ela não diz que a bolsa é ruim. Diz que o número da manchete e o dinheiro do seu bolso falam línguas diferentes.
O que o número do Ibovespa está medindo
O Ibovespa é uma espécie de carrinho de compras das ações mais negociadas do país, o índice que resume num número só como andou o preço médio desses papéis. Quem calcula é a B3, a bolsa de valores brasileira. Quando o noticiário diz que a bolsa subiu, é desse carrinho que ele está falando, não de uma ação específica que você tenha.
Um detalhe da metodologia da B3 fecha uma porta importante. O Ibovespa é um índice de retorno total, ou seja, os dividendos, que são as fatias do lucro que as empresas distribuem a quem tem as ações, entram de volta na conta do próprio índice. Aqueles dezoito anos já contam com os dividendos reinvestidos. Não dá para dizer que faltou somar alguma coisa.
O que falta somar é outra coisa: a inflação. Um ponto do Ibovespa não é um real, é só uma régua. E toda régua que mede dinheiro ao longo dos anos precisa ser corrigida pelo que os preços fizeram no caminho.
A régua que encolhe um pouquinho todo ano
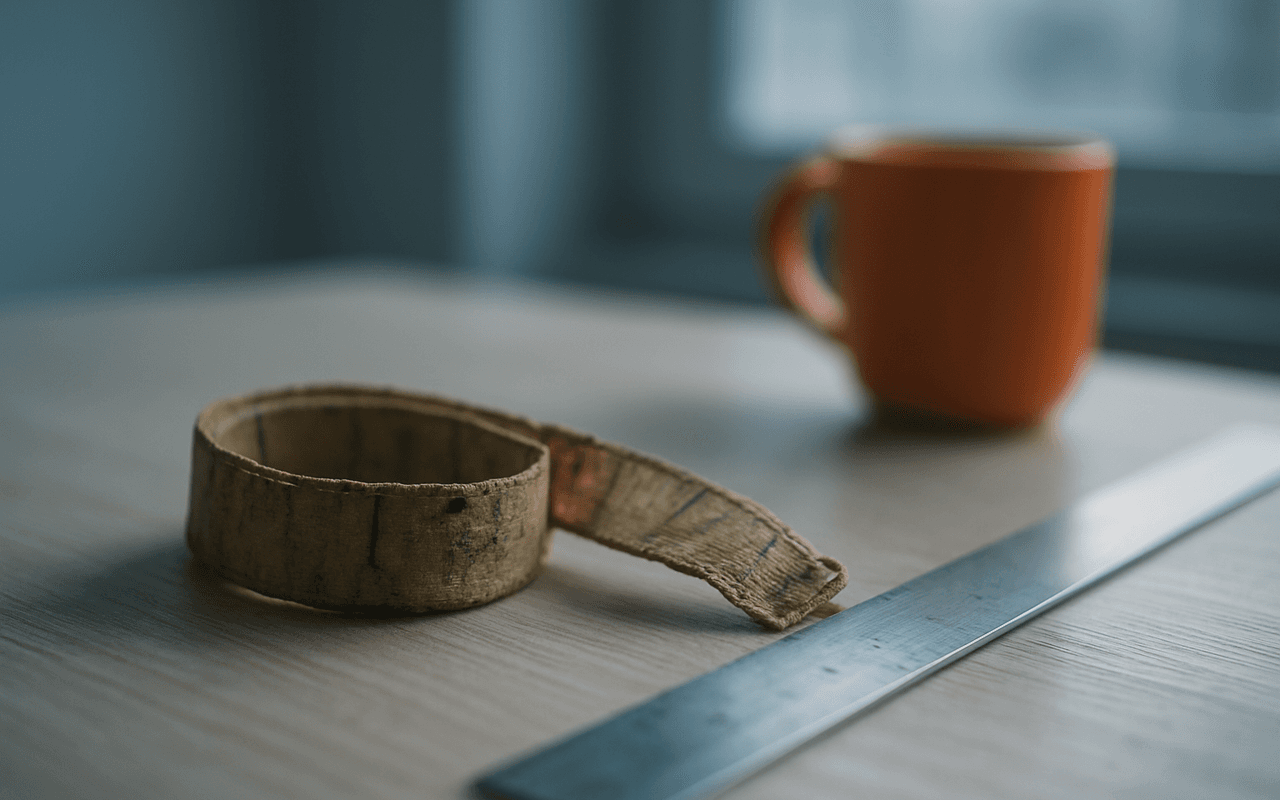
Medir um investimento em pontos sem descontar a inflação é como medir a altura de uma criança com uma fita métrica que encolhe um pouco a cada aniversário. O número na fita sobe todo ano. Parte dessa subida é da criança, e parte é da fita. Se você não separar as duas coisas, comemora um crescimento que não aconteceu.
A fita, no caso do dinheiro, é o IPCA, o índice oficial da inflação, medido pelo IBGE. Ele registra o quanto os preços subiram e, por consequência, o quanto o mesmo dinheiro passou a comprar menos.
Faça a conta com R$ 100, que é mais fácil de acompanhar. Quem tivesse R$ 100 acompanhando o Ibovespa no pico de maio de 2008 teria por volta de R$ 270 em abril de 2026, já que o índice subiu cerca de 170 por cento no período. Agora pegue os mesmos R$ 100 e corrija apenas pela inflação: pela série do IPCA no sistema de dados do Banco Central, esse valor precisaria chegar a cerca de R$ 268 só para comprar em 2026 o que comprava em 2008. Sobrou quase nada. Dezoito anos de espera para empatar com a inflação.
Vale dizer com todas as letras o que essa conta não é. Ela não é uma sentença contra a bolsa, é um recorte. Quem começou no pico de maio de 2008 pegou o pior ponto de partida daquela década inteira. Quem começou em outros momentos viveu histórias bem diferentes, para melhor e para pior. Rentabilidade passada não garante resultado futuro, em nenhuma direção. O que o recorte ensina é sobre prazo, não sobre produto.
Quatro meses recentes contam a mesma lição em miniatura
Não é preciso voltar a 2008 para ver o vaivém. Na sexta-feira, 28 de agosto de 2026, o Ibovespa fechou em 175.664,62 pontos, na oitava alta seguida, depois de três semanas consecutivas de queda. Mesmo com essa recuperação, o índice seguia por volta de 12 por cento abaixo do fechamento recorde de abril.
Sobe, cai, sobe de novo, tudo isso em quatro meses. Esse vaivém tem nome, volatilidade, e é a marca registrada da renda variável, o tipo de investimento em que você vira sócio de um punhado de empresas e passa a dividir o lucro nos anos bons e o prejuízo nos ruins. Ninguém combina o resultado na entrada. É justamente por isso que se chama variável.
Do outro lado do balcão, a régua da renda fixa também se mexeu. A taxa Selic, o juro básico da economia que serve de referência para boa parte dos investimentos de renda fixa, está em 14 por cento ao ano desde a reunião do Copom de 5 de agosto de 2026, segundo o Banco Central, com o próximo encontro marcado para 15 e 16 de setembro. A inflação medida pelo IPCA acumulou 4,44 por cento nos doze meses até julho de 2026. Não é uma comparação para escolher um lado, porque cada aplicação tem risco e prazo próprios. É o lembrete de que existe um custo em esperar, e de que a pergunta útil não é qual rende mais, e sim quando você vai precisar do dinheiro.
Antes de decidir onde o dinheiro fica, decida quando ele sai
Essa é a única pergunta que os dezoito anos do Ibovespa respondem com clareza. Dinheiro que pode ser chamado em seis meses, o conserto do carro, a viagem de dezembro, a matrícula da escola, não combina com uma aplicação capaz de passar quatro meses 12 por cento abaixo do próprio topo. Dinheiro que só será usado daqui a quinze anos aguenta um caminho torto, desde que você aguente junto, sem precisar sacar no pior momento.
O passo concreto para hoje é curto e não depende de escolher nenhum investimento. Pegue tudo o que você já tem guardado e escreva, ao lado de cada valor, a data em que pretende usar aquilo. Separar o dinheiro por objetivo, com a meta e o prazo à vista, e é isso que as caixinhas de um aplicativo de organização financeira como o Fôlego fazem dentro da sua própria conta, mostra em poucos minutos quanto do seu dinheiro é de curto prazo e quanto realmente pode esperar sem pressa.
Feita essa lista, a conversa sobre onde investir fica bem mais simples, porque ela para de ser sobre a manchete do dia e passa a ser sobre o seu calendário. A escolha em si depende do seu perfil e do seu momento, e isso nenhum texto decide por você.
Mini-glossário
- Ibovespa: o índice que resume num número só o desempenho médio das ações mais negociadas da bolsa brasileira, calculado pela B3.
- Índice de retorno total: aquele que devolve os dividendos para dentro da própria conta do índice, em vez de deixá-los de fora do cálculo.
- Valor nominal e valor real: nominal é o número escrito, real é o que esse número compra depois de descontada a inflação.
- IPCA: o índice oficial da inflação no Brasil, medido pelo IBGE, que mostra quanto os preços subiram em um período.
- Renda variável: o investimento em que você vira sócio de um negócio e não combina na entrada quanto vai receber de volta.
- Volatilidade: o tamanho do sobe e desce de um investimento ao longo do tempo, que não é o mesmo que perda, mas vira perda se você precisar sacar no fundo do poço.
Fontes
- B3 - Metodologia do Índice Bovespa (Ibovespa), tipo de índice e objetivo: https://www.b3.com.br/data/files/9C/15/76/F6/3F6947102255C247AC094EA8/IBOV-Metodologia-pt-br__Novo_.pdf
- B3 - Ibovespa supera patamar histórico e registra recorde nominal em 2026: https://www.b3.com.br/pt_br/noticias/ibovespa-b3-supera-patamar-historico-ao-atingir-192-201-pontos-e-registra-14-recorde-em-2026.htm
- Poder360 - Bolsa supera recorde real depois de 18 anos, com os pontos de 20 de maio de 2008 e de abril de 2026 corrigidos pelo IPCA (15 de abril de 2026): https://www.poder360.com.br/poder-economia/bolsa-de-valores-supera-recorde-real-depois-de-18-anos/
- Money Times - Fechamento do Ibovespa em 28 de agosto de 2026, aos 175.664,62 pontos: https://www.moneytimes.com.br/ibovespa-28-8-26-lils/
- Banco Central do Brasil - Meta da taxa Selic em 14 por cento ao ano, série 432 do sistema de séries temporais (consulta em 30 de agosto de 2026): https://www3.bcb.gov.br/sgspub/consultarvalores/consultarValoresSeries.do?method=consultarValores
- Banco Central do Brasil - Calendário e decisões do Copom, reunião de 5 de agosto de 2026: https://www.bcb.gov.br/controleinflacao/historicotaxasjuros
- IBGE - IPCA, inflação oficial acumulada em doze meses até julho de 2026: https://www.ibge.gov.br/explica/inflacao.php