A corretora onde você guarda cripto tem até 30 de outubro para pedir autorização ao Banco Central
As regras do Banco Central para plataformas de criptomoedas valem desde 2 de fevereiro de 2026 e o prazo para as empresas pedirem autorização termina em 30 de outubro. Veja o que muda para quem tem saldo numa delas e como conferir a sua.

Você abre o aplicativo onde deixou algum dinheiro em criptomoeda e encontra um aviso curto: a empresa vai encerrar as operações no Brasil e a sua conta será desativada em poucas semanas. O saldo continua lá. O preço continua subindo e caindo como sempre. Só que quem guardava esse dinheiro para você está de saída.
Essa cena deixou de ser hipótese nas últimas semanas. Existe uma data marcada no calendário de quem tem qualquer valor numa plataforma de criptomoedas, e ela é 30 de outubro de 2026.
A regra que já vale e o prazo que termina em outubro
Em 10 de novembro de 2025, o Banco Central publicou três normas, as Resoluções BCB 519, 520 e 521, que regulamentam o mercado de ativos virtuais no Brasil. Todas entraram em vigor em 2 de fevereiro de 2026, segundo o próprio comunicado do Banco Central.
A partir dali, quem compra, vende, troca ou guarda criptomoeda em nome de outras pessoas passou a precisar de autorização para funcionar, como já acontece com bancos e corretoras tradicionais. As empresas que já estavam operando ganharam um período de transição de 270 dias, contados da entrada em vigor, para protocolar o pedido de autorização. Esse prazo termina em 30 de outubro de 2026.
Quem não protocolar dentro do prazo só pode continuar prestando o serviço por até trinta dias depois dele, conforme a Resolução BCB 520. Depois disso, precisa parar.
O efeito prático já apareceu. Pelo menos uma plataforma anunciou em setembro o encerramento das operações no Brasil e informou uma data para apagar as contas dos clientes daqui, citando as novas exigências do Banco Central. Outras vêm avisando que deixam de atender pessoas físicas diretamente.
Traduzindo o economês da norma
A norma chama essas empresas de prestadoras de serviços de ativos virtuais. Em português comum, é a plataforma onde você compra uma fração de bitcoin, deixa o saldo parado e vende quando quiser, o que o mercado costuma chamar de corretora de criptomoedas.
Dois conceitos da regra mudam a sua vida de quem tem dinheiro ali. O primeiro é custódia, que é simplesmente quem guarda o ativo e tem a chave de acesso a ele. O segundo é segregação patrimonial, ou seja, a obrigação de a empresa manter o dinheiro e as criptomoedas dos clientes separados do próprio caixa, sem misturar uma coisa com a outra.
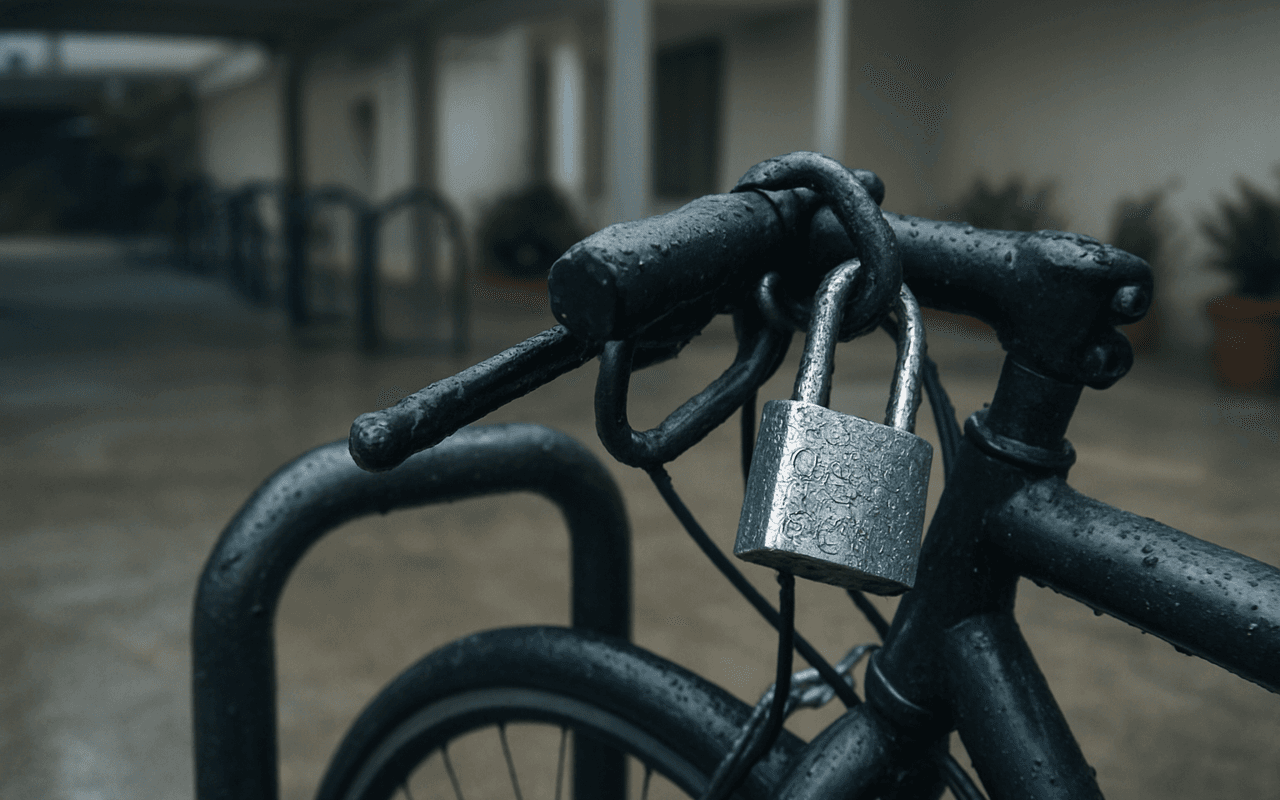
Guardar cripto numa plataforma é como deixar a bicicleta no bicicletário
A bicicleta é sua, ninguém discute isso. Mas quem tem a chave do portão é o bicicletário. Se ele fechar de um dia para o outro, o problema não é a propriedade da bicicleta, é o acesso a ela.
Com criptomoeda guardada numa plataforma acontece a mesma coisa. Na prática, quem tem a chave é a empresa, e você tem um registro de saldo na tela. É exatamente por isso que o Banco Central passou a exigir separação de patrimônio, capital mínimo e auditoria dessas empresas.
Faça a conta com um número redondo. Você tem R$ 1.000 em criptomoeda numa plataforma. Esse valor carrega dois riscos diferentes, que costumam ser confundidos. O primeiro é o risco de preço: em poucos meses, esses R$ 1.000 podem virar R$ 1.400 ou R$ 600, porque o preço oscila muito e não existe rendimento combinado. O segundo é o risco de quem guarda: se a empresa parar de operar, mesmo que o preço não mude um centavo, o seu acesso ao dinheiro depende de um processo de devolução.
A regulação mexe no segundo risco. No primeiro, ela não mexe em nada.
O que acontece se a empresa não pedir autorização ou tiver o pedido negado
A Resolução BCB 519 descreve o roteiro. Negado ou arquivado o pedido, sem mais recurso, a empresa tem trinta dias, contados da notificação, para parar de prestar o serviço e avisar os clientes pelos canais de sempre, com prazos e procedimentos claros de devolução. No mesmo prazo, ela precisa transferir as criptomoedas para instituições habilitadas a prestar esse serviço no Brasil, em nome de cada cliente, e devolver o dinheiro para contas no nome dessas mesmas pessoas.
É uma saída organizada, e isso é bom. Mas é uma saída com prazo e com burocracia, no meio da qual o seu dinheiro fica em trânsito. Saber disso com antecedência vale mais do que descobrir pelo e-mail de aviso.
A regra organiza o mercado, e não torna o investimento seguro
Vale separar bem as coisas, porque essa confusão sai cara. Autorização do Banco Central não é garantia de rentabilidade nem selo de investimento sem risco.
Existe no Brasil um mecanismo que devolve dinheiro ao cliente quando uma instituição financeira quebra, o Fundo Garantidor de Créditos. Ele cobre até R$ 250 mil por pessoa em cada instituição, com teto de R$ 1 milhão por CPF a cada quatro anos, e essa proteção vale para depósitos e para alguns títulos bancários, como o CDB. Criptoativo não está na lista de produtos cobertos pelo FGC, e a nova regulamentação não mudou isso.
Este texto não recomenda comprar nem vender nada. Rentabilidade passada não garante resultado futuro, criptomoeda é um ativo de oscilação alta, e a decisão de ter ou não ter depende do seu perfil e do seu momento. O que a data de 30 de outubro exige de você é outra coisa, bem mais simples: saber onde o seu dinheiro está e quem responde por ele.
O que dá para fazer ainda hoje
Comece abrindo o aplicativo ou o site da plataforma onde você tem saldo e procure a área de comunicados. Se não houver nada sobre o pedido de autorização ao Banco Central, pergunte pelo canal de atendimento e peça a resposta por escrito.
Depois, confira na fonte oficial. O Banco Central mantém a relação das instituições autorizadas a funcionar no país, com busca por nome ou CNPJ, e o portal gov.br tem o serviço de consulta aberto a qualquer pessoa.
Por fim, anote quanto você tem e onde. Reunir num lugar só o que está na conta, o que está no cartão e o que está parado numa plataforma de investimento, e é isso que um aplicativo de organização financeira como o Fôlego faz, mostra em poucos minutos o tamanho real do que você precisa acompanhar até o fim de outubro. Uma lista curta na mão evita a pior versão dessa história, que é lembrar do saldo esquecido depois do prazo.
Mini-glossário
- Ativo virtual: o nome que a lei brasileira dá às criptomoedas e a outros ativos que existem só em registro digital.
- Prestadora de serviços de ativos virtuais: a empresa que compra, vende, troca ou guarda esses ativos em nome de outras pessoas, a corretora de criptomoedas do dia a dia.
- Custódia: a guarda do ativo, ou seja, quem tem a chave de acesso a ele.
- Segregação patrimonial: a obrigação de a empresa manter o dinheiro e os ativos dos clientes separados do caixa dela.
- FGC: o Fundo Garantidor de Créditos, que devolve até R$ 250 mil por instituição ao cliente de um banco que quebra, dentro da lista de produtos cobertos.
Fontes
- Banco Central do Brasil, comunicado de 10 de novembro de 2025 sobre a regulamentação dos ativos virtuais e a entrada em vigor em 2 de fevereiro de 2026: https://www.bcb.gov.br/detalhenoticia/20918/nota
- Resolução BCB nº 519, de 10 de novembro de 2025, artigos 18 e 28, devolução de ativos e recursos aos clientes e data de vigência: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolução BCB&numero=519
- Resolução BCB nº 520, de 10 de novembro de 2025, artigo 22, prazo de duzentos e setenta dias para as empresas em atividade e os trinta dias adicionais: https://www.legisweb.com.br/legislacao/?id=486181
- Fundo Garantidor de Créditos, valor garantido de R$ 250 mil por instituição e teto de R$ 1 milhão por CPF a cada quatro anos: https://www.fgc.org.br/en/sobre-garantia-fgc
- Portal gov.br, serviço de consulta às instituições autorizadas pelo Banco Central: https://www.gov.br/pt-br/servicos/consultar-instituicoes-autorizadas-pelo-banco-central
- BeInCrypto Brasil, 15 de setembro de 2026, plataforma anuncia encerramento das operações no Brasil citando a regulação: https://br.beincrypto.com/lemon-deixa-brasil-regulacao-cripto/