Renda que muda todo mês: como montar o orçamento pelo piso, e não pela média
Quem recebe por comissão, diária ou projeto não tem um salário fixo para dividir. Veja como calcular o seu piso de renda, criar o pote que nivela os meses fracos e manter o orçamento igual todo mês.

Em março entraram R$ 4.000 e o mês coube com folga, até sobrou para um churrasco. Em abril entraram R$ 1.900 e a mesma lista de contas, o mesmo aluguel, a mesma escola, virou um problema. Não mudou nada na sua vida entre um mês e outro. Mudou só o tamanho do que entrou.
Quem é autônomo, trabalha por comissão, por diária, por projeto ou por aplicativo conhece essa gangorra. E costuma ouvir o mesmo conselho de sempre, faça um orçamento, como se existisse um salário fixo para dividir. Não existe. O que existe são doze meses diferentes, e é com eles que dá para trabalhar.
Vale um aviso de vocabulário logo de saída. Aqui, renda que varia quer dizer renda que muda de tamanho todo mês. No mercado financeiro, renda variável é outra coisa, é investimento sem retorno combinado antes, como ação. São assuntos diferentes, e este texto é sobre o primeiro.
Por que a média engana quem recebe por comissão, diária ou projeto
O primeiro instinto de quem tem renda irregular é somar o ano e dividir por doze. Se entraram R$ 36.000 em doze meses, a média é R$ 3.000 por mês, então o orçamento é de R$ 3.000. Parece justo e é exatamente onde a conta quebra.
A média é um número que quase nunca aconteceu. Ela fica no meio do caminho entre o mês bom e o mês ruim, e o seu aluguel não sabe disso. Quando você monta a vida em cima da média, todo mês abaixo dela vira um buraco que precisa ser tapado com cartão, cheque especial ou empréstimo. Dois ou três meses ruins seguidos, e a dívida já não é um acidente, é a consequência previsível de um orçamento mal calibrado.
O desconforto não é raro. Numa pesquisa do Banco Central com 2.000 pessoas de 16 a 79 anos, feita entre 13 de março e 12 de abril de 2023, 64,2% disseram ter percebido, nos doze meses anteriores, que a renda não foi suficiente para cobrir o custo de vida. Na mesma pesquisa, só 52,7% afirmaram fazer um plano para gerenciar receitas e despesas, ou seja, quase metade dos brasileiros não faz.
O piso: o menor mês dos últimos doze
A troca é simples de enunciar e muda tudo na prática: orce pelo piso, não pela média. O piso é a menor renda que entrou nos últimos doze meses. No exemplo acima, se o pior mês do ano foi de R$ 2.000, o seu piso é R$ 2.000, e é nesse número que o orçamento precisa caber.
Orçamento, no Caderno de Educação Financeira do Banco Central, é a ferramenta de planejamento em que toda movimentação de dinheiro, receitas, despesas e investimentos, fica anotada e organizada. Montar o seu pelo piso significa que as contas fixas, a comida e o transporte do mês cabem no pior mês que você já viveu no último ano. Não no mês dos sonhos.
Antes de calcular o piso, tire o que nunca foi seu. Se você trabalha por conta própria, parte do que cai na conta é material, combustível, imposto e a contribuição ao INSS. Esse dinheiro passa pela sua mão, mas tem dono. Calcule o piso sobre o que sobra depois dessa separação, e não sobre o valor bruto que entrou.
A caixa d'água do seu dinheiro
Em muita casa brasileira a água da rua não chega todo dia. Chega em alguns dias, com pressão boa, e falta em outros. Ninguém resolve isso tomando banho só quando tem água na rua. Resolve com uma caixa d'água: a rua enche a caixa quando pode, e a torneira tira da caixa sempre no mesmo ritmo.
A sua renda é a rua. O que falta entre o mês bom e o mês ruim é a caixa. Chame de nivelador, que é só um apelido, não um termo técnico: uma conta ou um pote separado que recebe o excesso dos meses bons e completa os meses fracos, para que o orçamento receba sempre o mesmo valor.
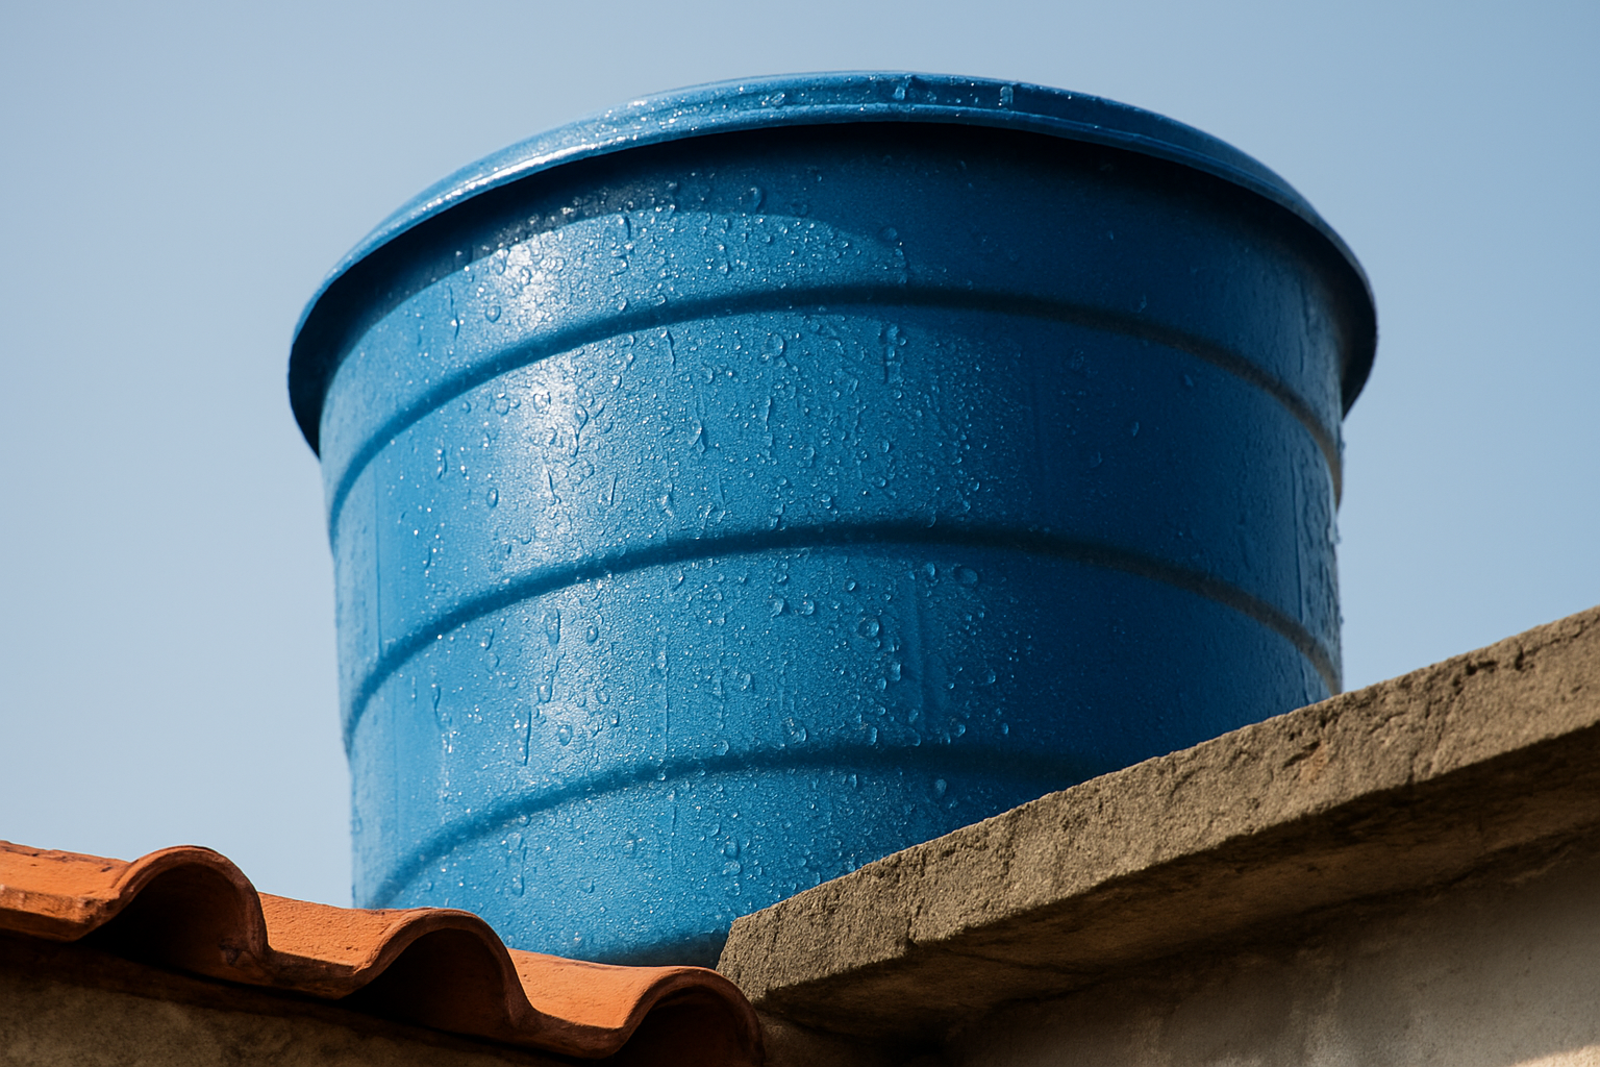 A caixa d'água recebe quando a rua manda e entrega sempre no mesmo ritmo. O pote que nivela a sua renda funciona assim.
Veja a conta com números redondos. O seu piso é R$ 2.000. Em um mês entram R$ 3.500. Você transfere R$ 2.000 para a conta do dia a dia, que é de onde saem as contas, e os R$ 1.500 restantes vão para o nivelador. No mês seguinte entram R$ 4.000, e o nivelador recebe mais R$ 2.000. Agora ele tem R$ 3.500 guardados.
Aí vem o mês de R$ 1.200, aquele que costumava virar fatura no cartão. O nivelador completa os R$ 800 que faltam, a conta do dia a dia recebe os mesmos R$ 2.000 de sempre e nada muda na sua vida. Você não ficou mais rico. Você só parou de sentir a gangorra.
Uma meta razoável para começar é um piso inteiro dentro do nivelador, R$ 2.000 no exemplo. Chegando lá, todo excedente passa a ter outro destino, e você pode considerar aumentar o valor que se paga todo mês. Guarde esse dinheiro onde dá para sacar em qualquer dia útil, sem carência, porque ele é usado o tempo todo.
O nivelador não é a reserva de emergência
Essa confusão custa caro, porque os dois potes cobrem riscos diferentes. O nivelador cobre uma coisa que você sabe que vai acontecer, o mês fraco, e é esvaziado e reabastecido várias vezes por ano. A reserva de emergência cobre o que você não previu, o dente que quebra, a geladeira que para, o período sem trabalho nenhum, e idealmente fica parada por anos.
Se o nivelador for também a reserva, o primeiro imprevisto chega num mês fraco e leva os dois de uma vez. Por isso eles vivem separados, com nomes diferentes e, de preferência, em lugares diferentes.
O tamanho dessa diferença aparece na mesma pesquisa do Banco Central de março e abril de 2023: 24,5% dos entrevistados não conseguiriam cobrir as próprias despesas por um mês se perdessem a principal fonte de renda, e 14,5% não aguentariam nem uma semana. Quando a renda já é instável, essa conta pesa ainda mais.
Quando a regra do piso não vale
Toda regra de bolso tem uma fronteira, e esta tem duas.
A primeira: se o piso não cobre nem os gastos essenciais, o problema não é de orçamento. Nenhum método de divisão resolve uma renda que não chega no mínimo. Nesse caso a ordem é outra, primeiro decidir o que pagar e o que atrasar com menos dano, depois renegociar, e só então voltar ao planejamento.
A segunda: se a sua renda caiu de patamar de vez, e não só num mês, o piso dos últimos doze meses está velho. Ele descreve um passado que não volta. Recalcule com os últimos seis meses e refaça o orçamento com sinceridade, mesmo que o número doa.
O que fazer nos próximos sete dias
Pegue uma folha de papel e escreva doze linhas, uma para cada mês dos últimos doze. Ao lado de cada mês, o valor que de fato entrou, já descontado o que é material, combustível e imposto. Circule o menor deles. Esse número é o seu piso, e ele é o orçamento do mês que vem. Se preferir planilha, a conta é a mesma, e o extrato do banco tem o histórico que a sua memória não tem.
Depois, separe os dois potes. Registrar as entradas mês a mês e manter o nivelador numa caixinha com nome próprio, em um aplicativo de organização financeira como o Fôlego, deixa visível no mesmo painel quanto já entrou no mês, quanto falta para o piso e quanto o nivelador tem para completar. O trabalho de decidir continua sendo seu, mas ele para de depender da sua memória.
Mini-glossário
- Renda que varia: a renda que muda de tamanho de um mês para o outro, comum em quem trabalha por comissão, diária, projeto ou aplicativo.
- Orçamento: a ferramenta de planejamento que reúne, anotado e organizado, tudo o que entra e tudo o que sai do seu dinheiro.
- Piso de renda: a menor renda líquida que entrou nos últimos doze meses, usada como base do orçamento.
- Nivelador: apelido para o pote separado que guarda o excedente dos meses bons e completa os meses fracos, para o orçamento receber sempre o mesmo valor.
- Reserva de emergência: o dinheiro guardado para o imprevisto, separado do nivelador e usado só quando algo sai do script.
- Carência: o prazo inicial em que uma aplicação não permite resgate, detalhe que importa num dinheiro que você usa o tempo todo.
Fontes
- Banco Central do Brasil - Relatório de Letramento Financeiro, pesquisa com 2.000 pessoas de 16 a 79 anos, coleta entre 13 de março e 12 de abril de 2023, dados de planejamento financeiro, equilíbrio do orçamento e resiliência a choques: https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/letramento/relatorio-de-letramento-financeiro.pdf
- Banco Central do Brasil - Caderno de Educação Financeira, Gestão de Finanças Pessoais, Módulo 2, orçamento pessoal ou familiar: https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/Cuidando_do_seu_dinheiro_Gestao_de_Financas_Pessoais/caderno_cidadania_financeira.pdf